
Insentif Pajak
( 270 )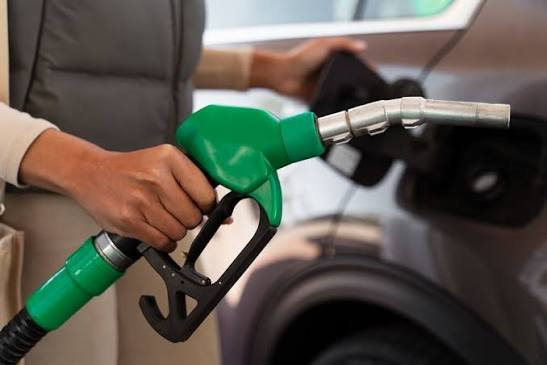
E20 Bukan Sekadar Campuran Bensin, Ini Taruhan Baru Industri Indonesia
Jakarta - Rencana pemerintah mempercepat program bensin
campuran 20 persen etanol atau E20 memasuki tahap yang lebih konkret. Setelah
pemerintah memetakan kebutuhan sekitar 4 juta kiloliter (KL) bioetanol per
tahun, Kementerian Pertanian kini menyiapkan pengembangan lahan 1–2 juta
hektare untuk menopang pasokan bahan baku berupa tebu, singkong, dan jagung.
Target tersebut besar. Karena itu, pertanyaan
pentingnya bukan lagi apakah Indonesia membutuhkan bioetanol, melainkan seberapa
realistis rantai pasok, investasi, dan dukungan fiskal dapat dibangun dalam
waktu yang ditargetkan pemerintah.
Pada September 2026, pemerintah menyampaikan target
agar produksi E20 dapat berjalan dalam dua tahun ke depan. Presiden juga
meminta penyiapan lahan dan industri dilakukan untuk mendukung target tersebut.
Dengan demikian, secara realistis, periode 2026–2028 akan menjadi fase penting
untuk melihat apakah rencana tersebut bergerak dari tahap konsolidasi menuju
produksi komersial dalam skala besar.
Persoalannya, produksi 4 juta KL etanol bukan
pekerjaan kecil. Angka itu setara dengan sekitar 10 persen dari konsumsi bensin
nasional yang diperkirakan mencapai 40 juta KL per tahun. Pemerintah menyebut
kapasitas produksi bensin domestik masih belum mencukupi kebutuhan nasional
sehingga impor tetap menjadi komponen penting dalam pasokan BBM.
Dalam konteks tersebut, E20 mempunyai alasan
ekonomi yang cukup jelas: sebagian kebutuhan energi dapat dialihkan kepada
sumber domestik. Tetapi manfaat tersebut baru akan muncul jika bioetanol dalam
negeri mampu diproduksi dengan biaya dan kualitas yang dapat diterima industri
BBM.
Pasokan Domestik
Pemerintah telah memiliki fondasi regulasi. Perpres
Nomor 40 Tahun 2023 mengatur percepatan swasembada gula nasional sekaligus
penyediaan bioetanol sebagai bahan bakar nabati. Regulasi ini menempatkan
ketahanan pangan, kesejahteraan petani, ketersediaan bahan baku industri, dan
ketahanan energi sebagai bagian dari tujuan kebijakan.
Kemudian, Permen ESDM Nomor 4 Tahun 2025 mengatur
lebih rinci mengenai pengusahaan dan pemanfaatan bahan bakar nabati, termasuk
aspek harga, insentif, pelaporan, pengawasan, dan sanksi.
Artinya, instrumen kebijakan sebenarnya sudah
tersedia. Tantangan berikutnya adalah membuat ekosistem tersebut ekonomis.
Pemerintah menyatakan akan menjadi off-taker
bioetanol yang diproduksi petani dan pelaku usaha. Kepastian pembeli dapat
membantu mengurangi risiko pasar bagi investor. Namun, kepastian pasar saja
tidak cukup. Investor juga akan melihat produktivitas lahan, harga bahan baku,
biaya pengolahan, logistik, kebutuhan modal, harga jual etanol, serta kepastian
regulasi. Di sinilah insentif perpajakan menjadi relevan.
Dukungan Fiskal
Pengalaman kebijakan Indonesia menunjukkan bahwa
perpajakan dapat digunakan sebagai instrumen untuk mendukung sektor energi
tertentu. Pemerintah pernah memberikan fasilitas PPN Ditanggung Pemerintah
atas penyerahan bahan bakar nabati, termasuk bioetanol murni atau E100.
Ketentuan tersebut diatur dalam PMK Nomor 156/PMK.011/2009 beserta aturan
pelaksanaannya.
Namun, penting untuk membedakan antara fasilitas
yang pernah tersedia dan insentif baru yang secara khusus diterbitkan
untuk program E20 2026. Berdasarkan regulasi yang dapat diverifikasi, belum
tepat menyimpulkan bahwa pemerintah telah menetapkan paket insentif perpajakan
baru yang secara khusus menjamin keekonomian E20. Justru di sinilah ruang
kebijakan ke depan menjadi penting.
Apabila pemerintah menilai bioetanol sebagai
industri strategis, fasilitas perpajakan dapat dirancang untuk mengurangi biaya
investasi pada tahap awal. Bentuknya dapat berupa fasilitas investasi,
percepatan penyusutan, atau fasilitas pajak tertentu sesuai kerangka peraturan
perpajakan yang berlaku. Tetapi insentif seharusnya tidak diberikan tanpa
batas.
Setiap fasilitas pajak pada dasarnya memiliki biaya
bagi negara karena terdapat penerimaan yang tidak langsung masuk ke kas negara.
Oleh sebab itu, ukuran keberhasilannya bukan sekadar jumlah investasi yang
diumumkan, melainkan apakah insentif tersebut mampu menghasilkan investasi
produktif, peningkatan kapasitas produksi, penciptaan lapangan kerja, dan
pengurangan ketergantungan impor secara terukur.
Lahan Produktif
Target lahan 1–2 juta hektare juga perlu dibaca
secara hati-hati. Pemerintah sendiri menyatakan pengembangan bioetanol tidak
cukup hanya dengan membangun pabrik. Ketersediaan bahan baku harus dipastikan
terlebih dahulu melalui pengembangan kawasan pertanian yang terintegrasi dengan
industri pengolahan.
Ini berarti 2026–2028 seharusnya tidak hanya
menjadi periode mengejar luas lahan, tetapi juga membangun produktivitas.
Lahan yang luas tanpa produktivitas memadai tidak
otomatis menghasilkan etanol murah. Begitu pula pabrik yang dibangun tanpa
kepastian pasokan bahan baku berisiko beroperasi di bawah kapasitas.
Karena itu, indikator yang lebih penting daripada
angka luas lahan adalah produktivitas bahan baku per hektare, rendemen
etanol, kapasitas pabrik yang benar-benar beroperasi, harga produksi, serta
volume etanol yang dapat diserap pasar.
Pendekatan tersebut juga penting untuk menjaga agar
program tidak menimbulkan tekanan baru terhadap pangan. Perpres 40/2023 sendiri
menempatkan swasembada gula, ketahanan pangan, dan bioetanol dalam satu kerangka
kebijakan.
Target 2028
Pemerintah
telah memberikan horizon waktu sekitar dua tahun untuk menuju produksi E20.
Horizon tersebut cukup untuk memulai pembangunan ekosistem, tetapi terlalu
singkat jika seluruh kapasitas 4 juta KL harus diasumsikan langsung tersedia
dalam waktu bersamaan. Karena itu, ukuran keberhasilan sebaiknya dilakukan
secara bertahap.
2026 merupakan fase
konsolidasi kebijakan, pemetaan lahan, penyiapan investasi, regulasi, dan
rantai pasok. 2027
seharusnya menjadi periode penting untuk melihat perkembangan pembangunan
fasilitas produksi dan peningkatan kapasitas bahan baku. Sementara 2028 menjadi titik yang
lebih relevan untuk menguji apakah target produksi E20 dalam skala komersial
benar-benar mulai terlihat.
Dengan
pendekatan bertahap, pemerintah juga memiliki ruang untuk mengevaluasi
efektivitas insentif yang diberikan. E20 pada akhirnya bukan hanya proyek
energi. Ia merupakan proyek industrialisasi yang membutuhkan pertanian
produktif, modal, teknologi, kepastian pasar, dan kebijakan fiskal yang tepat.
Jika
insentif diberikan secara terukur dan hanya untuk mengatasi hambatan investasi
yang nyata, kebijakan fiskal dapat menjadi jembatan menuju industri yang lebih
mandiri. Sebaliknya, jika insentif diberikan tanpa menguji keekonomian dan
produktivitas, negara berisiko menanggung biaya kebijakan lebih lama dari yang
diperlukan.
Karena
itu, optimisme terhadap E20 sebaiknya tidak dibangun dari besarnya angka 2 juta
hektare atau 4 juta KL semata. Ukuran yang lebih penting adalah apakah dalam
dua tahun ke depan Indonesia mampu mengubah target tersebut menjadi lahan produktif, pabrik yang beroperasi,
investasi yang nyata, pasar yang berjalan, dan pengurangan impor yang dapat
diukur.
Di situlah
kebijakan energi bertemu dengan kepentingan fiskal: bukan sekadar berapa besar
insentif yang diberikan, tetapi apakah insentif tersebut berhasil menciptakan
industri yang pada akhirnya mampu berdiri dengan kekuatan ekonominya sendiri.

Evaluasi Insentif Mobil Listrik: Menakar Ulang Manfaat Ekonomi dan Keadilan Usaha
JAKARTA - Kebijakan
pemerintah yang memberikan berbagai insentif bagi pembeli mobil listrik
berpotensi menekan jumlah penerimaan pajak pada masa mendatang. Saat ini konsumen
menikmati pajak pertambahan nilai yang ditanggung pemerintah, pembebasan pajak
barang mewah, hingga pembebasan pajak daerah. Fasilitas bea masuk juga dinolkan
untuk impor mobil listrik utuh maupun terurai. Pertanyaannya, apakah deretan
stimulus ini masih relevan untuk terus dipertahankan tanpa evaluasi?
Beban Arus Kas Negara
Pemberian karpet merah ini
rupanya membawa risiko tersembunyi berupa tekanan arus kas negara akibat
permohonan pengembalian kelebihan bayar pajak dari dua kutub industri. Di satu
sisi, lesunya pasar domestik membuat pabrikan mobil konvensional terpaksa
mengalihkan produknya ke pasar ekspor yang mematok pungutan ekspor nol persen,
sementara mereka berhak menagih kembali kompensasi pajak dari transaksi rantai
pasok lokalnya yang sangat besar. Di
sisi lain, pabrikan mobil listrik yang menikmati subsidi pemerintah hanya
menyetorkan porsi pungutan yang sangat kecil dari konsumen akhir. Padahal pada
saat yang sama, mereka diizinkan mengklaim penuh pengembalian pajak atas
kegiatan impor baterai dan perakitan. Dua anomali transaksi yang saling
bertolak belakang ini diproyeksikan akan mengakibatkan penarikan dana tunai
dalam jumlah masif dari kas negara.
Menambal Kebocoran Nilai
Ekonomi
Hal yang jauh lebih krusial
adalah rentannya struktur industri ini terhadap risiko aliran modal ke luar
negeri. Struktur biaya produksi mobil listrik didominasi oleh baterai dan motor
penggerak utama yang mayoritas mutlak masih didatangkan dari perusahaan induk
di negara asal. Mengingat transaksi hulu ini dilakukan antar entitas yang
saling berafiliasi, terdapat ruang celah di mana harga komponen impor bisa saja
dicatat melampaui harga pasar yang wajar.
Dampak dari tingginya porsi transaksi impor afiliasi ini membuat
keuntungan operasi pabrikan di dalam negeri akan selalu terlihat sangat tipis
atau bahkan dilaporkan merugi. Insentif pembebasan bea masuk justru secara
tidak langsung memfasilitasi celah ini, karena nilai impor barang yang
membengkak tidak lagi terbebani pungutan pabean. Selain melalui komponen fisik, potensi
menguapnya nilai ekonomi ke luar negeri juga bisa terjadi melalui skema
pembebanan biaya tidak berwujud. Tagihan lisensi teknologi sistem, biaya
pembaruan perangkat lunak, serta aneka jasa manajemen lintas negara dapat
menempatkan Indonesia sekadar sebagai lokasi perakitan berisiko rendah yang
menyisakan sedikit keuntungan domestik.
Syarat Mutlak Pendalaman
Industri
Melihat berbagai dinamika
tersebut, sudah saatnya pemerintah melakukan evaluasi menyeluruh. Pemberian
fasilitas kelonggaran pajak maupun bea masuk ke depannya wajib diikat dengan
syarat pendalaman struktur manufaktur lokal secara nyata. Langkah ini sangat
krusial demi memastikan terciptanya nilai tambah ekonomi di dalam negeri,
sekaligus menjaga iklim persaingan bisnis yang sehat bagi seluruh pelaku
industri otomotif nasional.
Pemerintah Siapkan Insentif Pajak Panas Bumi, Bahlil Dorong Pengembang Percepat Proyek
Jakarta – Pemerintah menyiapkan insentif
perpajakan untuk mendorong investasi dan mempercepat pengembangan energi panas
bumi atau geothermal di Indonesia. Kebijakan tersebut akan dibarengi
dengan pembenahan regulasi menyusul masih besarnya potensi panas bumi nasional
yang belum dimanfaatkan.
Menteri
Energi dan Sumber Daya Mineral (ESDM) Bahlil Lahadalia mengatakan Indonesia
memiliki potensi panas bumi sekitar 23.202,77 megawatt (MW). Namun, kapasitas
yang sudah terpasang baru mencapai sekitar 2.776,39 MW atau 11,6 persen dari
total potensi tersebut. Artinya, sekitar 88,4 persen sumber daya panas bumi
Indonesia masih belum tergarap.
Bahlil
menyebut besarnya sumber daya tersebut menempatkan Indonesia sebagai salah satu
negara dengan potensi panas bumi terbesar di dunia. Namun dari sisi kapasitas
pembangkit yang telah beroperasi, Indonesia masih berada di posisi kedua secara
global. Kondisi itu membuat pemerintah mendorong percepatan investasi agar
besarnya potensi panas bumi dapat segera dikonversi menjadi sumber energi
produktif.
Salah
satu langkah yang disiapkan adalah pemberian insentif perpajakan kepada pelaku
usaha. Kebijakan tersebut muncul setelah pemerintah mengevaluasi keekonomian
proyek panas bumi serta masukan dari pelaku industri terkait harga listrik yang
dinilai belum cukup menarik untuk mendukung pengembangan proyek baru.
Bahlil
mengatakan nilai keekonomian listrik panas bumi saat ini berada di kisaran 9,5
sen dolar AS per kilowatt hour (kWh). Namun, menurutnya, pelaku industri masih
menilai tingkat tersebut belum memadai.
“Kita
akan memberikan terobosan dengan insentif pajak,” kata Bahlil dalam Indonesia
International Geothermal Convention & Exhibition (IIGCE) 2026 di Jakarta,
Rabu (19/8/2026).
Pemerintah
belum merinci bentuk insentif perpajakan yang nantinya akan diberikan. Namun,
kebijakan tersebut disiapkan bersamaan dengan revisi Peraturan Pemerintah (PP)
Nomor 7 Tahun 2017 mengenai panas bumi serta Peraturan Presiden (Perpres) Nomor
112 Tahun 2022 mengenai percepatan pengembangan energi terbarukan untuk
penyediaan tenaga listrik.
Revisi
PP Nomor 7 Tahun 2017 antara lain diarahkan untuk memperbaiki pengaturan
pemanfaatan tidak langsung panas bumi dan meningkatkan tingkat pengembalian
investasi. Sementara itu, perubahan Perpres Nomor 112 Tahun 2022 ditujukan
untuk mempercepat pengembangan energi baru dan terbarukan.
Langkah
tersebut melanjutkan agenda pemerintah untuk mengatasi berbagai hambatan
pengembangan panas bumi. Selain persoalan keekonomian, pemerintah menilai
panjangnya proses regulasi dan perizinan turut memengaruhi kecepatan realisasi
investasi.
Bahlil
mengatakan evaluasi pemerintah menunjukkan masih terdapat hambatan dalam aturan
meskipun sejumlah tahapan regulasi sebelumnya telah dipangkas. Karena itu,
percepatan proyek panas bumi dinilai membutuhkan kolaborasi yang lebih kuat
antara pemerintah sebagai regulator dan pelaku usaha.
Di
sisi lain, pemerintah meminta kemudahan dan insentif yang diberikan kepada
industri diikuti dengan komitmen dari pemegang konsesi. Bahlil mengingatkan
perusahaan yang telah memperoleh konsesi panas bumi agar segera merealisasikan
proyek dan tidak menahan wilayah pengelolaan tanpa perkembangan yang jelas.
Menurut
pemerintah, keterlambatan pengembangan panas bumi tidak hanya bersumber dari
perizinan. Permohonan penghentian sementara serta perpanjangan izin secara
berulang dari pengembang juga menjadi perhatian, terutama apabila keterlambatan
disebabkan belum siapnya teknologi atau pembiayaan proyek.
Kejar
Posisi Nomor Satu Dunia
Pemerintah
menargetkan pengembangan panas bumi sebagai salah satu pilar untuk memperkuat
ketahanan dan swasembada energi nasional. Dalam Rencana Usaha Penyediaan Tenaga
Listrik (RUPTL) 2025–2034, pemerintah mendorong Indonesia menjadi produsen
energi panas bumi terbesar dunia pada 2030.
Potensi
panas bumi nasional tersebar di berbagai wilayah. Sumatera memiliki potensi
sekitar 9.441 MW, disusul Jawa sekitar 7.588 MW, Sulawesi sekitar 3.006 MW,
serta Nusa Tenggara sekitar 1.273 MW. Sejumlah wilayah lain seperti Kalimantan,
Bali, Maluku dan Papua juga memiliki potensi yang dapat dikembangkan.
Pemerintah
juga mulai mempercepat proyek baru. Dalam IIGCE 2026, pemerintah menyerahkan
Izin Panas Bumi kepada PT PLN (Persero) untuk Wilayah Kerja Panas Bumi (WKP)
Gunung Ungaran dan kepada PT Telaga Rano Geothermal untuk WKP Telaga Ranu.
Selain itu, pemerintah menyiapkan penawaran lima WKP dan tujuh Wilayah
Penugasan Survei Pendahuluan dan Eksplorasi (WPSPE) sepanjang 2026.
Secara
keseluruhan, pipeline wilayah yang tengah disiapkan tersebut memiliki potensi
pengembangan sekitar 392 MW dengan rencana investasi sekitar US$2,23 miliar.
Lima WKP yang akan ditawarkan mencakup Danau Ranau, Hamiding, Songgoriti, Oka
Ile Ange dan Gunung Sirung.
Pengembangan
panas bumi ke depan juga tidak hanya diarahkan untuk menghasilkan listrik.
Pemerintah mulai mendorong konsep beyond geothermal atau geothermal
economy, yakni pemanfaatan sumber daya panas bumi untuk aktivitas ekonomi
lain. Contohnya meliputi pemanfaatan panas bumi untuk pengeringan kopi di
Kamojang, pengolahan gula aren di Lahendong, hingga potensi ekstraksi mineral
seperti litium dan silika dari proyek panas bumi Dieng.
Dengan
pembenahan regulasi, pemberian insentif dan peningkatan keekonomian proyek,
pemerintah berharap investasi panas bumi dapat bergerak lebih cepat. Namun,
insentif tersebut sekaligus akan diikuti tuntutan kepada pengembang untuk
mempercepat realisasi investasi sehingga potensi panas bumi Indonesia tidak
hanya berhenti sebagai cadangan sumber daya, tetapi dapat berkontribusi nyata
terhadap pasokan energi dan perekonomian nasional.
Mengurai Risiko Regulasi RKAB di Tengah Agresivitas Hilirisasi Nikel
Jakarta.
Indonesia memegang posisi krusial dalam rantai pasok komoditas global, didorong
oleh gelombang investasi hilirisasi nikel yang masif dalam beberapa tahun terakhir.
Namun, di balik ekspansi kapasitas pengolahan domestik, para pelaku pasar dan
investor global kini menaruh perhatian besar pada dinamika tata kelola hulu,
khususnya mekanisme persetujuan Rencana Kerja dan Anggaran Biaya (RKAB).
Fluktuasi dalam penentuan, pembatasan, serta revisi kuota produksi tahunan kini
menjadi variabel risiko regulasi (regulatory risk) utama yang secara
langsung memengaruhi kalkulasi bisnis di sektor ini.
Bagi sektor korporasi, kepastian
pasokan bijih nikel (nickel ore) adalah pilar utama guna mempertahankan
margin operasi dan mengamankan pengembalian modal atas pengeluaran investasi (capital
expenditure). Fasilitas pengolahan yang mengadopsi teknologi Rotary Kiln
Electric Furnace (RKEF) untuk produksi feronikel, maupun High-Pressure
Acid Leaching (HPAL) untuk bahan baku ekosistem baterai kendaraan listrik,
beroperasi dengan struktur biaya tetap (fixed cost) yang tinggi.
Keterlambatan atau pemotongan kuota
dalam persetujuan e-RKAB di tingkat penambang pemilik Izin Usaha Pertambangan
(IUP) berisiko menciptakan efek cambuk berupa kelangkaan pasokan domestik
secara mendadak. Hambatan rantai pasok ini bahkan sempat memaksa sejumlah
emiten hilir menempuh opsi impor komoditas dari negara tetangga seperti
Filipina guna menjaga kontinuitas operasional tungku pembakaran mereka sebuah
anomali yang menekan efisiensi biaya logistik perusahaan.
Di sisi lain, otoritas pemerintah
melalui Kementerian ESDM dihadapkan pada tantangan penegakan tata kelola dan
konservasi cadangan mineral strategis. Kebijakan evaluasi kuota RKAB berfungsi
sebagai instrumen kendali makro untuk mencegah eksploitasi berlebih yang dapat
memperpendek usia cadangan nasional secara prematur. Secara fiskal, pengetatan
sistem e-RKAB yang terintegrasi dengan platform digital SIMBARA dan e-PNBP juga
menjadi alat penegakan kepatuhan ekosistem pertambangan. Melalui mekanisme
pengetatan digital ini, pemerintah dapat membatasi ruang operasi bagi entitas
tambang yang belum menyelesaikan kewajiban finansialnya kepada negara, baik
berupa royalti (PNBP) maupun pajak daerah.
Kendati demikian, para analis
kebijakan publik menggarisbawahi bahwa aspek volatilitas dalam implementasi
regulasi di lapangan dapat mengikis prediktabilitas iklim usaha (business
predictability). Penentuan kuota tahunan yang bergerak fluktuatif tanpa
masa transisi yang matang berisiko mengaburkan proyeksi arus kas (cash flow)
korporasi, mengganggu struktur pembiayaan perbankan dan mempersulit pemenuhan
kontrak pasokan jangka panjang.
Pada akhirnya, keberlanjutan daya saing
industri nikel Indonesia tidak hanya ditentukan oleh volume cadangan di dalam
perut bumi atau kapasitas terpasang di kawasan-kawasan industri terintegrasi.
Skalabilitas industri ini ke depan akan sangat bergantung pada kemampuan
regulator dalam menyusun formula kebijakan RKAB yang transparan, terukur, dan
adaptif terhadap kebutuhan kapasitas industri hilir, tanpa harus mengorbankan
fungsi pengawasan lingkungan serta target penerimaan fiskal negara. (Zain)
Siasat ‘Memecah’ Entitas: Sengkarut Firm Splitting UMKM yang Menguras Kas Negara
JAKARTA — Fasilitas Pajak Penghasilan (PPh) Final sebesar 0,5% yang
sejatinya diciptakan sebagai inkubator bagi pelaku Usaha Mikro, Kecil, dan
Menengah (UMKM) agar dapat tumbuh, kini tengah menghadapi tantangan serius.
Otoritas perpajakan menemukan indikasi kuat bahwa insentif ini disalahgunakan oleh
gurita bisnis berskala besar melalui modus firm splitting atau pemecahan
usaha. Praktik culas ini dilakukan demi menghindari tarif pajak normal dan
kewajiban mengumpulkan Pajak Pertambahan Nilai (PPN).
Direktorat
Jenderal Pajak (DJP) Kementerian Keuangan mengungkap data yang mengejutkan
publik. Dari total 542.000 wajib pajak (WP) UMKM yang terdaftar di Indonesia,
sebanyak 93.260 entitas atau setara 17,21% terindikasi kuat melakukan firm
splitting. Di balik gurita puluhan ribu badan usaha tersebut, DJP
mengidentifikasi adanya 30.000 orang pribadi yang bertindak sebagai Ultimate
Beneficial Owner (UBO) atau pemilik manfaat akhir.
Fenomena yang
paling mencolok berada pada puncak piramida kepemilikan: terdapat 14 orang
pribadi kaya yang secara rahasia mengendalikan total 1.067 badan usaha. Artinya, rata-rata satu orang kaya
menguasai lebih dari 51 entitas boneka berkedok UMKM. Siasat ini sengaja
dirancang agar omzet masing-masing entitas tetap berada di bawah ambang batas
(threshold) Rp4,8 miliar per tahun, sehingga mereka dapat terus berlindung di
balik tarif istimewa 0,5%. Selain firm splitting, DJP juga menengarai
adanya praktik bunching, yakni strategi menahan pelaporan omzet secara
artifisial.
Bocornya Kas Negara: Antara PPh dan PPN
Dampak dari manipulasi subjek pajak ini tidak main-main bagi kesehatan
anggaran pendapatan dan belanja negara. Direktur
Eksekutif Indonesia Economic Fiscal (IEF) Research Institute, Ariawan Rahmat,
menilai temuan DJP tersebut mencerminkan adanya persoalan serius dalam keadilan
fiskal. Berdasarkan kalkulasi moderat IEF, jika 30.000 grup usaha yang
teridentifikasi tersebut memiliki omzet gabungan riil Rp10 miliar per tahun
dengan margin laba bersih 10%, negara seharusnya menerima PPh Badan normal
sebesar 22%.
"Melalui
skema firm splitting, kelompok ini hanya membayar tarif 0,5% dari omzet.
Akibatnya, ada potensi kehilangan penerimaan negara (revenue lost) minimal
Rp5,1 triliun per tahun, yang dalam skenario agresif bisa menembus Rp15
triliun," ungkap Ariawan.
Namun, kebocoran
terbesar disinyalir tidak hanya datang dari sektor PPh, melainkan dari Pajak
Pertambahan Nilai (PPN). Konsultan Pajak Botax Consulting Indonesia, Raden Agus
Suparman, menjelaskan bahwa pemecahan usaha efektif membuat korporasi terhindar
dari status Pengusaha Kena Pajak (PKP). Jika separuh saja dari 93.260 WP
tersebut seharusnya sudah wajib menjadi PKP, potensi kehilangan PPN 11% dari
omzet diperkirakan mencapai Rp24 triliun per tahun. Strategi menghindari PPN
ini marak ditemukan pada sektor perdagangan daring (marketplace) demi
memenangi perang harga dengan margin keuntungan tipis.
Respons
Regulasi dan Perlunya Kehati-hatian
Pemerintah
bergerak cepat merespons kebocoran ini dengan menerbitkan Peraturan Pemerintah
(PP) Nomor 20 Tahun 2026. Regulasi anyar ini memperketat batasan dengan
mencoret badan usaha berbentuk CV dan PT dari daftar penikmat PPh Final UMKM
0,5%, sehingga memaksa mereka menyelenggarakan pembukuan standar.
Meskipun langkah
ini diapresiasi sebagai penutup celah hukum, pengamat perpajakan dari Center
for Indonesia Taxation Analysis (CITA), Fajry Akbar, memberikan catatan
kritis. Fajry mengingatkan otoritas agar tidak menyamaratakan seluruh 93.260 WP
badan tersebut sebagai pelaku kecurangan. Menurutnya, sebagian besar bisa jadi
merupakan pelaku usaha legal yang memang berhak memanfaatkan fasilitas
perpajakan sesuai tren kepatuhan. Ia juga mengimbau pemerintah mengantisipasi
risiko politik dan penyesuaian bentuk usaha baru, seperti beralih ke PT
Perorangan agar tetap bisa mengakses tarif mikro.
Pembentukan KEK Keuangan Bali: Antara Masuknya Arus Modal Global dan Munculnya Potensi Risiko Fiskal
JAKARTA — Pemerintah Indonesia tengah bergerak cepat mematangkan regulasi
komprehensif yang akan mendasari pembentukan Kawasan Ekonomi Khusus (KEK)
sektor keuangan. Melalui kebijakan ini, pemerintah berambisi mempercepat
pengembangan KEK sebagai motor penggerak investasi di sektor strategis, di mana
KEK Kura-Kura Bali dipersiapkan secara khusus untuk menjadi pusat keuangan
internasional (International Financial Center/IFC). Langkah ini
dirancang untuk mengakomodasi berbagai kebutuhan pendirian pusat keuangan global,
mulai dari skema pengelolaan hingga penyediaan fasilitas penunjang.
Di lapangan, PT Bali Turtle Island Development (BTID) selaku Badan Usaha
Pengelola dan Pembangun (BUPP) KEK Kura-Kura Bali, dilaporkan terus membangun
ekosistem pendukung operasional. Melalui penyediaan Business Hub,
kawasan ini diproyeksikan menjadi titik temu program strategis berskala dunia
seperti Global Blended Finance Alliance (GBFA), pusat pendidikan bisnis
(business school), serta jalur investasi unggulan di Indonesia. Selain
itu, area Knowledge District di dalam kawasan akan diperkuat dengan
Pusat Kewirausahaan dan Inovasi yang menaungi institusi pendidikan berkualitas
seperti sekolah interkultural ACS Bali, serta pengembangan riset lingkungan
pesisir melalui International Mangrove Research Center (IMRC).
Hingga triwulan I tahun 2026, KEK Kura-Kura Bali mencatat realisasi
investasi yang cukup signifikan, yakni mencapai Rp1,62 triliun dengan
penyerapan tenaga kerja sebanyak 2.146 orang. Meskipun pengerjaan sejumlah
proyek strategis ditargetkan selesai pada tahun 2026, proses pengembangannya
saat ini masih terus berjalan intensif bersama para mitra internasional tanpa
adanya pengumuman resmi mengenai target waktu peluncurannya ke publik.
Magnet Insentif Berstandar Global
Demi menarik minat institusi keuangan dan investor raksasa, pemerintah
menyiapkan paket insentif fiskal yang agresif, termasuk penawaran skema
pembebasan pajak atau tarif Pajak Penghasilan (PPh) hingga 0% atas aset
investor global yang masuk ke wilayah KEK Keuangan tersebut. Skema hukum dan
insentif yang akan berlaku di kawasan ini mengacu pada standar internasional
yang telah sukses diterapkan di pusat keuangan dunia seperti Dubai (Uni Emirat
Arab) dan Labuan (Malaysia). Kedua pusat keuangan tersebut dinilai berhasil
menarik lembaga keuangan global lewat kombinasi insentif fiskal, kemudahan
regulasi, serta infrastruktur pendukung yang kompetitif.
Sejalan dengan hal tersebut, Kamar Dagang dan Industri (Kadin) Indonesia
menekankan bahwa daya saing KEK Keuangan ini sangat bergantung pada jaminan
stabilitas kebijakan. Para investor memerlukan adanya kepastian hukum jangka
panjang yang tidak berubah-ubah dalam rentang waktu 30 hingga 50 tahun. Selain
itu, pemenuhan prasyarat seperti kebijakan devisa bebas, kontrol modal yang
longgar, pemberian visa khusus bagi para profesional dan investor, ketersediaan
infrastruktur pusat data (data center) yang mumpuni, serta sistem
perizinan berbasis digital yang aman dan transparan menjadi faktor penentu
utama.
Dari sisi makroekonomi, keberadaan IFC di Bali diproyeksikan membawa
sejumlah dampak positif:
- Peningkatan
Likuiditas: Menarik
aliran modal asing (inflow) yang kuat untuk mempertebal likuiditas
perbankan nasional, baik dalam denominasi Rupiah maupun valuta asing,
sekaligus memperkokoh cadangan devisa negara.
- Pendalaman Pasar Keuangan: Mendorong
terciptanya instrumen investasi domestik yang jauh lebih beragam, termasuk
mempercepat pengembangan pasar produk derivatif.
- Akses Pendanaan Murah: Menjadi akselerator
untuk menyerap dana global jangka panjang—seperti melalui instrumen Surat
Berharga Negara (SBN)—yang dapat dialokasikan untuk membiayai industri
bernilai tambah tinggi demi membawa Indonesia keluar dari jebakan
pendapatan menengah (middle income trap).
- Peluang Geopolitik: Menjadi alternatif tempat
penyimpanan dana global yang aman di Asia Tenggara di tengah tingginya
ketidakpastian situasi geopolitik di wilayah Timur Tengah saat ini.
Sisi Lain Kebijakan: Antisipasi Risiko Fiskal dan
Pengawasan
Kendati menawarkan prospek ekonomi yang menggiurkan, analisis independen
mengingatkan adanya sejumlah titik rawan yang harus diantisipasi secara ketat.
Risiko paling mendasar dalam jangka pendek adalah potensi kehilangan penerimaan
pajak (potential loss) akibat penerapan fasilitas tarif hingga 0% yang
otomatis memangkas basis penerimaan negara dari entitas-entitas besar di dalam
kawasan.
Tantangan pengawasan
administratif juga mengemuka. Mengingat lokasi fisik investasi berada di
kawasan khusus, pengawasan kepatuhan wajib pajak memerlukan mekanisme
pemantauan yang jauh lebih ketat dan intensif agar tidak terjadi penurunan
kualitas pengawasan. Celah hukum di wilayah perbatasan komersial seperti ini
berisiko memicu praktik perencanaan pajak yang agresif (aggressive tax
planning) serta pergeseran laba (profit shifting) antar perusahaan
grup afiliasi yang tidak wajar. Tanpa benteng hukum yang kokoh, KEK Keuangan
dikhawatirkan dapat disalahgunakan sebagai instrumen penghindaran pajak (tax
avoidance) hingga celah pencucian uang hasil tindak pidana.
Di sisi lain, integrasi sistem
informasi teknologi perpajakan dengan sistem perizinan terpadu (seperti Sistem
OSS) harus dipastikan berjalan secara real-time. Jika sistem administrasi tidak mampu memberikan
notifikasi otomatis dan pemantauan berkala yang optimal, maka deteksi dini
terhadap potensi pelanggaran kepatuhan akan sulit dilakukan.
Terakhir, pemerintah perlu mengawal agar KEK Keuangan ini tidak terjebak
menjadi sekadar "kawasan real estate mewah" yang eksklusif bagi para
konglomerat atau tempat parkir dana pasif investor asing semata. KEK Kura-Kura
Bali, yang kepemilikan saham pengelolanya (PT BTID) mayoritas dikuasai oleh
Goodwill Property Investment Limited asal Hong Kong serta bermitra dengan
konsorsium global seperti Mitsubishi Estate Co Ltd (Jepang) dan Tsao Pao Chee
Group (Singapura), harus mampu mengalirkan dampak nyata ke sektor riil
domestik. Salah satu indikator keberhasilannya adalah terciptanya dampak
rembesan sektoral (spillover effect), seperti penyaluran kredit yang
lebih terjangkau bagi sektor Usaha Mikro, Kecil, dan Menengah (UMKM).
Ekspor Otomotif 2025 Tembus 518.000 Unit, Tantangan Struktural Membayangi
Pemerintah baru saja mengumumkan sejumlah kebijakan insentif pajak terkait sektor otomotif. Seperti penghentian keringanan pajak penjualan barang mewah, pajak pertambahan nilai dan bea masuk mobil listrik impor utuh. Perubahan kebijakan ini sejalan dengan mimpi untuk menjadikan Indonesia basis produksi otomotif, baik untuk konsumsi dalam negeri maupun untuk tujuan ekspor. Data menunjukkan, pada 2025 terdapat penurunan penjualan mobil di pasar domestik, sebaliknya terdapat peningkatan ekspor mobil.
Volume ekspor mobil utuh atau Completely Built Up (CBU) dari Indonesia mencatatkan rekor tertinggi baru sepanjang tahun 2025 dengan total pengapalan mencapai 518.000 unit. Capaian yang tumbuh hampir 10 persen dibandingkan tahun sebelumnya ini mempertegas posisi Indonesia sebagai basis manufaktur strategis bagi pasar internasional.
Kendati demikian, di balik angka pertumbuhan yang impresif, industri otomotif nasional masih menghadapi pekerjaan rumah besar terkait aspek struktural, mulai dari tingginya biaya logistik, minimnya pendalaman teknologi, hingga tantangan regulasi hijau di negara tujuan ekspor.
Dominasi merek-merek besar, seperti Toyota, dalam arus ekspor membuktikan kepercayaan prinsipal global terhadap kapabilitas perakitan di Indonesia. Daya saing ini tidak lepas dari dukungan fiskal pemerintah, utamanya melalui fasilitas perpajakan untuk Kawasan Berikat dan Kemudahan Impor Tujuan Ekspor (KITE). Instrumen ini dinilai efektif menjaga efisiensi biaya produksi sehingga harga jual kendaraan rakitan Indonesia tetap kompetitif di pasar global.
Namun, efisiensi dari insentif fiskal tersebut kerap tergerus oleh tantangan operasional. Tingginya biaya logistik nasional dan kebutuhan investasi besar untuk adopsi teknologi baru masih menjadi hambatan. Selain itu, dukungan industri komponen lokal juga dinilai perlu dioptimalkan agar rantai pasok tidak terlalu bergantung pada impor bahan baku.
Jebakan Basis Perakitan
Selain aspek biaya, tantangan paling krusial terletak pada struktur industri yang masih didominasi aktivitas perakitan. Peningkatan volume ekspor belum sepenuhnya berbanding lurus dengan peningkatan nilai tambah dan kemandirian teknologi.
Hingga kini, desain dan pengembangan teknologi inti umumnya masih dikendalikan penuh oleh prinsipal global. Kondisi ini memicu urgensi perlunya optimalisasi insentif pajak yang lebih spesifik seperti potongan pajak untuk kegiatan riset lokal. Hal ini diperlukan guna mendorong transisi industri dari sekadar basis produksi menjadi pusat inovasi.
Ironisnya, fasilitas super deduction tax untuk riset dan pengembangan (litbang) yang telah tersedia sejak 2021 belum dimanfaatkan secara optimal. Data Kementerian Keuangan menunjukkan partisipasi pelaku industri dalam skema insentif ini masih minim, mengindikasikan adanya kesenjangan antara kebijakan dan kesiapan industri dalam melakukan riset mandiri dengan memanfaatkan super deduction tax.
Riset dan pengembangan tidak hanya semata merupakan domain para principal pemegang merek, namun juga perlu dilakukan untuk mendorong kemandirian teknologi bagi industri komponen pendukung otomotif. Pelaku usaha nasional yang bergerak dibidang usaha komponen kendaraan perlu didorong untuk memanfaatkan super deduction tax. Sehingga mendukung ekosistem rantai pasok dalam negeri. Untuk itu, diperlukan langkah nyata dari Kementerian Perindustrian, Kementerian Keuangan, Kementerian Investasi, Asosiasi Industri komponen otomotif serta pihak terkait lainnya, untuk memfasilitasi pelaku usaha memanfaatkan super deduction tax. Hambatan Non-Tarif dan Isu Lingkungan Di sisi eksternal, penetrasi pasar mancanegara kini diadang tantangan baru berupa regulasi lingkungan yang kian ketat serta hambatan perdagangan nontarif (non-tariff barriers). Negara negara tujuan ekspor mulai menerapkan standar emisi yang tinggi, yang menuntut produk otomotif Indonesia untuk segera beradaptasi.
Sinkronisasi kebijakan insentif masa depan, seperti kredit investasi hijau, dengan kesiapan manufaktur dalam mengadopsi teknologi rendah emisi menjadi mutlak diperlukan. Tanpa percepatan transisi ke teknologi ramah lingkungan, produk Indonesia berisiko kehilangan daya saing di pasar global yang semakin selektif.
Pada akhirnya pencapaian ekspor tahun 2025 seyogianya menjadi momentum, bukan sekadar angka statistik. Ke depan, konsistensi pertumbuhan volume ekspor harus dibarengi dengan pembenahan infrastruktur logistik dan penguatan rantai pasok. Sinergi antara kemudahan fiskal dari pemerintah dan efisiensi teknologi dari pelaku industri akan menjadi penentu apakah industri otomotif nasional mampu bertahan sebagai penggerak ekonomi utama di tengah dinamika global.
Ironi Nikel: Kita Kasih Karpet Merah Pajak, Tapi Bahannya Impor dari Filipina?
Indonesia
merupakan salah satu negara dengan cadangan nikel terbesar di dunia. Meskipun
demikian, data dari Badan Pusat Statistik (BPS) mencatat adanya peningkatan
volume impor bijih nikel (nickel ore) yang cukup signifikan dari Filipina dalam
beberapa tahun terakhir.
Berdasarkan
catatan statistik, volume impor dari Filipina pada tahun 2023 berada di angka
374 ribu ton. Namun, angka tersebut mengalami peningkatan menjadi 10,18 juta
ton pada tahun 2024, dan diproyeksikan dapat mencapai 15 juta ton pada akhir
tahun 2025. Nilai transaksi impor ini diperkirakan mencapai US$ 600 juta atau
setara dengan Rp9,4 triliun. Fenomena ini bukan sekadar masalah logistik,
melainkan sinyal adanya lubang besar dalam strategi hilirisasi kita.
Apakah Pembangunan Smelter
terlalu banyak?
Pusat persoalannya ada di kawasan pengolahan
nikel yang berada di Morowali dan Weda Bay. Pertumbuhan smelter di kawasan ini
sangat agresif, namun tidak sebanding dengan ketersediaan bahan baku yang bisa
keluar dari mulut tambang. Berdasarkan data Asosiasi Penambang Nikel Indonesia
(APNI), saat ini terdapat 73 smelter nikel yang telah beroperasi di Indonesia.
Selain itu, sebanyak 73 smelter masih dalam tahap konstruksi, dan 17 smelter
lainnya berada dalam tahap perencanaan dengan estimasi total kebutuhan bijih
735,2 juta ton. Sementara itu, rencana kerja dan anggaran biaya (RKAB) nikel
yang disetujui untuk 2025 mencapai 364 juta ton, naik dari tahun 2024 sebanyak
319 juta ton.
Pemerintah belakangan mulai memperketat atau
membatasi kuota dalam Rencana Kerja dan Anggaran Biaya (RKAB) perusahaan
tambang demi menjaga umur cadangan nikel nasional. Akibatnya, terjadi supply
gap. Smelter raksasa yang mesinnya harus terus menyala 24 jam tidak punya
pilihan selain mengimpor dari Filipina. Kita membangun smelter yang terlalu
banyak, namun lupa memastikan apakah stok bahan baku di lokasi tambang bisa
diambil dengan cepat.
Efektifitas Insentif Pajak.
Di sinilah letak ketimpangannya. Industri
smelter nikel selama ini menikmati status Industri Pionir dengan fasilitas
perpajakan yang cukup banyak diantaranya:
a. Tax Holiday: Pembebasan
Pajak Penghasilan (PPh) Badan hingga 100% untuk jangka waktu 5 hingga 20 tahun.
b. Tax Allowance:
Pengurangan penghasilan neto sebesar 30% dari nilai investasi.
c. Pembebasan Bea Masuk:
untuk mesin dan barang untuk produksi khususnya di industri pionir.
Pertanyaannya: Apakah insentif ini masih
relevan? Fasilitas pajak tersebut awalnya diberikan untuk menarik investasi di
sektor yang dianggap berisiko tinggi. Namun, saat ini smelter nikel sudah
menjadi industri yang sangat mapan . Ketika negara merelakan potensi penerimaan
pajak yang seharunya dapat digunakan untuk kepentingan rakyat, namun smelter
tersebut malah mengimpor bahan baku dari luar negeri, maka nilai tambah ekonomi
yang diharapkan bagi publik menjadi tergerus. Uang negara melalui subsidi pajak
seolah-olah justru membiayai efisiensi perusahaan yang mendatangkan bahan baku
dari luar negeri ketimbang mengoptimalkan rantai pasok dalam negeri.
Kenaikan impor ini adalah alarm bagi kebijakan
hilirisasi kita. Pemerintah perlu melakukan audit ulang. Jika jumlah smelter
sudah melebihi kapasitas daya dukung cadangan nikel yang diizinkan dalam RKAB,
maka pemberian izin smelter baru serta pemberian tax holiday harus
dipertimbangkan untuk dilakukan evaluasi yang komprehensif.
Kita tidak boleh membiarkan hilirisasi hanya
menjadi sekadar angka investasi di atas kertas, sementara di lapangan kita
kehilangan kedaulatan bahan baku dan kehilangan potensi pajak secara bersamaan.
Jangan sampai Indonesia hanya menjadi pengolah bijih nikel milik negara
tetangga dengan fasilitas gratis dari pajak rakyat kita sendiri. (Zain).
Menakar Daya Tahan Momentum Elektrifikasi
Investasi di sektor kendaraan listrik melonjak tajam hingga 155 persen sepanjang tahun 2025. Di tengah gelontoran insentif fiskal yang masif, pemerintah perlu mulai memetakan potensi penerimaan negara dari ekosistem ini demi menjaga keseimbangan fiskal jangka panjang tanpa mematikan gairah industri.
Laju transisi energi di sektor transportasi Indonesia menunjukkan grafik yang menggembirakan. Berdasarkan data realisasi investasi tahun 2025, sektor kendaraan bermotor listrik berbasis baterai (KBLBB) mencatatkan pertumbuhan investasi sebesar 155 persen dengan tingkat realisasi mencapai hampir 90 persen dari target nasional. Di sisi konsumsi, populasi kendaraan listrik yang kini menyentuh angka 330 ribu unit menjadi sinyal kuat bahwa pasar domestik mulai merespons pergeseran teknologi ini secara nyata.
Pencapaian ini patut mendapatkan apresiasi sebagai buah dari konsistensi kebijakan hilirisasi nikel dan intervensi stimulus fiskal yang agresif. Berbagai kemudahan, mulai dari PPN Ditanggung Pemerintah hingga pembebasan pajak barang mewah, dan pembebasa bea masuk, telah menjadi mesin utama penarik minat investor dan konsumen. Namun, kebijakan ini membawa konsekuensi pada hilangnya potensi penerimaan negara (tax expenditure) dalam jumlah yang signifikan. Saat ekosistem mulai terbentuk, tantangan berikutnya bagi otoritas fiskal adalah mulai memetakan potensi pajak dari rantai nilai yang muncul tanpa menghambat pertumbuhannya.
Optimalisasi pajak tidak harus berarti menekan penjualan unit kendaraan yang saat ini sedang dipacu. Contohnya, Pemerintah dapat mengoptimalkan potensi dari Pajak Pertambahan Nilai atas layanan pengisian daya dan pertukaran baterai yang akan tumbuh seiring peningkatan populasi kendaraan.
Di sisi hulu, pemerintah dapat mengoptimalkan penerimaan melalui mekanisme pajak karbon bagi proses produksi yang belum sepenuhnya menggunakan energi hijau. Selain itu, dalam jangka Panjang, sinkronisasi data konsumsi energi melalui sistem digital pada infrastruktur pengisian daya dapat menjadi basis penghitungan pajak jalan yang lebih adil di masa depan, menggantikan skema konvensional pajak bahan bakar minyak yang perlahan akan menyusut.
Untuk menjaga momentum ini, diperlukan strategi peralihan yang presisi dari era subsidi menuju kemandirian industri. Peta jalan insentif harus dirancang secara transparan dengan menentukan batas waktu yang jelas, sehingga pelaku usaha dapat melakukan perencanaan investasi jangka panjang dengan pasti. Pola insentif juga perlu digeser menjadi berbasis kinerja, di mana keringanan pajak diberikan berdasarkan realisasi investasi hulu atau pencapaian tingkat komponen dalam negeri yang lebih tinggi.
Keberhasilan elektrifikasi tahun 2025 adalah fondasi penting bagi pertumbuhan berkelanjutan industri otomotif dalam negeri. Namun, transisi ini bukan sekadar soal mengejar angka penjualan, melainkan membangun ekosistem yang sehat secara ekonomi dan berkelanjutan secara fiskal. Dengan memetakan potensi penerimaan baru sejak dini, pemerintah dapat memastikan bahwa revolusi hijau ini tidak hanya membersihkan udara, tetapi juga tetap mampu menopang pembiayaan pembangunan nasional secara mandiri dan kompetitif di kancah global.

Evaluasi atas Membengkaknya Belanja Pajak
Pilihan Editor
-

-

Tekan Inflasi, Pasar Murah
04 Jan 2025 -

Tapera Beri Angin Segar Emiten Perbankan
05 Jun 2024 -

Ledakan Smelter Berulang, Optimalkan Pengawasan
28 Dec 2023 -

KISAH SEGITIGA ANTARA VIETNAM, CHINA, DAN AS
28 Dec 2023