
Meluruskan Pajak Kreator Digital: Bukan Aturan Baru, Melainkan Penegasan Batas
JAKARTA — Riuh rendah di media sosial mengenai hilangnya hak tarif Pajak
Penghasilan (PPh) Final 0,5% bagi para pemengaruh (influencer) akhirnya
mendapat jawaban resmi dari otoritas fiskal. Direktorat Jenderal Pajak (DJP)
Kementerian Keuangan menegaskan bahwa terbitnya Peraturan Pemerintah (PP) Nomor
20 Tahun 2026 bukan merupakan bentuk pengetatan atau pemangkasan insentif bagi
industri kreatif. Langkah ini melainkan penegasan kepastian hukum atas status
profesi kreator digital yang sejak awal masuk dalam rumpun pekerjaan bebas.
Direktur
Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti,
meluruskan anggapan keliru yang beredar di masyarakat. Menurutnya, apabila
selama ini ada content creator, blogger, maupun YouTuber
yang merasa sah menyetor pajak menggunakan skema PPh Final Usaha Mikro, Kecil,
dan Menengah (UMKM) 0,5%, maka pemahaman tersebut tidak sejalan dengan fondasi
hukum perpajakan.
"Dan sebetulnya kalau mereka selama ini menganggap boleh menggunakan
tarif setengah persen, itu adalah suatu kesalahan. Jadi tidak tepat. Karena
kategori pekerjaan mereka dikategorikan sebagai pekerjaan bebas," ujar
Inge dalam Podcast Cermati. Otoritas menegaskan bahwa status pekerjaan bebas
secara otomatis mengecualikan pelakunya dari rezim PPh Final UMKM yang berbasis
omzet bruto.
Menutup Celah Hukum Melalui PP 20/2026
Secara kronologis, penegasan ini tertuang dalam PP Nomor 20 Tahun 2026
tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di
Bidang Pajak Penghasilan, yang diteken oleh Presiden Prabowo Subianto pada 22
April 2026. Perubahan krusial terlihat pada perluasan substansi Pasal 56 ayat
(4) huruf b.
Pada aturan lama (PP 55/2022), kelompok pekerja seni yang dikecualikan dari
PPh Final 0,5% baru mencakup profesi konvensional seperti pemain musik, pembawa
acara, penyanyi, hingga foto model. Namun, dalam beleid baru PP 20/2026,
pemerintah secara eksplisit memasukkan frasa: "pembuat/pencipta konten
pada media yang dibagikan secara daring (influencer atau pemengaruh, selebgram,
bloger, vloger, dan sejenis lainnya)".
Masuknya frasa baru ini menutup celah tafsir ganda (gray area) yang
kerap dimanfaatkan para pembuat konten untuk menyamarkan penghasilannya sebagai
omzet dagang UMKM. Kini, profesi digital disetarakan dengan tenaga ahli
konvensional seperti dokter, pengacara, akuntan, dan arsitek yang wajib
menggunakan mekanisme Pajak Penghasilan umum.
|
Kategori Pajak Berdasarkan PP 20/2026 |
Subjek/Wajib Pajak yang Berhak/Berlaku |
Mekanisme Penghitungan Pajak |
|
Fasilitas PPh Final 0,5% (UMKM) |
Wajib Pajak Orang Pribadi, Koperasi, dan
Perseroan Perorangan (Omzet di bawah Rp4,8 Miliar/Tahun). |
PPh 0,5% langsung dari total peredaran
bruto/omzet bisnis. |
|
Pembebasan Pajak (PTKP Mikro) |
Pelaku UMKM Orang Pribadi dengan omzet
maksimal Rp500 juta dalam satu tahun. |
Nihil (Bebas pajak hingga batas omzet
terpenuhi). |
|
Pekerjaan Bebas (Kreator Digital &
Artis) |
Influencer,
Selebgram, Vlogger, Dokter, Pengacara, Musisi, Olahragawan. |
Tarif progresif umum. Bisa pakai Norma
Penghitungan Penghasilan Neto (NPPN) jika omzet < Rp4,8 Miliar. |
Solusi NPPN
dan Pemisahan Entitas Bisnis
Meskipun wajib menggunakan mekanisme umum dengan tarif progresif, DJP
menyatakan para kreator digital tidak perlu panik kehilangan seluruh fasilitas.
Selama peredaran bruto atau omzet tahunannya dari pekerjaan bebas belum
menembus angka Rp4,8 miliar, mereka masih diizinkan menghitung pajak
menggunakan Norma Penghitungan Penghasilan Neto (NPPN). Melalui NPPN, wajib
pajak dibebaskan dari kewajiban pembukuan akuntansi yang rumit dan cukup
melakukan pencatatan omzet sederhana.
Di sisi lain, Inge menjelaskan kebingungan publik juga kerap dipicu oleh
adanya pemengaruh yang memiliki lini usaha terpisah berbentuk badan hukum,
seperti perusahaan perencana acara (event organizer). Berdasarkan azas
keadilan, jika aktivitas usahanya berjalan di bawah bendera PT atau CV yang
terpisah dari keahlian pribadinya, maka unit bisnis tersebut sempat diizinkan
menggunakan tarif komersial UMKM sebelum berlakunya limitasi baru.
Melalui PP 20/2026, sasaran penerima fasilitas perpajakan kini
disempurnakan demi menjamin asas keadilan fiskal (tax equity).
Pemerintah memastikan insentif 0,5% murni dinikmati oleh pelaku ekonomi lemah
yang membutuhkan, bukan oleh kelompok profesi dengan kapasitas ability to
pay yang tinggi.
Menakar Keadilan Pajak Layar Perak: Tantangan Film Nasional di Tengah Serbuan Sinema Asing
Jakarta - Diskusi mengenai
keberpihakan negara terhadap industri kreatif kembali mencuat ke permukaan.
Jagat media sosial, khususnya platform X, sempat diramaikan oleh
potongan video Rapat Dengar Pendapat Umum (RDPU) Panitia Kerja (Panja)
Kreativitas dan Distribusi Film Nasional di DPR RI yang berlangsung pada 8
April 2026. Dalam rekaman tersebut, sejumlah tokoh kunci perfilman tanah air,
seperti Direktur Utama MD Pictures Manoj Punjabi dan CEO Visinema Pictures
Angga Dwimas Sasongko, menyuarakan keluh kesah yang mendalam mengenai struktur
perpajakan bioskop di Indonesia.
Isu ini sebenarnya bukan barang
baru. Jauh sebelum video tersebut viral, tepatnya pada 17 Oktober 2025, jajaran
Direktorat Jenderal Pajak (DJP) telah menggelar pertemuan hangat dengan
Persatuan Produsen Film Indonesia (PPFI), Asosiasi Produser Film Indonesia
(Aprofi), dan Asosiasi Pengusaha Film Indonesia (APFI). Pertemuan yang dihadiri
oleh figur publik sekaligus produser film seperti Deddy Mizwar dan artis Luna
Maya tersebut menjadi ruang bagi otoritas pajak untuk menampung aspirasi,
dengan komitmen untuk mengkaji insentif yang dapat melindungi serta mendukung
ekosistem sinema domestik.
Namun, mengapa riak ketidakpuasan
tetap muncul di ruang publik? Guna memahami persoalan ini secara jernih,
diperlukan lensa yang objektif untuk membedah anatomi Pajak Pertambahan Nilai
(PPN) yang membalut industri seluloid kita.
Labirin Regulasi dan Ilusi
"PPN Ganda"
Keluhan utama yang disuarakan
oleh para sineas nasional bermuara pada satu istilah teknis: tax inequality
atau ketimpangan beban pajak. Industri film lokal merasa harus memikul beban
finansial yang lebih berat untuk menayangkan karyanya di bioskop sendiri
dibandingkan dengan importir film asing.
Secara legal formal, pembuatan
film lokal melibatkan rantai produksi yang sangat panjang. Berdasarkan
Undang-Undang PPN yang berlaku, hampir seluruh komponen hulu—mulai dari jasa
sewa peralatan syuting, teknik editing, animasi, mixing suara, sewa lokasi,
hingga hak pemakaian lagu—merupakan Jasa Kena Pajak (JKP). Di fase ini,
produser lokal wajib membayar PPN Masukan (PM) atas setiap transaksi tersebut.
Pemerintah sebenarnya telah
mencoba melakukan reformasi melalui Peraturan Menteri Keuangan (PMK) Nomor 11
Tahun 2025, yang menetapkan Dasar Pengenaan Pajak (DPP) Nilai Lain sebesar
11/12 dari perkiraan hasil rata-rata per judul film pada saat penyerahan ke
bioskop. Langkah ini dimaksudkan untuk menyederhanakan pemungutan pajak di
hilir.
Sayangnya, hingga saat ini peraturan
Direktur Jenderal Pajak yang menjadi petunjuk teknis pelaksanaan nilai
rata-rata tersebut belum kunjung terbit. Kekosongan regulasi turunan ini membuat
pelaku industri film tetap merujuk pada aturan klasik yang belum dicabut, yakni
Surat Edaran Dirjen Pajak Nomor SE-30/PJ.3/1987.
Di sinilah titik krusialnya.
SE-30/1987 menerapkan skema Deemed Taxable Base yang mematok nilai Rp20
juta per judul film untuk 30 kopi pertama, dan Rp1 juta untuk setiap kopi
berikutnya. Sifat dasar dari skema deemed purba ini adalah tidak
mengenal mekanisme pengkreditan Pajak Masukan.
Akibatnya, terjadi benturan
sistemik. Di fase produksi, produser diperlakukan dengan sistem multistage
levy (harus membayar PPN Masukan), namun di fase penyerahan akhir ke
bioskop, mereka dikunci oleh sistem deemed yang membuat seluruh PPN
Masukan dari biaya produksi tidak bisa dikreditkan. PPN Masukan tersebut
otomatis menjelma menjadi biaya permanen (sunk cost) yang menggerus
margin laba usaha, sebelum kemudian mereka masih harus dihadapkan pada Pajak
Penghasilan (PPh) Badan dan Pajak Barang dan Jasa Tertentu (PBJT) atau Pajak
Hiburan di loket bioskop daerah. Kondisi inilah yang memicu persepsi di
kalangan pelaku industri seolah-olah mereka terkena hantaman "PPN
Ganda".
Belajar dari Lanskap Global
Otoritas pajak di berbagai
belahan dunia pada umumnya memandang industri perfilman bukan sekadar objek
pemungutan penerimaan (revenue getter), melainkan sebagai sektor
strategis yang membawa identitas budaya nasional (soft power). Oleh
sebab itu, fungsi anggaran (budgetair) kerap diselaraskan dengan fungsi
mengatur (regulerend) melalui insentif perpajakan yang agresif.
Sebagai contoh, tetangga dekat
kita, Thailand, menerapkan kebijakan cash rebate berjenjang sebesar 15%
hingga 30% sejak Januari 2025 untuk setiap belanja produksi lokal untuk film.
Inggris Raya memperkenalkan Audio-Visual Expenditure Credit (AVEC) per
April 2024, yang memberikan kredit pajak tunai sebesar 34% bagi film yang lolos
uji kelayakan budaya (cultural test).
Di Asia Timur, Korea Selatan memberikan kredit pajak investasi hingga 15%
bagi UKM film domestik serta insentif tambahan untuk riset teknologi konten
digital. Australia memiliki skema producer offset bersifat refundable
sebesar 40%, sementara Prancis mempertahankan Crédit d'impôt cinéma
(CIC) sebesar 30% yang terbukti sukses menekan relokasi syuting keluar negeri
dari 27% menjadi hanya 10%.
Menjaga Keseimbangan Iklim Fiskal
Melihat data-data di atas, kekhawatiran dan aspirasi para pelaku industri
perfilman nasional sangatlah beralasan. Struktur perpajakan saat ini, yang
belum didukung oleh peraturan turunan komprehensif, secara tidak sengaja telah
menciptakan disinsentif bagi investasi produksi sinema domestik.
Bagi Direktorat Jenderal Pajak, situasi ini merupakan sebuah alarm untuk
segera melakukan akselerasi regulasi. Ketiadaan PER yang mengatur detail
mekanisme perkiraan hasil rata-rata dalam PMK-11/2025 menjadi titik rawan yang
mudah dipolitisasi untuk membangun opini bahwa pemerintah abai terhadap karya
anak bangsa.
Penataan ulang kebijakan fiskal di sektor ini sejatinya tidak harus
dipandang sebagai potensi kehilangan pendapatan negara. Dengan
merestrukturisasi DPP Nilai Lain untuk film impor agar berbasis nilai ekonomi
riil, negara justru berpotensi mendulang penerimaan yang jauh lebih adil. Di
saat yang sama, relaksasi pengkreditan Pajak Masukan atau pemberian insentif
khusus bagi rumah produksi lokal akan menyuntikkan angin segar bagi likuiditas
dan arus kas para sineas.
"Detoksifikasi" Ekonomi: Dampak dan Masa Depan 28 Perusahaan yang Dicabut Izinnya oleh Presiden Prabowo
Seperti
yang kita ketahui, Presiden Prabowo Subianto baru saja mencabut izin usaha 28
perusahaan yang terbukti melanggar ketentuan pemanfaatan kawasan hutan. Pencabutan
izin terhadap 28 subjek hukum korporasi tersebut merupakan hasil investigasi
yang dilakukan Kementerian Kehutanan bersama Satgas PKH[1].
Pencabutan izin terhadap 28 perusahaan di wilayah Sumatra Utara dan Aceh
membawa dampak langsung bagi penghentian aktivitas ekonomi di bawah manajemen
lama. Pemerintah menegaskan bahwa keputusan ini diambil sebagai konsekuensi
dari pelanggaran serius terkait kerusakan hutan yang memicu bencana banjir.
Meskipun operasional perusahaan-perusahaan tersebut sempat dipertanyakan,
pemerintah memastikan bahwa penghentian ini merupakan langkah tegas untuk
menghentikan praktik yang merugikan lingkungan dan masyarakat sekitar, dengan
tetap berupaya agar potensi ekonomi dari lahan tersebut tidak hilang begitu
saja.
Terkait
nasib para pekerja, Menteri Sekretaris Negara Prasetyo Hadi[2]
menekankan bahwa pemerintah memberikan perhatian khusus agar mereka tidak
kehilangan mata pencaharian. Langkah ini diambil untuk memastikan bahwa
penegakan hukum tidak mengabaikan sisi kemanusiaan. Pemerintah berencana
menjaga keberlangsungan lapangan kerja bagi para buruh dan karyawan yang selama
ini bergantung pada perusahaan-perusahaan tersebut dengan mengintegrasikan
mereka ke dalam sistem pengelolaan yang baru di bawah naungan negara.
Mengenai
pengelolaan setelah pencabutan izin, pemerintah telah menunjuk Badan Pengelola
Investasi (BPI) Danantara sebagai pemegang kendali utama. Teknis operasional di
lapangan akan diserahkan kepada Badan Usaha Milik Negara (BUMN) yang relevan,
di mana 22 perusahaan di bidang kehutanan akan dikelola oleh PT Perhutani.
Sementara itu, 6 perusahaan lainnya yang bergerak di sektor pertambangan dan
perkebunan akan diserahkan pengelolaannya kepada BUMN yang bergerak di bidang pertambangan
guna memastikan pemanfaatan sumber daya alam tetap berjalan secara profesional.
Setiap
kebijakan yang tegas pasti memiliki sisi mata uang yang berbeda, terutama dalam
jangka pendek. Penegakan hukum yang drastis seperti pencabutan izin ini ibarat
melakukan "detoksifikasi" pada ekonomi: perlu dilakukan, tapi
prosesnya bisa menimbulkan rasa sakit sementara bagi kas negara dan persepsi
pasar. Berikut adalah analisis mengenai dampak yang mungkin timbul dalam jangka
pendek akibta pencabutan ijin tersebut:
1.
Penurunan Penerimaan Pajak Langsung
Dalam
jangka pendek, pencabutan izin otomatis menghentikan kewajiban setoran Pajak
Penghasilan (PPh) Badan dari 28 perusahaan tersebut. Karena operasional
berhenti atau sedang dalam masa transisi administrasi ke BPI Danantara/BUMN,
aktivitas bisnis yang menghasilkan laba menjadi vakum. Akibatnya, target
penerimaan pajak di sektor kehutanan, perkebunan, dan pertambangan pada tahun
berjalan dipastikan akan mengalami kontraksi atau penurunan yang cukup
signifikan dari entitas-entitas tersebut.
2.
Terhentinya Setoran PNBP dan Pajak Tak Langsung
Selain
pajak penghasilan, negara juga berisiko kehilangan Penerimaan Negara Bukan
Pajak (PNBP) seperti royalti tambang, PSDH (Provisi Sumber Daya Hutan), dan
Dana Reboisasi selama masa transisi. Selain itu, Pajak Pertambahan Nilai (PPN)
atas transaksi jual-beli produk perusahaan tersebut juga akan menghilang dari
peredaran. Gap waktu (time lag) antara pencabutan izin hingga perusahaan
tersebut kembali produktif di bawah kelolaan PT Perhutani atau BUMN Tambang adalah masa "kering"
bagi pendapatan negara.
3.
Munculnya Sentimen "Risiko Regulasi" bagi Investor
Bagi
dunia investasi, kepastian hukum adalah segalanya. Pencabutan izin secara
massal, meskipun didasarkan pada audit pelanggaran lingkungan, dapat
menciptakan persepsi adanya regulatory risk atau risiko regulasi yang tinggi di
Indonesia. Investor, terutama asing, mungkin akan menjadi lebih berhati-hati
(wait and see) karena khawatir bahwa konsesi yang mereka miliki saat ini bisa
saja dicabut sewaktu-waktu jika terjadi perubahan kebijakan atau standar
evaluasi dari pemerintah.
4.
Kekhawatiran akan Dominasi Negara
Langkah
pengalihan aset ke BPI Danantara dan BUMN bisa memicu sentimen negatif terkait
"nasionalisasi terselubung" atau penguatan dominasi negara yang
terlalu besar dalam ekonomi. Investor swasta mungkin merasa ruang gerak mereka
semakin menyempit atau merasa tidak mendapat level playing field yang adil jika
negara dengan mudah mengambil alih aset swasta yang dianggap bermasalah. Hal ini
bisa menurunkan minat investasi pada sektor-sektor strategis yang kini kembali
ke tangan pemerintah.
5.
Dampak Psikologis pada Pasar Modal
Khusus
untuk perusahaan yang sudah melantai di bursa (seperti Toba Pulp Lestari Tbk
atau perusahaan terkait lainnya), pencabutan izin ini memberikan guncangan
langsung pada harga saham dan nilai kapitalisasi pasar. Penurunan harga saham
ini tidak hanya merugikan pemegang saham, tetapi juga menciptakan sentimen
negatif di pasar modal bahwa sektor komoditas Indonesia sedang berada dalam
pengawasan ketat yang sangat berisiko (high risk), yang bisa memicu keluarnya
modal (capital outflow) dalam jangka pendek.
6.
Beban Biaya Transisi dan Audit
Alih-alih
menerima pajak, pemerintah justru berpotensi mengeluarkan biaya tambahan dalam
jangka pendek untuk membiayai proses transisi. Biaya ini meliputi audit
menyeluruh terhadap aset yang ditinggalkan, biaya pemeliharaan lahan agar tidak
dijarah pasca-izin dicabut, hingga biaya restrukturisasi tenaga kerja. Dalam
jangka pendek, ini merupakan beban fiskal tambahan sebelum
perusahaan-perusahaan tersebut benar-benar sehat dan mampu memberikan dividen
kembali kepada negara melalui pengelolaan yang baru.
#ekonomi
#kehutanan #pertambangan #penerimaanpajak #pencabutanijin #satgaspkh

Paket Diskon Besar Tiket Pesawat: Strategi Pemerintah Mendorong Mobilitas Nataru
Menjelang periode libur Natal 2025 dan Tahun Baru 2026 (Nataru), Pemerintah melalui Kementerian Keuangan dan Kementerian Perhubungan mengumumkan paket stimulus yang ditujukan untuk menggenjot sektor transportasi dan pariwisata. Program ini berbentuk obral diskon harga tiket pesawat melalui serangkaian insentif fiskal dan non-fiskal. Pemerintah memperkirakan bahwa keseluruhan fasilitas ini dapat menghasilkan penurunan harga tiket pesawat hingga 13 sampai 14 persen bagi konsumen. Diskon ini berlaku untuk pembelian dan periode penerbangan antara 22 Oktober 2025 hingga 10 Januari 2026.
Langkah ini menegaskan upaya pemerintah untuk memastikan mobilitas masyarakat tetap terjangkau selama masa liburan puncak, sekaligus memberikan dorongan vital bagi maskapai penerbangan yang masih berjuang pulih pasca-pandemi. Stimulus sektor transportasi ini dirancang sebagai paket komprehensif yang melibatkan intervensi pada berbagai komponen biaya tiket pesawat.
Pertama, Pemerintah memberlakukan kebijakan Pajak Pertambahan Nilai (PPN) Ditanggung Pemerintah sebesar 6 persen. Dengan tarif PPN normal 11 persen, kebijakan ini membuat penumpang hanya menanggung sisa PPN 5 persen dari total harga tiket. Kebijakan ini secara langsung mengurangi beban pajak yang ditransfer ke konsumen. Selain diskon PPN, maskapai juga mendapatkan keringanan biaya tambahan bahan bakar (fuel surcharge). Untuk pesawat jenis jet mendapatkan diskon fuel surcharge sebesar 2 persen. Untuk pesawat jenis propeller (baling-baling), yang umumnya melayani rute perintis atau jarak pendek, mendapatkan diskon lebih besar, yakni 20 persen.
Selain itu, pemerintah juga memangkas biaya-biaya operasional di bandara, yang sebagian besar dibebankan kepada maskapai dan penumpang. Pemerintah memangkas biaya pelayanan jasa penumpang pesawat udara (PJP2U) atau airport tax sebesar 50 persen. Serta, memotong biaya yang dibebankan ke maskapai berupa biaya pelayanan jasa pendaratan, penempatan, dan penyimpanan pesawat udara, yang dipotong sebesar 50 persen. Untuk melengkapi kebijakan stimulus ini, pemerintah berupaya menekan biaya operasional maskapai secara langsung, harga Avtur (bahan bakar pesawat) diturunkan sebesar 10 persen di 37 bandara strategis di Indonesia. Bahan bakar merupakan komponen biaya terbesar bagi maskapai, sehingga penurunan ini diharapkan langsung terefleksi dalam struktur biaya tiket.
Kebijakan obral diskon tiket ini memiliki dua target utama. Target pertama adalah mengendalikan inflasi dan memastikan masyarakat dapat bepergian tanpa terbebani biaya transportasi yang terlalu tinggi selama periode Nataru. Kenaikan harga tiket pesawat dapat memicu kenaikan inflasi pada sektor jasa dan transportasi. Target kedua adalah akselerasi pemulihan sektor pariwisata domestik. Dengan tiket yang lebih terjangkau, masyarakat diharapkan lebih termotivasi untuk melakukan perjalanan domestik, yang secara langsung menggerakkan roda ekonomi daerah-daerah tujuan wisata.
Meskipun paket stimulus ini terlihat menarik, tantangan implementasinya terletak pada pengawasan. Pemerintah perlu memastikan bahwa seluruh komponen diskon yang diberikan (PPN DTP, fuel surcharge, PJP2U, dan harga avtur) benar-benar diturunkan kepada konsumen dalam bentuk harga tiket yang lebih murah, sesuai dengan target 13-14 persen.
Maskapai dan pengelola bandara harus transparan dalam menghitung dan mencantumkan komponen harga tiket agar publik dapat melihat manfaat diskon tersebut secara jelas. Jika pengawasan lemah, insentif fiskal yang dikeluarkan negara berisiko hanya terserap sebagai margin keuntungan maskapai atau bandara, tanpa manfaat maksimal bagi masyarakat dan pemulihan ekonomi nasional.

Menghapus 'Dosa' Kredit Kecil: Upaya Membuka Kunci Akses KPR Subsidi
Akses terhadap kepemilikan rumah, terutama bagi Masyarakat Berpenghasilan Rendah (MBR), seringkali terganjal masalah administratif yang terkesan sepele namun berdampak besar. Menteri Keuangan Purbaya baru-baru ini melontarkan janji signifikan yang bertujuan mengatasi hambatan tersebut: penghapusan utang warga di bawah Rp1 juta bagi MBR yang terhalang mengajukan Kredit Pemilikan Rumah (KPR) bersubsidi.
Komitmen ini muncul setelah adanya temuan bahwa ratusan ribu calon debitur KPR subsidi terganjal di Sistem Layanan Informasi Keuangan (SLIK)—yang dikelola oleh Otoritas Jasa Keuangan (OJK)—hanya karena memiliki catatan kredit macet dengan nominal yang sangat kecil, di bawah satu juta rupiah. Utang kecil ini, meski tak signifikan, berakibat fatal karena menyebabkan skor kredit calon debitur menjadi buruk.
Langkah yang diinisiasi oleh Purbaya ini memiliki dua tujuan utama yang saling berkaitan. Pertama, membuka akses KPR Subsidi. Tujuan utama kebijakan ini adalah menghapus hambatan administratif yang tidak proporsional. Utang macet di bawah Rp1 juta, yang seringkali berasal dari pinjaman online (pinjol) atau kredit barang konsumsi kecil, tidak merefleksikan kemampuan finansial MBR secara keseluruhan untuk membayar cicilan KPR. Dengan 'memutihkan' catatan kredit ini, MBR yang layak secara finansial akan kembali memenuhi syarat pengajuan KPR bersubsidi, sehingga dapat mengurangi angka backlog perumahan.
Tujuan kedua adalah untuk keadilan fiskal dan sosial. Penghapusan utang kecil ini juga mencerminkan upaya pemerintah dalam menciptakan keadilan sosial. Kepemilikan rumah adalah hak dasar, dan terhalangnya akses hanya karena utang pinjol receh dinilai tidak adil. Ini adalah langkah afirmatif untuk memastikan program subsidi perumahan benar-benar mencapai segmen masyarakat yang dituju.
Untuk merealisasikan janji ini, Kemenkeu telah menugaskan Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) untuk melakukan pendataan detail calon debitur yang terhambat. Selanjutnya, Menteri Purbaya berencana berkomunikasi langsung dengan OJK guna mencari celah hukum dan mekanisme yang memungkinkan pembersihan catatan SLIK.
Namun, implementasi kebijakan ini menghadapi sejumlah tantangan yang perlu diantisipasi. Seperti terkait aspek regulasi SLIK dan OJK. SLIK adalah sistem yang sangat terstruktur dan diatur ketat oleh OJK. Data kredit macet tidak mudah dihapus atau diputihkan, sebab hal itu menyangkut integritas data perbankan dan lembaga pembiayaan. Kemenkeu dan OJK perlu mencari payung hukum yang kuat, mungkin melalui Peraturan Otoritas Jasa Keuangan (POJK) khusus, yang memungkinkan penghapusan utang bersyarat demi kepentingan program strategis nasional seperti KPR subsidi. Integritas Data dan Moral Hazard: Kebijakan ini berpotensi memicu masalah moral hazard.
Selanjutnya, juga terdapat potensi konsumen yang mengetahui adanya program pemutihan utang kecil bisa saja sengaja tidak melunasi pinjaman di bawah ambang batas yang ditentukan. Ini dilakukan dengan harapan utangnya akan diputihkan. Oleh karena itu, skema pemutihan harus dibuat sangat ketat, terbatas hanya untuk MBR yang akan mengajukan KPR subsidi, dan mungkin hanya berlaku untuk kasus yang sudah diverifikasi oleh BP Tapera.
Pemerintah juga perlu memikirkan jenis kompensasi bagi pemberi kredit. Utang yang dihapus tetap merupakan kerugian bagi lembaga pembiayaan atau perbankan yang memberikan kredit tersebut. Informasi awal menyebutkan bahwa "pengembangnya mau bayar," yang mengindikasikan adanya skema kompensasi, kemungkinan dari pihak pengembang atau dana yang dikelola BP Tapera. Kemenkeu perlu mengamankan sumber dana kompensasi ini agar tidak menimbulkan masalah likuiditas atau kerugian bagi lembaga keuangan.
Menteri Purbaya menargetkan kepastian langkah ini dapat diperoleh dalam waktu dekat, setelah berkoordinasi dengan OJK dan memverifikasi data dari BP Tapera, yang diperkirakan mencakup lebih dari 100 ribu orang. Jika berhasil diimplementasikan, kebijakan ini bukan hanya membantu puluhan ribu MBR mendapatkan rumah pertama mereka. Lebih dari itu, langkah ini akan menjadi preseden penting dalam sistem keuangan Indonesia, menunjukkan bahwa kebijakan fiskal dapat digunakan secara strategis untuk mengatasi hambatan administratif demi tercapainya tujuan pembangunan sosial yang lebih luas. OJK dan Kemenkeu kini ditantang untuk merumuskan formula hukum yang dapat memadukan integritas sistem keuangan dengan keadilan akses bagi MBR.
Bansos Mengalir ke Aktivitas Judi Online
PPATK mengungkapkan bahwa 571.410 Nomor Induk Kependudukan (NIK) penerima bansos terlibat dalam transaksi judi online sepanjang 2024, dengan total transaksi mencapai Rp957 miliar melalui 7,5 juta kali transaksi. Banyak dari rekening yang digunakan untuk menerima bansos ternyata juga digunakan untuk transaksi judi online.
Rekening yang seharusnya digunakan untuk kebutuhan dasar melalui dana bansos (seperti PKH, sembako, atau BLT) disalahgunakan untuk aktivitas judi online. Hal ini menunjukkan adanya penyalahgunaan peruntukan dana bansos, baik karena kurangnya pengawasan maupun rendahnya literasi keuangan di kalangan penerima.
Pelaku judi online sering menggunakan rekening bank milik individu, termasuk penerima bansos, sebagai "rekening transit" atau "rekening penampung" untuk memproses transaksi judi. Rekening ini biasanya dimanfaatkan karena rendahnya pengawasan terhadap rekening pribadi, terutama di kalangan masyarakat berpenghasilan rendah. Penerima bansos mungkin tergiur untuk menyewakan rekening mereka kepada pihak ketiga (dengan imbalan kecil) atau terlibat langsung dalam judi online karena akses mudah ke platform digital. Dana bansos yang masuk ke rekening tersebut kemudian digunakan untuk deposit judi online.
Terdapat sejumlah tantangan dalam tata kelola penerima bansos. Sistem verifikasi penerima bansos masih lemah, sehingga memungkinkan penyalahgunaan dana untuk aktivitas non-esensial seperti judi online. Data penerima bansos yang tidak akurat (misalnya, NIK yang tidak valid atau data ganda) juga mempersulit pelacakan.
Penyalahgunaan dana bansos untuk judi online memperparah kerugian ekonomi, dengan perputaran dana judi online mencapai Rp1.200 triliun (proyeksi PPATK hingga akhir 2025). Dana bansos yang seharusnya meningkatkan daya beli masyarakat malah mengalir ke aktivitas non-produktif, melemahkan efektivitas kebijakan fiskal. Aktivitas judi online sebagian besar berada di sektor informal, sehingga sulit dikenai pajak. Hal ini memperlebar tax gap dan menekan tax ratio.
Pemerintah perlu memperketat verifikasi penerima bansos melalui integrasi data NIK dengan sistem perbankan dan PPATK untuk mendeteksi transaksi mencurigakan secara real-time. Penggunaan AI untuk memantau aliran dana, seperti yang dilakukan Komdigi untuk situs judi, dapat diterapkan pada rekening bansos.
Rendahnya literasi keuangan di kalangan penerima bansos menjadi faktor utama penyalahgunaan. Program edukasi tentang pengelolaan keuangan dan bahaya judi online perlu diperluas, terutama di komunitas rentan. Selain pemblokiran rekening, penegakan hukum terhadap sindikat judi online yang memanfaatkan rekening penerima bansos harus diperketat. Penggunaan rekening virtual atau kanal pembayaran khusus untuk bansos (misalnya, hanya untuk transaksi tertentu seperti belanja kebutuhan pokok) dinilai dapat mengurangi risiko penyalahgunaan.
Petugas Bakal Diperiksa terkait Pungli Sopir Bajaj yang Viral
Bobroknya tata kelola parkir di Jakarta terungkap lewat video viral petugas derek yang diduga melakukan pungutan liar kepada sopir bajaj. Dishub Daerah Khusus Jakarta bakal memeriksa petugas tersebut dan memberikan sanksi kepada mereka yang terlibat dalam pungli itu. Video diunggah pada 27 Juni 2025 itu memperlihatkan dugaan praktik pungli oleh petugas derek Dishub di Jalan Salemba Raya, Jakpus. Dalam video, tampak sopir bajaj tengah membeli sesuatu dari pedagang kaki lima. Si perekam video lalu menyebut sopir bajaj kerap menyetor sebungkus rokok kepada petugas Dishub di Salemba Raya. Sopir bajaj terekam berjalan ke arah mobil derek yang berhenti di tepi jalan. Ia menyerahkan sebungkus rokok, kepada petugas di mobil derek. Setelah itu, petugas pun berlalu. Si perekam lantas menyudahi videonya dengan mengatakan petugas Dishub naik mobil dan pakai seragam masih saja memalak sopir bajaj.
Kadis Perhubungan Jakarta, Syafrin Liputo membenarkan adanya video viral tersebut. Ia sudah menerima laporan, termasuk dari media massa. ”Setelah mendapat informasi tersebut, saya langsung bertindak, mengidentifikasi kendaraan yang digunakan, lokasinya di mana sehingga bisa dapat siapa saja yang menjadi petugas unit tersebut,” kata Syafrin, selepas BTN Jakarta International Marathon 2025 di Jakarta, Minggu(29/6). Pihaknya baru akan memeriksa petugas di dalam mobil derek itu pada Senin (30/6). Alasannya, kejadiannya baru terungkap pada akhir pecan atau hari libur. Satu tim mobil derek terdiri dari empat petugas. Syafrin menyebutkan, belum tahu siapa saja yang melakukan pungli. Namun, pihaknya akan memeriksa petugas yang terlibat. Pungli harus diberantas agar kelak tidak terulang lagi. ”Sanksinya pasti tegas. Jika terbukti pungli, akan diberhentikan dari PJLP (penyedia jasa lainnya perseorangan) atau sanksi tegas bagi ASN sesuai ketentuan,” ujar Syafrin. (Yoga)
Keresahan Petani Padi Gunung di Kalimantan akibat Cuaca Tak Menentu
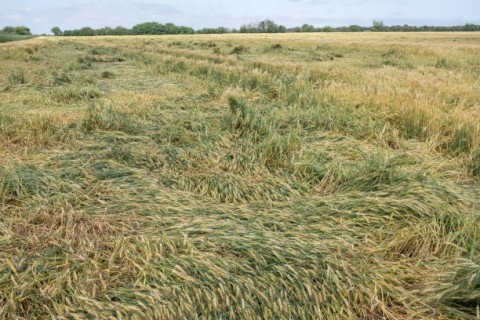
Masyarakat Dayak Deah di Desa Sekuan Makmur, Kabupaten Paser, Kaltim, sedang resah. Panen padi gunung, sebagai komoditas pangan dan tambahan penghasilan, anjlok. Cuaca tidak menentu jadi sumber masalahnya. Warta Linus (46) mengisahkan kenyataan pahit itu di huma milik keluarganya. Pengetahuan bertani dan berladang yang diwariskan turun-temurun tak selalu bisa diterapkan. Alam berubah lebih cepat dari yang diasangka. Selama ini, masyarakat Dayak bergantung pada cuaca untuk bertani dan berladang, terutama untuk padi gunung. Pada Juni-Juli setiap tahun, mereka membuka lahan baru untuk menanam padi. Pohon kecil ditebang. Semak dibersihkan, lalu dibiarkan mengering di bawah sinar matahari sepanjang Agustus. ”Masalahnya, Juni-Agustus sekarang justru sering hujan. Semak tak kunjung kering,” keluhnya, Minggu (15/6). Berdasarkan pengalaman dan pengetahuan mereka, proses itu menyuburkan tanah. Abu dan arang sisa pembakaran menjadi ”pu-puk” bagi lahan pertanian dan kebun.
Sebab, Pulau Kalimantan tak punya gunung api aktif. Tanahnya tak sesubur Pulau Jawa. Akibatnya, proses tanam padi gunung mesti molor sampai Desember atau Januari. Itu membuat hasil panen warga tak optimal. Padahal, 1 hektar lahan untuk menanam padi gunung semestinya bisa digunakan untuk makan satu keluarga setahun. Idealnya, 1 hektar lahan bisa menghasilkan 1.200 kg gabah kering atau 700 kg beras. Itu cukup untuk kebutuhan beras setahun dengan 4-5 anggota keluarga. Harga beras medium di Kaltim kini Rp 15.000 per kg. Artinya, keluarga Warta bisa menghemat Rp 10,5 juta untuk kebutuhan 700 kg beras selama setahun. Syaratnya, panen mesti memuaskan. Warta menyebut sejak 1998 warga mulai sering kekurangan beras karena gagal panen. Tahun ini, itu terjadi lagi. Panen padi Warta hanya 500 kg beras atau turun 200 kg. Jumlah itu masih cukup untuk empat anggota keluarga setahun. Namun, kecemasan iklim tak menentu menghantuinya. (Yoga)
Menggerakkan Ekonomi Jakarta lewat BTN Jakim 2025
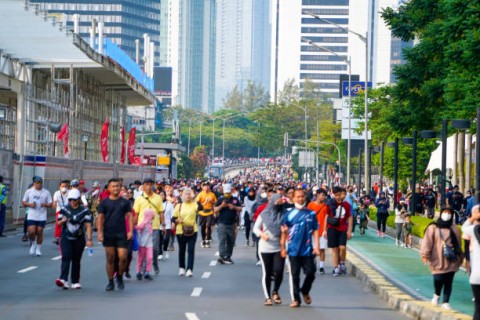
BTN Jakarta International Marathon (BTN Jakim) 2025 yang digelar Minggu (29/6) sukses menjadi magnet pergerakan ekonomi Jakarta. Diikuti 31.000 pelari dari 51 negara, ajang ini hadir dalam tiga kategori, yaitu marathon, half marathon dan 10K. Antusiasme masyarakat dari berbagai kalangan yang memadati sepanjang rute, menjadikan BTN Jakim 2025 tak sckadar ajang olahraga, tapi juga pemicu geliat ekonomi Jakarta. Suasana makin meriah dengan garis finis yang ditempatkan di dalam Stadion Utama Gelora Bung Karno (GBK), memberi pengalaman tak terlupakan bagi peserta yang memulai perlombaan dari Silang Barat Monas sejak pukul 04.00 WIB. Dirut PT Bank Tabungan Negara (Persero) Tbk (BTN) Nixon LP Napitupulu menegaskan bahwa BTN Jakim2025 tidak hanya milik warga Jakarta, tapi juga menjadi daya tarik bagi masyarakat luar kota dan mancanegara. “Hotel-hotel di sekitaran rute BTN Jakim 2025, semuanya penuh karena para peserta juga membawa keluarga dan teman-temannya untuk menyemangati.
Kehadiran mereka turut menggerakkan transaksi ekonomi di berbagai area di Jakarta, seperti kuliner, pusat perbelanjaan, spat-spot pariwisata dan hiburan lainnya," ungkap Nixon. Ia menyampaikan apresiasi pada Pemprov DKIJakarta, Polda Metro Jaya, Kodam Jaya dan masyarakat atas s?ksesnya penyelenggaraan BTN Jakim 2025. Gubernur DKI Jakarta, Pramono Anung mengatakan, Pemprov DKI mendukun penuh ajang maraton ini karena Jakarta memiliki potensi untuk menjadi destinasi wisata olahraga, untuk para pelari, juga masyarakat umum yang ingin melihat kemeriahan acara. Dengan adanya keramaian tersebut, ekonomi Jakarta dapat lebih bergerak. "Maraton ini berjalan baik, dengan antusiasme yang luar biasa dan yang tidak diduga, dengan penutupan itu, semua hotel di sepanjang jalan menjadi laku, dan UMKM-nya hidup. Pelaksanaan BTN Jakim 2025 yang diikuti 31.600 pelari menunjukkan bahwa pelaksanaan ini berjalan dengan baik dan saya harap tahun depan bisa naik kelas. (Yoga)
E20 Bukan Sekadar Campuran Bensin, Ini Taruhan Baru Industri Indonesia
Jakarta - Rencana pemerintah mempercepat program bensin
campuran 20 persen etanol atau E20 memasuki tahap yang lebih konkret. Setelah
pemerintah memetakan kebutuhan sekitar 4 juta kiloliter (KL) bioetanol per
tahun, Kementerian Pertanian kini menyiapkan pengembangan lahan 1–2 juta
hektare untuk menopang pasokan bahan baku berupa tebu, singkong, dan jagung.
Target tersebut besar. Karena itu, pertanyaan
pentingnya bukan lagi apakah Indonesia membutuhkan bioetanol, melainkan seberapa
realistis rantai pasok, investasi, dan dukungan fiskal dapat dibangun dalam
waktu yang ditargetkan pemerintah.
Pada September 2026, pemerintah menyampaikan target
agar produksi E20 dapat berjalan dalam dua tahun ke depan. Presiden juga
meminta penyiapan lahan dan industri dilakukan untuk mendukung target tersebut.
Dengan demikian, secara realistis, periode 2026–2028 akan menjadi fase penting
untuk melihat apakah rencana tersebut bergerak dari tahap konsolidasi menuju
produksi komersial dalam skala besar.
Persoalannya, produksi 4 juta KL etanol bukan
pekerjaan kecil. Angka itu setara dengan sekitar 10 persen dari konsumsi bensin
nasional yang diperkirakan mencapai 40 juta KL per tahun. Pemerintah menyebut
kapasitas produksi bensin domestik masih belum mencukupi kebutuhan nasional
sehingga impor tetap menjadi komponen penting dalam pasokan BBM.
Dalam konteks tersebut, E20 mempunyai alasan
ekonomi yang cukup jelas: sebagian kebutuhan energi dapat dialihkan kepada
sumber domestik. Tetapi manfaat tersebut baru akan muncul jika bioetanol dalam
negeri mampu diproduksi dengan biaya dan kualitas yang dapat diterima industri
BBM.
Pasokan Domestik
Pemerintah telah memiliki fondasi regulasi. Perpres
Nomor 40 Tahun 2023 mengatur percepatan swasembada gula nasional sekaligus
penyediaan bioetanol sebagai bahan bakar nabati. Regulasi ini menempatkan
ketahanan pangan, kesejahteraan petani, ketersediaan bahan baku industri, dan
ketahanan energi sebagai bagian dari tujuan kebijakan.
Kemudian, Permen ESDM Nomor 4 Tahun 2025 mengatur
lebih rinci mengenai pengusahaan dan pemanfaatan bahan bakar nabati, termasuk
aspek harga, insentif, pelaporan, pengawasan, dan sanksi.
Artinya, instrumen kebijakan sebenarnya sudah
tersedia. Tantangan berikutnya adalah membuat ekosistem tersebut ekonomis.
Pemerintah menyatakan akan menjadi off-taker
bioetanol yang diproduksi petani dan pelaku usaha. Kepastian pembeli dapat
membantu mengurangi risiko pasar bagi investor. Namun, kepastian pasar saja
tidak cukup. Investor juga akan melihat produktivitas lahan, harga bahan baku,
biaya pengolahan, logistik, kebutuhan modal, harga jual etanol, serta kepastian
regulasi. Di sinilah insentif perpajakan menjadi relevan.
Dukungan Fiskal
Pengalaman kebijakan Indonesia menunjukkan bahwa
perpajakan dapat digunakan sebagai instrumen untuk mendukung sektor energi
tertentu. Pemerintah pernah memberikan fasilitas PPN Ditanggung Pemerintah
atas penyerahan bahan bakar nabati, termasuk bioetanol murni atau E100.
Ketentuan tersebut diatur dalam PMK Nomor 156/PMK.011/2009 beserta aturan
pelaksanaannya.
Namun, penting untuk membedakan antara fasilitas
yang pernah tersedia dan insentif baru yang secara khusus diterbitkan
untuk program E20 2026. Berdasarkan regulasi yang dapat diverifikasi, belum
tepat menyimpulkan bahwa pemerintah telah menetapkan paket insentif perpajakan
baru yang secara khusus menjamin keekonomian E20. Justru di sinilah ruang
kebijakan ke depan menjadi penting.
Apabila pemerintah menilai bioetanol sebagai
industri strategis, fasilitas perpajakan dapat dirancang untuk mengurangi biaya
investasi pada tahap awal. Bentuknya dapat berupa fasilitas investasi,
percepatan penyusutan, atau fasilitas pajak tertentu sesuai kerangka peraturan
perpajakan yang berlaku. Tetapi insentif seharusnya tidak diberikan tanpa
batas.
Setiap fasilitas pajak pada dasarnya memiliki biaya
bagi negara karena terdapat penerimaan yang tidak langsung masuk ke kas negara.
Oleh sebab itu, ukuran keberhasilannya bukan sekadar jumlah investasi yang
diumumkan, melainkan apakah insentif tersebut mampu menghasilkan investasi
produktif, peningkatan kapasitas produksi, penciptaan lapangan kerja, dan
pengurangan ketergantungan impor secara terukur.
Lahan Produktif
Target lahan 1–2 juta hektare juga perlu dibaca
secara hati-hati. Pemerintah sendiri menyatakan pengembangan bioetanol tidak
cukup hanya dengan membangun pabrik. Ketersediaan bahan baku harus dipastikan
terlebih dahulu melalui pengembangan kawasan pertanian yang terintegrasi dengan
industri pengolahan.
Ini berarti 2026–2028 seharusnya tidak hanya
menjadi periode mengejar luas lahan, tetapi juga membangun produktivitas.
Lahan yang luas tanpa produktivitas memadai tidak
otomatis menghasilkan etanol murah. Begitu pula pabrik yang dibangun tanpa
kepastian pasokan bahan baku berisiko beroperasi di bawah kapasitas.
Karena itu, indikator yang lebih penting daripada
angka luas lahan adalah produktivitas bahan baku per hektare, rendemen
etanol, kapasitas pabrik yang benar-benar beroperasi, harga produksi, serta
volume etanol yang dapat diserap pasar.
Pendekatan tersebut juga penting untuk menjaga agar
program tidak menimbulkan tekanan baru terhadap pangan. Perpres 40/2023 sendiri
menempatkan swasembada gula, ketahanan pangan, dan bioetanol dalam satu kerangka
kebijakan.
Target 2028
Pemerintah
telah memberikan horizon waktu sekitar dua tahun untuk menuju produksi E20.
Horizon tersebut cukup untuk memulai pembangunan ekosistem, tetapi terlalu
singkat jika seluruh kapasitas 4 juta KL harus diasumsikan langsung tersedia
dalam waktu bersamaan. Karena itu, ukuran keberhasilan sebaiknya dilakukan
secara bertahap.
2026 merupakan fase
konsolidasi kebijakan, pemetaan lahan, penyiapan investasi, regulasi, dan
rantai pasok. 2027
seharusnya menjadi periode penting untuk melihat perkembangan pembangunan
fasilitas produksi dan peningkatan kapasitas bahan baku. Sementara 2028 menjadi titik yang
lebih relevan untuk menguji apakah target produksi E20 dalam skala komersial
benar-benar mulai terlihat.
Dengan
pendekatan bertahap, pemerintah juga memiliki ruang untuk mengevaluasi
efektivitas insentif yang diberikan. E20 pada akhirnya bukan hanya proyek
energi. Ia merupakan proyek industrialisasi yang membutuhkan pertanian
produktif, modal, teknologi, kepastian pasar, dan kebijakan fiskal yang tepat.
Jika
insentif diberikan secara terukur dan hanya untuk mengatasi hambatan investasi
yang nyata, kebijakan fiskal dapat menjadi jembatan menuju industri yang lebih
mandiri. Sebaliknya, jika insentif diberikan tanpa menguji keekonomian dan
produktivitas, negara berisiko menanggung biaya kebijakan lebih lama dari yang
diperlukan.
Karena
itu, optimisme terhadap E20 sebaiknya tidak dibangun dari besarnya angka 2 juta
hektare atau 4 juta KL semata. Ukuran yang lebih penting adalah apakah dalam
dua tahun ke depan Indonesia mampu mengubah target tersebut menjadi lahan produktif, pabrik yang beroperasi,
investasi yang nyata, pasar yang berjalan, dan pengurangan impor yang dapat
diukur.
Di situlah
kebijakan energi bertemu dengan kepentingan fiskal: bukan sekadar berapa besar
insentif yang diberikan, tetapi apakah insentif tersebut berhasil menciptakan
industri yang pada akhirnya mampu berdiri dengan kekuatan ekonominya sendiri.
Senjata Baru Kemenkeu: Mengusut Kekurangan Pajak Korporasi Lewat Integrasi AI dan Big Data INSW
JAKARTA — Era penyelewengan pajak korporasi melalui manipulasi dokumen transaksi
ekspor-impor tampaknya akan segera berakhir. Kementerian Keuangan (Kemenkeu)
resmi mengakselerasi penggunaan teknologi kecerdasan buatan (Artificial
Intelligence/AI) dan Big Data berbasis sistem Indonesia National
Single Window (INSW) untuk membongkar selisih dan potensi kekurangan
pembayaran pajak korporasi di Indonesia.
Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa langkah ini
dilakukan untuk menutup celah kebocoran penerimaan negara dengan memanfaatkan
timbunan data transaksi perdagangan ekspor-impor yang selama ini terisolasi.
Dalam kunjungan kerjanya ke kantor Lembaga National Single Window (LNSW) di
Jakarta, Menkeu menekankan pentingnya integrasi data secara masif agar
pengawasan fiskal tidak lagi mengandalkan analisis manual yang lambat dan
terbatas.
LNSW memegang peranan sangat strategis karena mengelola basis data raksasa
dari seluruh lalu lintas perizinan ekspor dan impor barang di tanah air. Dengan
implementasi sistem AI terbaru, data historis transaksi perdagangan
internasional ini akan disandingkan (cross-match) secara otomatis dengan
berbagai dokumen perpajakan korporasi, mulai dari Surat Pemberitahuan (SPT)
Tahunan PPh Badan, faktur PPN, hingga pelaporan pembayaran royalti.
Uji Silang Historis dan Mekanisme Trackback
Keunggulan utama pemanfaatan AI dalam ekosistem LNSW ini terletak pada
kemampuannya melakukan penelusuran data ke belakang (tracking back).
Sistem ini mampu menyisir rekam jejak aktivitas ekonomi perusahaan hingga
beberapa tahun pajak sebelumnya. Apabila ditemukan ketidaksesuaian antara
volume ekspor-impor riil dengan nilai omzet atau laba yang dilaporkan dalam
SPT, algoritma AI akan langsung menerbitkan indikasi potensi kurang bayar
dengan tingkat akurasi yang tinggi.
Langkah penguatan integrasi data ini sejalan dengan mandat Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), khususnya
terkait penguatan sistem pengawasan dan integrasi data antar-lembaga
pemerintah. Selain itu, optimalisasi AI di INSW menjadi komplemen vital bagi
keberlangsungan Coretax System DJP, sehingga pengawasan kepatuhan wajib
pajak badan dapat dilakukan secara komprehensif dari hulu (kegiatan
perdagangan) hingga ke hilir (pelaporan kewajiban perpajakan).
|
Komponen
Pengawasan Digital |
Fungsi
Operasional & Integrasi Sistem |
Target
& Dampak Fiskal |
|
Penyedia
Data Hulu (INSW / LNSW) |
Rekapitulasi
perizinan, Pemberitahuan Impor/Ekspor Barang (PIB/PEB). |
Deteksi volume & nilai transaksi
perdagangan riil. |
|
Mesin
Analisis AI & Big Data |
Uji silang (cross-matching)
otomatis data ekspor-impor vs SPT & Royalti. |
Mengidentifikasi selisih omzet &
indikasi underinvoicing. |
|
Fitur
Tracking Back Historis |
Menelusuri data transaksi korporasi
hingga beberapa tahun pajak ke belakang. |
Memulihkan potensi kerugian kas negara
dari masa lalu. |
|
Integrasi
Coretax System DJP |
Sinkronisasi
hasil data AI LNSW ke dalam Profil Risiko Wajib Pajak. |
Meningkatkan ketepatan sasaran
pemeriksaan & penagihan. |
Menuju
Kepatuhan Pajak Korporasi yang Adil
Inisiatif pemanfaatan AI oleh Kemenkeu ini dinilai sebagai terobosan
independen yang cerdas untuk meningkatkan tax ratio nasional tanpa harus
menaikkan tarif pajak. Pengawasan berbasis data terintegrasi ini juga dinilai
menciptakan iklim usaha yang adil (level playing field), mencegah
korporasi nakal melakukan underinvoicing atau transfer pricing
guna menghindari kewajiban fiskal.
Pemerintah menegaskan bahwa pengembangan sistem berbasis AI ini akan terus
disempurnakan berdasarkan kebutuhan penegakan hukum di lapangan. Dengan
pengawasan yang kian presisi dan tanpa celah, korporasi diimbau untuk
menyampaikan laporan keuangan dan perpajakan secara transparan, sebab seluruh
jejak aktivitas perdagangan kini dapat terdeteksi secara otomatis oleh sistem
digital negara.
Membidik Ekonomi Digital Tanpa Batas: Babak Baru Pemajakan Transaksi Luar Negeri
JAKARTA — Laju pesat ekonomi digital lintas negara kini tak lagi luput dari
jangkauan radar fiskal nasional. Mulai Kamis (10/9/2026), pemerintah secara
resmi mengoperasikan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri
(SPP-TDLN). Langkah strategis ini dirancang untuk memperluas basis Pajak
Pertambahan Nilai (PPN) dari aktivitas perdagangan digital mancanegara yang
selama ini belum terjangkau oleh mekanisme PPN Perdagangan Melalui Sistem
Elektronik (PMSE).
Menteri Keuangan Purbaya Yudhi Sadewa mengonfirmasi bahwa empat bank
anggota Himpunan Bank Milik Negara (Himbara) telah merampungkan tahap uji coba
(sandboxing) dan siap memungut PPN dari transaksi digital luar negeri.
Direktur Jenderal Pajak Bimo Wijayanto optimistis, kehadiran SPP-TDLN berpotensi
mendongkrak basis penerimaan pajak sektor digital hingga dua kali lipat dari
posisi saat ini yang berada di kisaran Rp8 triliun hingga Rp12 triliun per
tahun.
Landasan hukum kebijakan ini ditopang oleh Peraturan Presiden (Perpres)
Nomor 68 Tahun 2025 yang menunjuk PT Jalin Pembayaran Nusantara (Jalin) sebagai
penyelenggara utama sistem, serta Peraturan Menteri Keuangan (PMK) Nomor 49
Tahun 2026 yang mengatur mekanisme teknis pemungutannya.
Menggeser Titik Kontrol ke
Kanal Pembayaran Domestik
Perbedaan mendasar antara skema
baru ini dengan PPN PMSE terletak pada titik kontrol pemungutan (point of
control). Jika PPN PMSE bertumpu pada kesadaran platform digital
asing untuk mendaftar sebagai pemungut pajak, maka SPP-TDLN menggeser simpul
pemungutan langsung ke kanal pembayaran domestik, seperti kartu kredit/debit,
rekening bank, maupun penyedia jasa pembayaran di Indonesia.
Direktur Eksekutif Indonesia
Economic Fiscal (IEF) Research Institute, Ariawan Rahmat, menjelaskan bahwa
SPP-TDLN tidak menggantikan skema PMSE, melainkan bersifat komplementer. Sistem
baru ini hadir secara khusus untuk menjaring transaksi dari penyedia jasa atau
pedagang luar negeri skala menengah dan kecil yang jumlahnya sangat banyak tetapi
belum masuk dalam jaringan pemungut PPN PMSE.
Secara operasional, bank atau perantara pembayaran (Penerbit) akan
mengirimkan data transaksi masyarakat ke sistem Jalin untuk dikonfirmasi.
Begitu konfirmasi terbit paling lambat satu hari kerja, PPN terutang sebesar
11% (dihitung dengan rumus 11/111 dari nilai transaksi) wajib dipungut dan
disetorkan ke kas negara. Untuk menjaga privasi konsumen, regulasi mewajibkan
seluruh data sensitif seperti nomor rekening dikirim dalam bentuk terenkripsi.
Potensi Penerimaan vs Beban Administrasi
Sejumlah pengamat perpajakan memberikan estimasi dan catatan kritis atas
implementasi sistem baru ini. Konsultan Pajak Botax Consulting Indonesia, Raden
Agus Suparman, memperkirakan SPP-TDLN berpotensi menyumbang tambahan penerimaan
PPN sekitar Rp3 triliun hingga akhir 2026. Menurutnya, pergeseran titik
pemungutan ke lembaga keuangan efektif menutup celah penghindaran pajak bagi
entitas asing yang tidak memiliki bentuk usaha tetap di Indonesia.
Namun, Pengamat Pajak dari Center for Indonesia Taxation Analysis (CITA), Fajry Akbar, memberikan nada peringatan. Fajry menilai pelibatan perbankan dan lembaga keuangan sebagai pemungut berisiko menambah beban administrasi (administrative burden) dan biaya kepatuhan (cost of compliance) bagi industri keuangan. Ia menyoroti bahwa sebagian besar pemain digital luar negeri berukuran besar (big tech) sebenarnya sudah masuk dalam pendaftaran PPN PMSE, sehingga ruang penerimaan tambahan dari pemain skala kecil berpotensi terbatas.
Keberhasilan SPP-TDLN pada akhirnya akan diuji dari sejauh mana keandalan teknologi PT Jalin Pembayaran Nusantara dan perbankan dalam memproses jutaan konfirmasi transaksi harian secara cepat tanpa mengganggu kenyamanan transaksi konsumen. Pemerintah diharapkan dapat menjaga keseimbangan antara optimalisasi penerimaan negara dan efisiensi sistem pembayaran nasional.
Dilema Restitusi Pajak: Antara Pengetatan Kas Negara dan Ancaman Likuiditas Dunia Usaha
JAKARTA — Kebijakan pengetatan pengembalian kelebihan pembayaran pajak (restitusi)
oleh pemerintah kini memicu polemik hangat di ranah publik. Di satu sisi,
langkah ini dinilai menjadi benteng pertahanan fiskal demi mencegah kebocoran
kas negara. Namun di sisi lain, lambatnya pencairan restitusi pajak, khususnya
Pajak Pertambahan Nilai (PPN), mulai menekan arus kas (cash flow) dunia
usaha, sampai memunculkan ancaman gelombang Pemutusan Hubungan Kerja (PHK) dan
risiko kebangkrutan pabrik di daerah.
Berdasarkan data Direktorat Jenderal Pajak Kementerian Keuangan, realisasi
pencairan restitusi hingga 31 Juli 2026 tercatat sebesar Rp185,38 triliun.
Nilai ini merosot tajam hingga 34% secara tahunan (year-on-year/yoy)
dibandingkan periode Juli 2025 yang mencapai Rp279,4 triliun. Penurunan drastis
ini tak lepas dari diterbitkannya Peraturan Menteri Keuangan (PMK) No. 28/2026
tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak yang
memperketat kriteria pengajuan restitusi dipercepat.
Pengetatan tersebut merupakan respons atas melonjaknya restitusi pada 2025
yang menembus Rp361,15 triliun. Kala itu, tingginya lonjakan restitusi berandil
menyebabkan shortfall atau melesetnya penerimaan pajak sebesar Rp271,7
triliun dari target APBN. Bertekad agar kas negara tak jebol untuk kedua
kalinya, pemerintah pun berupaya menekan angka restitusi 2026 di bawah ambang
batas Rp300 triliun.
Keluhan Industri dan
Bayang-Bayang Pailit
Meskipun laporan penerimaan pajak neto diklaim tumbuh hingga pertengahan
tahun, realita di lapangan menunjukkan kegelisahan mendalam. Suara keprihatinan
tak hanya datang dari pengusaha asing Penanaman Modal Asing (PMA) tetapi juga
dari pelaku usaha nasional yang diwakili Asosiasi Pengusaha Indonesia (Apindo)
dan Kamar Dagang dan Industri (Kadin) Indonesia.
Wakil Ketua Komisi VII DPR RI, Rahayu Saraswati Djojohadikusumo,
mengungkapkan bahwa banyak pemilik pabrik di kawasan industri seperti Jawa
Timur mulai mengeluhkan ketidakpastian pencairan restitusi. Bagi
manufaktur berbasis ekspor, restitusi PPN bernilai amat vital untuk membiayai
operasional harian dan proyek baru.
"Kalau misalkan restitusi pajak ini tidak selesai atau tidak turun,
pelaku usaha mengeluh mungkin harus PHK bahkan pailit," tegas Saraswati
dalam Rapat Kerja bersama Kementerian Perindustrian.
Senada dengan hal tersebut, Kepala Riset Perpajakan Center for Indonesia
Taxation Analysis (CITA), Fajry Akbar, menilai bahwa tersendatnya restitusi
akan memaksa eksportir menaikkan harga jual produk demi menjaga likuiditas. Langkah
terpaksa ini berisiko mengikis daya saing produk Indonesia di pasar global.
Fajry juga menyoroti risiko siklus berulang, di mana target penerimaan pajak
dalam RAPBN 2027 yang dipasang terlalu tinggi berpotensi kembali mengorbankan
pencairan restitusi.
Penjelasan Otoritas dan Pentingnya Asas Simetri
Menanggapi keluhan yang kian membesar, Direktur Jenderal Pajak Bimo
Wijayanto menegaskan bahwa seluruh proses restitusi dipastikan tetap berjalan
sesuai Prosedur Operasional Standar (SOP) dan undang-undang. DJP membantah tuduhan
sengaja mempersulit atau menetapkan kuota penahanan restitusi demi mengamankan
target penerimaan.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa lamanya durasi pencairan sangat bergantung pada validitas data serta kedalaman pemeriksaan yang diperlukan. Otoritas berjanji akan menjaga keseimbangan antara kecepatan layanan dan akuntabilitas.
Di sisi lain, dunia usaha mendesak pemerintah agar memegang teguh asas simetri dan kesetaraan (tax equity). Sebagaimana wajib pajak dituntut patuh dan tepat waktu menyetor pajak, hak pengembalian atas kelebihan bayar pun idealnya difasilitasi dengan kelancaran yang sama. Solusi jalan tengah yang cepat amat mendesak guna memastikan fiskal negara tetap aman tanpa mengorbankan napas industri nasional.
Di Balik Euforia Kendaraan Listrik: Apakah Negara Sungguh Diuntungkan?
JAKARTA - Peningkatan
pesat populasi kendaraan listrik berbasis baterai di Indonesia memunculkan
sebuah pertanyaan kritis terkait posisi keuangan negara. Transformasi industri
otomotif ini menghadirkan tantangan sekaligus peluang baru bagi penerimaan
negara. Pergeseran tren pasar ini memberikan tekanan yang nyata bagi pabrikan
mobil konvensional yang telah membangun jaringan bisnis di Indonesia selama
puluhan tahun.
Runtuhnya Rantai Pasok Lokal
Industri otomotif nasional
sejatinya ditopang oleh ekosistem rantai pasok yang sangat besar. Pabrikan
mobil konvensional yang ada saat ini memiliki struktur produksi dengan capaian
Tingkat Komponen Dalam Negeri atau TKDN yang telah mampu menyerap komponen dari
pabrik lokal pada kisaran tujuh puluh hingga delapan puluh lima persen. Proses
produksi mobil konvensional secara nyata menciptakan transaksi ekonomi berantai
yang jauh lebih besar melalui pembelian barang dari vendor dalam negeri. Mobil
bermesin bakar memiliki ribuan komponen mekanis yang selama ini menghidupi
rantai pasok dalam negeri mulai dari pabrikan perakit utama hingga pemasok
skala kecil. Kondisi ini berbanding
terbalik dengan kendaraan listrik. Saat ini berbagai merek mobil listrik
melakukan perakitan lokal sekadar untuk memenuhi batas syarat persentase
Tingkat Komponen Dalam Negeri minimal sebesar empat puluh persen demi
memperoleh insentif dari pemerintah. Pada struktur biaya pabrikan mobil
listrik, komponen terbesar pembentuk harga pokok produksi berasal dari paket
baterai yang porsinya dapat mencapai enam puluh persen dari total biaya
produksi. Sampai dengan saat ini seluruh kebutuhan baterai tersebut masih
sepenuhnya diimpor dari luar negeri dan tidak ada satu pun yang merupakan hasil
produksi dalam negeri.
Efek Domino bagi Perekonomian
Domestik
Pergeseran tren menuju kendaraan
listrik membawa dampak pelemahan sistematis bagi industri penunjang otomotif
konvensional. Pihak yang terdampak langsung meliputi produsen blok mesin,
sistem transmisi, tangki bahan bakar, hingga sistem pembuangan. Pada tingkat
layanan hilir, pihak yang tergerus mencakup jaringan bengkel resmi, bengkel
umum independen, serta distributor suku cadang rutin seperti pelumas cair,
saringan udara, dan busi. Kematian
perlahan pada ekosistem lokal ini secara langsung memicu penyusutan kontribusi
pendapatan perusahaan kepada negara akibat penurunan laba drastis dari para
pemasok. Lebih lanjut, terdapat ancaman nyata penurunan penerimaan negara dari
sektor ketenagakerjaan seiring potensi pengurangan pekerja di pabrik komponen,
serta merosotnya pungutan negara atas transaksi jasa perawatan dan pembuatan
suku cadang. Di sisi lain, tingginya
porsi transaksi afiliasi lintas negara pada industri kendaraan listrik membuka
ruang kerawanan berupa rekayasa harga beli komponen impor. Agen pemegang merek
di Indonesia memiliki celah kelonggaran untuk sengaja meninggikan harga beli
komponen melampaui harga pasar yang wajar agar keuntungan operasi di dalam
negeri menjadi sangat tipis atau bahkan dilaporkan merugi di atas kertas.
Mencari Penawar di Sektor
Energi Hilir
Sebagai penyeimbang atas
hilangnya kontribusi ekonomi dari sektor otomotif lama, pergeseran pusat
konsumsi energi membuka lahan pendapatan baru yang belum digali secara optimal.
Anggaran konsumsi masyarakat yang sebelumnya dihabiskan di stasiun pengisian
bahan bakar umum kini berpindah utuh ke ekosistem kelistrikan. Potensi tersebut mencakup peningkatan transaksi
penjualan daya listrik, penyedia jasa stasiun pengisian daya, hingga penjualan
dan pemasangan alat pengisian daya rumahan. Otoritas pengelola penerimaan
negara perlu memetakan seluruh perubahan ini secara cermat agar potensi
pendapatan yang hilang dari sektor otomotif konvensional dapat tergantikan
sepenuhnya oleh ekosistem ekonomi yang baru.

Fenomena Ledakan Mobil Listrik: Pergeseran Gaya Hidup dan Rasionalitas Ekonomi Konsumen
JAKARTA - Pemandangan
jalan raya di berbagai kota besar Indonesia menyuguhkan lanskap baru yang
sangat nyata. Kendaraan listrik berbasis baterai yang sebelumnya hanya diminati
oleh kelompok tertentu kini telah berubah menjadi pilihan umum bagi masyarakat
luas. Keadaan tersebut dibuktikan dengan data penjualan pada paruh pertama
tahun 2026, di mana kendaraan listrik berhasil menguasai lebih dari 26 persen
dari total pasar otomotif secara nasional. Peningkatan jumlah kendaraan listrik
di berbagai wilayah perkotaan saat ini didominasi oleh merek yang berasal dari
Tiongkok.
Fenomena pergeseran tren pasar
ini tidak terjadi secara kebetulan. Peningkatan ketertarikan masyarakat sangat
didorong oleh harga kendaraan yang semakin terjangkau, perluasan fasilitas
pengisian daya, serta hematnya biaya operasional harian. Mobil listrik dikenal
luas sangat hemat energi dan minim perawatan jika disandingkan dengan mobil
bermesin bakar konvensional.
Dari kacamata ekonomi masyarakat,
tren ini memperlihatkan rasionalitas konsumen dalam mengelola pengeluaran
jangka panjang. Keputusan beralih ke mobil listrik didasari oleh kalkulasi
efisiensi yang sangat matang. Kendaraan bermesin bakar menuntut pemiliknya
untuk melakukan servis rutin berupa penggantian cairan pelumas dan berbagai
suku cadang secara berkala. Sebaliknya, perawatan mobil listrik umumnya hanya
berkisar pada pemeriksaan sistem pendinginan dan pengecekan kesehatan baterai
yang sering kali diwajibkan untuk dilakukan secara eksklusif di jaringan
bengkel resmi bawaan pabrik. Hal ini menjadikan biaya operasional jauh lebih
murah bagi pengguna komuter harian.
Namun, pesatnya adopsi ini
membawa gelombang perubahan nyata bagi ekosistem otomotif lama. Pergeseran tren
pasar ini memberikan tekanan yang nyata bagi pabrikan mobil konvensional yang
telah membangun jaringan bisnis di Indonesia selama puluhan tahun. Penurunan
angka penjualan di dalam negeri memaksa para produsen ini untuk mengalihkan
fokus pemasaran mereka ke pasar ekspor agar kapasitas pabrik tetap beroperasi
secara optimal.
Dampak perubahan ini juga
dirasakan langsung oleh pelaku usaha di tingkat akar rumput. Karakteristik
kendaraan listrik yang tidak memerlukan perawatan rutin membuat banyak bengkel
umum dan penjual suku cadang mengalami penurunan pendapatan. Gejala ini semakin
terlihat jelas dengan adanya penutupan sejumlah bengkel dan diler resmi mobil
konvensional yang kemudian berubah fungsi menjadi agen penyalur merek kendaraan
listrik baru.
Fenomena ledakan mobil listrik
ini pada akhirnya bukan sekadar pergantian teknologi mesin, melainkan potret
nyata bagaimana efisiensi ekonomi yang dicari oleh konsumen mampu mengubah
wajah industri secara menyeluruh dari hulu hingga ke tingkat pelayanan paling
bawah.

Evaluasi Insentif Mobil Listrik: Menakar Ulang Manfaat Ekonomi dan Keadilan Usaha
JAKARTA - Kebijakan
pemerintah yang memberikan berbagai insentif bagi pembeli mobil listrik
berpotensi menekan jumlah penerimaan pajak pada masa mendatang. Saat ini konsumen
menikmati pajak pertambahan nilai yang ditanggung pemerintah, pembebasan pajak
barang mewah, hingga pembebasan pajak daerah. Fasilitas bea masuk juga dinolkan
untuk impor mobil listrik utuh maupun terurai. Pertanyaannya, apakah deretan
stimulus ini masih relevan untuk terus dipertahankan tanpa evaluasi?
Beban Arus Kas Negara
Pemberian karpet merah ini
rupanya membawa risiko tersembunyi berupa tekanan arus kas negara akibat
permohonan pengembalian kelebihan bayar pajak dari dua kutub industri. Di satu
sisi, lesunya pasar domestik membuat pabrikan mobil konvensional terpaksa
mengalihkan produknya ke pasar ekspor yang mematok pungutan ekspor nol persen,
sementara mereka berhak menagih kembali kompensasi pajak dari transaksi rantai
pasok lokalnya yang sangat besar. Di
sisi lain, pabrikan mobil listrik yang menikmati subsidi pemerintah hanya
menyetorkan porsi pungutan yang sangat kecil dari konsumen akhir. Padahal pada
saat yang sama, mereka diizinkan mengklaim penuh pengembalian pajak atas
kegiatan impor baterai dan perakitan. Dua anomali transaksi yang saling
bertolak belakang ini diproyeksikan akan mengakibatkan penarikan dana tunai
dalam jumlah masif dari kas negara.
Menambal Kebocoran Nilai
Ekonomi
Hal yang jauh lebih krusial
adalah rentannya struktur industri ini terhadap risiko aliran modal ke luar
negeri. Struktur biaya produksi mobil listrik didominasi oleh baterai dan motor
penggerak utama yang mayoritas mutlak masih didatangkan dari perusahaan induk
di negara asal. Mengingat transaksi hulu ini dilakukan antar entitas yang
saling berafiliasi, terdapat ruang celah di mana harga komponen impor bisa saja
dicatat melampaui harga pasar yang wajar.
Dampak dari tingginya porsi transaksi impor afiliasi ini membuat
keuntungan operasi pabrikan di dalam negeri akan selalu terlihat sangat tipis
atau bahkan dilaporkan merugi. Insentif pembebasan bea masuk justru secara
tidak langsung memfasilitasi celah ini, karena nilai impor barang yang
membengkak tidak lagi terbebani pungutan pabean. Selain melalui komponen fisik, potensi
menguapnya nilai ekonomi ke luar negeri juga bisa terjadi melalui skema
pembebanan biaya tidak berwujud. Tagihan lisensi teknologi sistem, biaya
pembaruan perangkat lunak, serta aneka jasa manajemen lintas negara dapat
menempatkan Indonesia sekadar sebagai lokasi perakitan berisiko rendah yang
menyisakan sedikit keuntungan domestik.
Syarat Mutlak Pendalaman
Industri
Melihat berbagai dinamika
tersebut, sudah saatnya pemerintah melakukan evaluasi menyeluruh. Pemberian
fasilitas kelonggaran pajak maupun bea masuk ke depannya wajib diikat dengan
syarat pendalaman struktur manufaktur lokal secara nyata. Langkah ini sangat
krusial demi memastikan terciptanya nilai tambah ekonomi di dalam negeri,
sekaligus menjaga iklim persaingan bisnis yang sehat bagi seluruh pelaku
industri otomotif nasional.
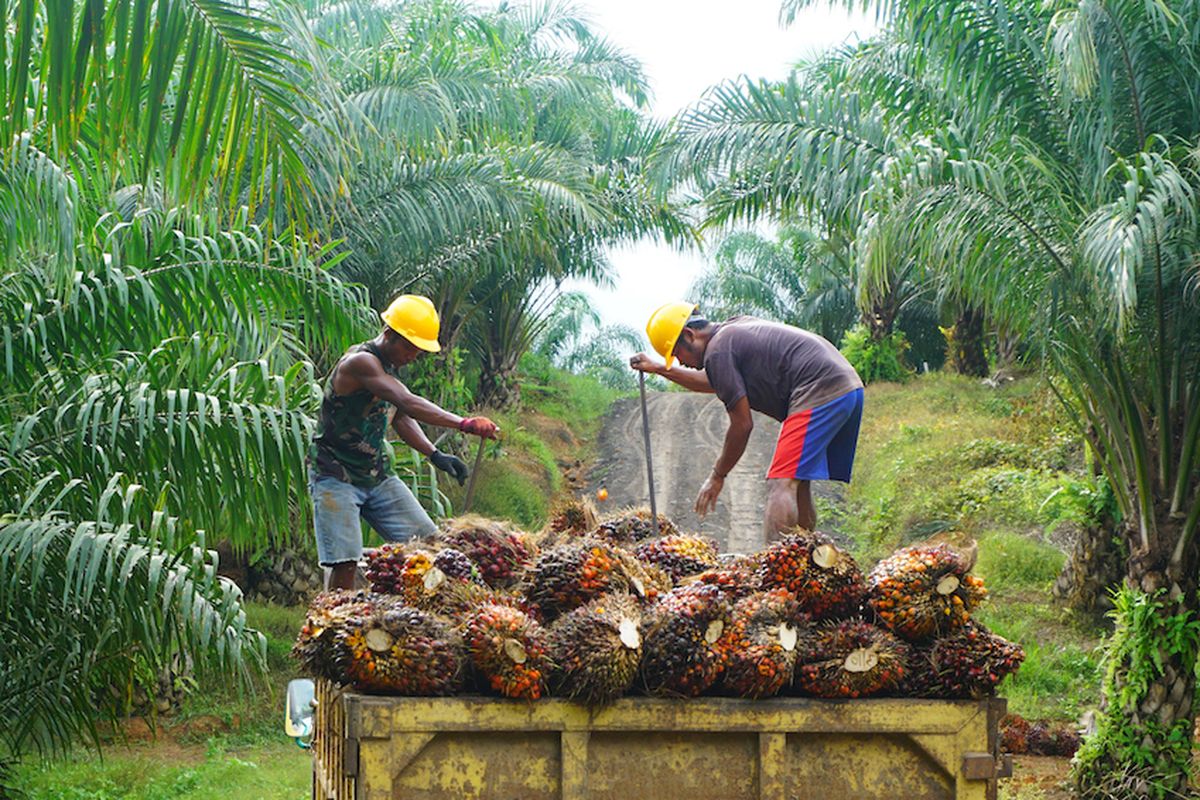
Membongkar Siasat Curang Ekspor Sawit: DJP dan Kejagung Buru Potensi Rp1,1 Triliun
JAKARTA — Sektor kelapa sawit (crude palm oil/CPO) kembali menjadi
sorotan tajam otoritas pajak dan penegak hukum di Indonesia. Direktorat Jenderal
Pajak Kementerian Keuangan (DJP Kemenkeu) bekerja sama secara simultan dengan
Kejaksaan Agung (Kejagung) tengah mendalami dugaan pelanggaran berat perpajakan
berupa praktik underinvoicing (penurunan nilai faktur ekspor) dan transfer
pricing pada sektor komoditas strategis ini. Sebanyak 32 Wajib Pajak (WP)
korporasi kini masuk dalam radar pemeriksaan intensif demi mengikis kebocoran
kas negara.
Pengusutan
berskala besar ini pertama kali dipicu oleh temuan awal yang diungkap ke publik
oleh Menteri Keuangan Purbaya Yudhi Sadewa. Sebagai tindak lanjut, DJP langsung
menggelar pemeriksaan bukti permulaan hingga tahap penyidikan atas dugaan
tindak pidana perpajakan.
Direktur
Jenderal Pajak Bimo Wijayanto menjelaskan bahwa skema penanganan saat ini
terbagi dalam beberapa klaster operasional. Sebanyak 23 WP sektor sawit sedang
dalam proses penghitungan nilai kerugian pendapatan negara, sementara 8 WP
lainnya sudah masuk ke tahap penanganan lanjutan dengan perluasan area
penyidikan hingga tahun pajak 2023.
Berdasarkan
taksiran sementara, potensi penerimaan negara yang berhasil dipetakan dari 11
WP dari total daftar tersebut mencapai Rp1,1 triliun. Praktik underinvoicing,
modus di mana eksportir melaporkan harga jual komoditas di bawah nilai
transaksi riil guna mengecilkan kewajiban pajak, serta skema transfer
pricing ke perusahaan afiliasi di luar negeri, dinilai menjadi pintu utama
hilangnya potensi penerimaan negara dari lonjakan komoditas global.
Asas Ultimum
Remedium dan Sinergi Data Lintas Lembaga
Kendati
penegakan hukum berjalan agresif, otoritas perpajakan tetap mengedepankan asas ultimum
remedium sesuai dengan rambu-rambu hukum yang berlaku di Indonesia. Asas
ini menempatkan sanksi pidana sebagai jalan terakhir, yang memberikan ruang
bagi wajib pajak yang kooperatif untuk membetulkan kekeliruannya secara
sukarela.
Sepanjang proses
pengusutan berjalan, DJP mencatat sudah ada 3 WP sektor sawit yang memanfaatkan
skema pembetulan Surat Pemberitahuan (SPT) tahunan secara mandiri. Ketiganya
langsung menyetorkan kas ke negara dengan nilai akumulatif mencapai Rp200
miliar.
Langkah
koordinasi yang erat dengan Korps Adhyaksa menjadi pembeda utama dalam
pengusutan kali ini. DJP dan Kejagung menerapkan mekanisme pertukaran data
secara real-time untuk mempersempit ruang gerak pelaku penyelewengan
pajak. Sinergi ini tercermin dari adanya permintaan data 18 wajib pajak
terperinci oleh Kejagung yang melacak rekam jejak transaksi hingga 18 tahun ke
belakang.
Melalui
pembagian yurisdiksi yang matang, satu perkara WP besar saat ini ditangani
langsung di tingkat penyidikan Kejagung, sementara DJP memastikan tetap
melakukan pengusutan simultan tanpa ego sektoral demi memulihkan keuangan
negara.
Mengamankan
Rezim Pajak Sektor Komoditas
Secara
makroekonomi, ketegasan pemerintah dalam menindak kecurangan pelaporan ekspor
CPO merupakan langkah vital demi menjaga keadilan iklim berusaha (level
playing field). Komoditas kelapa sawit merupakan salah satu penyumbang
devisa terbesar, sehingga kepatuhan pajak di sektor ini berdampak langsung pada
kestabilan APBN nasional. Menteri Keuangan Purbaya Yudhi Sadewa menegaskan
pihaknya memberikan dukungan penuh dan menyerahkan proses hukum secara
independen kepada Kejaksaan Agung.
Melalui
pemanfaatan regulasi perpajakan yang kuat dan didukung integrasi data yang
transparan, pengusutan ini diharapkan dapat memberikan efek jera (deterrent
effect) bagi pelaku industri komoditas. Langkah strategis ini membuktikan
bahwa pemerintah tidak hanya berfokus pada ekstensifikasi pajak masyarakat
kecil, melainkan secara adil dan tegas menegakkan transparansi pada korporasi
besar demi kedaulatan ekonomi nasional.
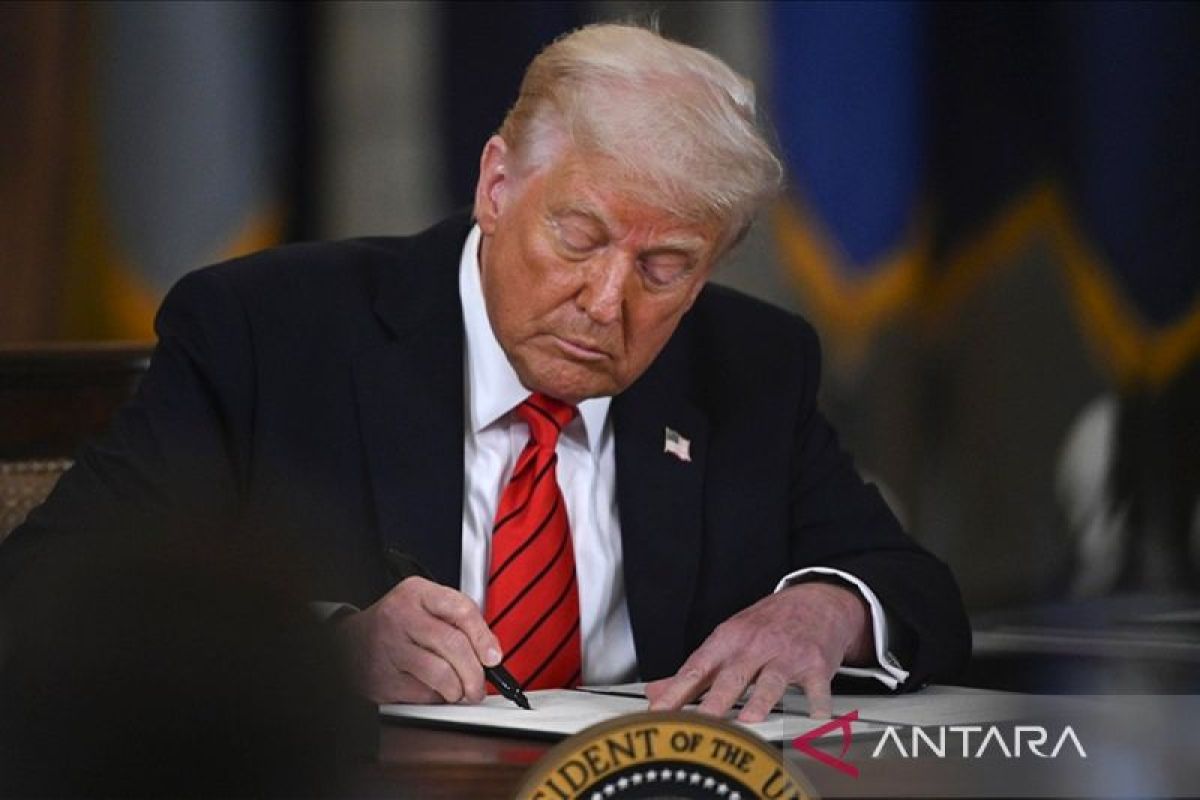
Ketika Tarif Trump Tidak Menghambat Pertumbuhan Ekspor Indonesia ke Amerika Serikat
Kekhawatiran Awal atas Kebijakan Tarif
JAKARTA — Ketika
Presiden Amerika Serikat Donald Trump menerapkan kebijakan tarif resiprokal
terhadap sejumlah negara mitra dagang, termasuk Indonesia, kekhawatiran segera
muncul di kalangan pelaku usaha. Tambahan bea masuk dinilai berpotensi
menurunkan daya saing harga produk Indonesia di pasar Amerika Serikat sekaligus
membuka peluang bagi importir untuk beralih ke negara pemasok lain.
Kekhawatiran
tersebut bukan tanpa alasan. Amerika Serikat selama ini menjadi salah satu
tujuan utama ekspor nonmigas Indonesia, terutama untuk komoditas manufaktur
seperti mesin dan peralatan elektronik, tekstil dan garmen, alas kaki,
furnitur, serta berbagai produk industri lainnya. Setiap perubahan kebijakan
perdagangan di negara tujuan sebesar Amerika tentu akan dibaca sebagai ancaman
bagi kesinambungan ekspor nasional.
Meski
demikian, perkembangan selama masa penerapan tarif menunjukkan bahwa dampaknya
terhadap dunia usaha Indonesia tidak sebesar yang sebelumnya diperkirakan.
Ekspor Indonesia Terbukti Tetap Bertahan
Data
impor Amerika Serikat dari Indonesia sepanjang 2025 menunjukkan bahwa nilai
perdagangan secara keseluruhan masih relatif stabil dan bahkan tetap lebih baik
dibandingkan periode tahun sebelumnya. Penyesuaian memang sempat terlihat
sesaat setelah pengumuman tarif pada April 2025 maupun ketika tarif hasil
negosiasi mulai berlaku pada Agustus 2025. Namun tekanan tersebut tidak berlangsung
lama dan tidak sampai mengubah tren umum perdagangan kedua negara.
Fakta ini
memberi gambaran bahwa tarif tambahan bukan satu-satunya faktor yang menentukan
keputusan impor di pasar Amerika Serikat. Dalam praktik perdagangan
internasional, hubungan antara eksportir dan buyer dibangun bukan hanya atas
dasar harga, tetapi juga menyangkut kepastian suplai, kesesuaian spesifikasi,
kualitas produk, serta efisiensi distribusi.
Sejumlah
komoditas utama Indonesia—mulai dari komponen mesin, perlengkapan elektronik,
tekstil, alas kaki, furnitur, hingga produk berbasis karet—merupakan bagian
dari rantai pasok yang sudah lama terbentuk. Karena itu, importir Amerika tidak
serta-merta dapat mengganti pemasok hanya karena adanya kenaikan tarif dalam
jangka pendek. Dengan kata lain, kebijakan tarif memang menambah biaya
perdagangan, tetapi belum cukup kuat untuk menurunkan permintaan terhadap
produk Indonesia secara signifikan.
Pembatalan Tarif Menjadi Sentimen Positif
Situasi
tersebut kemudian berkembang setelah Mahkamah Agung Amerika Serikat pada
Februari 2026 membatalkan kebijakan tarif resiprokal yang sebelumnya diterapkan
melalui International Emergency Economic Powers Act (IEEPA). Putusan tersebut
sekaligus diikuti kebijakan pengembalian pungutan bea masuk kepada sekitar 330
ribu perusahaan importir di Amerika Serikat melalui mekanisme refund.
Bagi
eksportir Indonesia, keputusan ini tentu memberikan sentimen positif.
Pengembalian bea masuk kepada importir berarti terdapat tambahan ruang
likuiditas di sisi buyer, yang pada gilirannya dapat menjaga bahkan
meningkatkan kapasitas pembelian mereka dari luar negeri.
Namun
demikian, pembatalan tarif ini lebih tepat dilihat sebagai faktor yang
memperlonggar iklim perdagangan daripada sebagai penyelamat atas kondisi ekspor
yang sebelumnya tertekan berat. Sebab, selama tarif masih berlaku pun, data
menunjukkan ekspor Indonesia ke Amerika Serikat tetap berada pada jalur yang
relatif terjaga.
Artinya,
struktur permintaan pasar Amerika terhadap produk Indonesia pada dasarnya masih
cukup kuat.
Dimensi Perpajakan Tidak Bisa Diabaikan
Di balik
aspek perdagangan tersebut, terdapat dimensi lain yang mulai relevan untuk
diperhatikan, yakni implikasi perpajakan pada perusahaan eksportir.
Secara
administratif, refund bea masuk memang dibayarkan kepada importir di Amerika
Serikat. Akan tetapi, dalam praktik bisnis internasional, pembebanan tarif
sering kali menjadi bagian dari klausul komersial antara penjual dan pembeli.
Tidak tertutup kemungkinan terdapat skema penyesuaian harga, kompensasi biaya,
reimbursement, atau pembagian manfaat atas pungutan yang dikembalikan.
Dalam
situasi seperti ini, perusahaan eksportir Indonesia berpotensi menghadapi
perubahan nilai transaksi yang pada akhirnya memengaruhi pencatatan pendapatan
maupun beban usaha. Perubahan tersebut tentu tidak berhenti pada laporan
keuangan semata, tetapi juga dapat berdampak pada penghitungan kewajiban Pajak
Penghasilan Badan apabila terdapat koreksi nilai kontrak atau tambahan
penerimaan yang timbul dari transaksi ekspor.
Karena
itu, isu tarif Trump sesungguhnya tidak hanya berhenti pada persoalan
perdagangan luar negeri, melainkan juga menuntut ketelitian administrasi fiskal
di tingkat perusahaan. Ketepatan dalam mencatat penyesuaian transaksi,
penggantian biaya, maupun manfaat ekonomi lain yang timbul dari refund menjadi
penting agar tidak menimbulkan perbedaan pengakuan dalam pembukuan maupun
pelaporan perpajakan.
Dunia Usaha Indonesia Relatif Adaptif
Pengalaman
selama periode tarif Trump memberikan pelajaran bahwa ketahanan ekspor
Indonesia ke pasar Amerika Serikat tidak semata ditentukan oleh perubahan
kebijakan tarif. Yang jauh lebih menentukan justru kemampuan pelaku usaha
menjaga harga yang kompetitif, mutu produk, kepastian pengiriman, dan hubungan
dagang jangka panjang dengan buyer.
Selama
faktor-faktor tersebut dapat dipertahankan, tambahan tarif memang dapat menekan
margin, tetapi belum tentu langsung menurunkan volume permintaan.
Karena
itu, anggapan bahwa tarif Trump akan secara drastis mengganggu kinerja ekspor
Indonesia tampaknya perlu ditempatkan secara lebih proporsional. Dinamika
proteksionisme Amerika Serikat tetap harus dicermati, tetapi data menunjukkan
bahwa dunia usaha nasional memiliki kapasitas adaptasi yang cukup baik dalam
menghadapi perubahan tersebut.
Pada
akhirnya, tarif Trump memang menciptakan tekanan biaya, namun tidak sampai
mengubah secara mendasar peta ekspor Indonesia ke Amerika Serikat. Tantangan
berikutnya justru terletak pada kemampuan eksportir memanfaatkan ruang
perdagangan yang kembali terbuka, sembari memastikan seluruh konsekuensi
keuangan dan perpajakan dari transaksi tersebut dikelola secara tepat.
Perlu Sistem Whistleblowing Pajak yang Kuat untuk Dukung Pengawasan Publik
Dalam kurun waktu 2018 hingga 2024, tren pengaduan pelanggaran perpajakan menunjukkan penurunan, dan hanya sebagian kecil yang ditindaklanjuti hingga tahap pemeriksaan bukti permulaan. Rendahnya efektivitas ini disebabkan oleh lemahnya kualitas laporan—banyak yang tidak didukung bukti, informasi minim, atau tidak relevan dengan tindak pidana perpajakan.
Saat ini, belum terdapat regulasi khusus yang mengatur secara menyeluruh penanganan pengaduan pelanggaran perpajakan, termasuk perlindungan bagi pelapor. Padahal, pelaporan masyarakat berperan penting dalam mendukung sistem perpajakan berbasis self-assessment yang dijalankan di Indonesia. Sebagai perbandingan, pengelolaan pengaduan pelanggaran oleh pegawai di Kementerian Keuangan sudah diatur dengan cukup baik, termasuk aspek perlindungan identitas dan insentif bagi pelapor.
Studi internasional menunjukkan bahwa negara-negara seperti AS dan Korea Selatan berhasil meningkatkan pelaporan pelanggaran pajak melalui Whistleblowing System yang memberikan perlindungan hukum dan insentif finansial bagi pelapor.
Penerapan sistem whistleblowing yang lebih terstruktur dan didukung regulasi kuat di bidang perpajakan dinilai dapat mendorong partisipasi publik dalam pelaporan kecurangan pajak. Selain memperkuat perlindungan pelapor, sistem ini juga dapat membantu menyaring laporan yang benar-benar layak ditindaklanjuti. Untuk itu, pembentukan kebijakan khusus terkait whistleblowing di bidang perpajakan menjadi langkah penting dalam memperbaiki tata kelola dan meningkatkan kepatuhan perpajakan di Indonesia.
Petugas Bakal Diperiksa terkait Pungli Sopir Bajaj yang Viral
Bobroknya tata kelola parkir di Jakarta terungkap lewat video viral petugas derek yang diduga melakukan pungutan liar kepada sopir bajaj. Dishub Daerah Khusus Jakarta bakal memeriksa petugas tersebut dan memberikan sanksi kepada mereka yang terlibat dalam pungli itu. Video diunggah pada 27 Juni 2025 itu memperlihatkan dugaan praktik pungli oleh petugas derek Dishub di Jalan Salemba Raya, Jakpus. Dalam video, tampak sopir bajaj tengah membeli sesuatu dari pedagang kaki lima. Si perekam video lalu menyebut sopir bajaj kerap menyetor sebungkus rokok kepada petugas Dishub di Salemba Raya. Sopir bajaj terekam berjalan ke arah mobil derek yang berhenti di tepi jalan. Ia menyerahkan sebungkus rokok, kepada petugas di mobil derek. Setelah itu, petugas pun berlalu. Si perekam lantas menyudahi videonya dengan mengatakan petugas Dishub naik mobil dan pakai seragam masih saja memalak sopir bajaj.
Kadis Perhubungan Jakarta, Syafrin Liputo membenarkan adanya video viral tersebut. Ia sudah menerima laporan, termasuk dari media massa. ”Setelah mendapat informasi tersebut, saya langsung bertindak, mengidentifikasi kendaraan yang digunakan, lokasinya di mana sehingga bisa dapat siapa saja yang menjadi petugas unit tersebut,” kata Syafrin, selepas BTN Jakarta International Marathon 2025 di Jakarta, Minggu(29/6). Pihaknya baru akan memeriksa petugas di dalam mobil derek itu pada Senin (30/6). Alasannya, kejadiannya baru terungkap pada akhir pecan atau hari libur. Satu tim mobil derek terdiri dari empat petugas. Syafrin menyebutkan, belum tahu siapa saja yang melakukan pungli. Namun, pihaknya akan memeriksa petugas yang terlibat. Pungli harus diberantas agar kelak tidak terulang lagi. ”Sanksinya pasti tegas. Jika terbukti pungli, akan diberhentikan dari PJLP (penyedia jasa lainnya perseorangan) atau sanksi tegas bagi ASN sesuai ketentuan,” ujar Syafrin. (Yoga)
Produksi Tembakau Sintetis dari Kamar Kos
Satres Narkoba Polreta Bandar Lampung membongkar praktik pembuatan tembakau sintetis yang dikerjakan di dalam kamar kos di Kecamatan Kemiling, Bandar Lampung, Lampung. Pelaku sudah empat bulan meracik narkotika tersebut seorang diri. Kapolresta Bandar Lampung, Kombes Alfret Jacob Tilukay mengatakan, polisi menangkap MR (33), peracik tembakau sintetis sekaligus kurir yang mengantar narkotika tersebut pada pembeli. Pelaku merupakan warga Tangerang, Banten, yang datang ke Lampung untuk meracik narkoba. Pelaku ditangkap pada Kamis (19/6) pukul 02.00 WIB, saat pelaku hendak mengantar pesanan tembakau sintetis di wilayah Kelurahan Gedong Air, Tanjung Karang Barat. Polisi lalu mengembangkan penyelidikan dan berhasil membongkar pembuatan tembakau sintetis yang dilakukan pelaku di kamar kos diwilayah Kelurahan Sumber Rejo, Kecamatan Kemiling. Kamar kos tersebut disewa empat bulan lalu untuk dijadikan industri rumahan tembakau sintetis.
Menurut Alfret, Sabtu (28/6), G, seorang bandar narkoba menyewakan sebuah kamar kos di Bandar Lampung dan memerintahkan MR untuk memproduksi tembakau sintetis dan cairan sintetis yang diedarkan di wilayah Bandar Lampung. ”Bahan baku disediakan bandar narkoba di Jakarta,” ujarnya. Dari pekerjaan itu, MR mendapat gaji Rp 10 juta setiap bulan. Pelaku menyewa kamar yang berada dilantai satu dari rumah kos dua lantai yang berada di kompleks perumahan di Kelurahan Sumber Rejo. Setiap hari Pelaku belajar membuat tembakau sintetis dari bandar narkoba yang menyuruhnya. MR mengaku hanya satu kali belajar langsung bisa memproduksi tembakau sintetis seorang diri. Kasat Reserse Narkoba Polresta Bandar Lampung, Komisaris I Made Indra Wijaya mengatakan, pelaku diduga memproduksi 200 mililiter cairan tembakau sintetis seorang diri. Adapun kerugian akibat bisnis narkotika ini diduga mencapai Rp 800 juta. (Yoga)
Kerjasama Bilateral Indonesia-Korsel
Pemilu presiden yang dipercepat pada 3 Juni 2025 menempatkan Lee Jae-myung dari Partai Demokrat Liberal sebagai Presiden Korsel. Lee dipastikan akan melanjutkan kebijakan kerja sama Korsel-ASEAN dan India yang diinisiasi Presiden Moon Jae-in, presiden dari Partai Demokrat terdahulu. Kebijakan itu adalah New Southern Policy (NSP) yang diluncurkan November 2017 di Indonesia oleh Pemerintah Korsel untukmempererat hubungan ekonomi Korsel-ASEAN. NSP juga menjadi cara Korsel mencapai keseimbangan hubungan diplomatik. Rakyat, perdamaian, dan kemakmuran merupakan tiga pilar NSP sekaligus landasan mewujudkan visi NSP. NSP bertujuan membentuk kerangka ekonomi dan diplomatik multilateral karena Korsel berupaya mendiversifikasi pasar eksternalnya serta membuat ekonominya lebih tangguh dan mudah beradaptasi dengan perubahan lanskap diplomasi luar negeri dan hubungan internasional.
Naiknya Lee Jae-myung, menurut pengajar studi sejarah Fakultas Ilmu Budaya UI, Afriadi, Sabtu (21/6), sebagai titik balik yang baik untuk membawa program jet tempur KF-21 dan Proyek kolaborasi IFX (Indonesia Fighter Xperiment) yang tengah dikembangkan antara Korsel dan Indonesia kembali ke perundingan teknologi terkait, sebagaimana diberitakan Yonhap pada 13 Juni 2025, Korsel dan Indonesia sudah menyelesaikan kesepakatan baru terkait proyek KF-21 pada 11 Juni di Jakarta. Seoul sepakat memangkas kontribusi pendanaan Jakarta terhadap proyek jet tempur gabungan KF-21 menjadi 600 miliar won atau 443 juta USD. ”Angka terbaru itu sepertiga dari jumlah awal,” kata Badan Pengadaan Pertahanan Korsel, Defense Acquisition Program Administration (DAPA) yang memberi kejelasan atas ketidakpastian pembiayaan proyek senilai 8,1triliun won itu. Pada 28 April 2025 Presiden Prabowo menerima delegasi Federation of Korean Industries (FKI) dengan investasi hingga 1,7 miliar USD di Indonesia. (Yoga)
Fregat, Kapal Tempur Canggih Karya Anak Bangsa
Di dok kering gigantik galangan kapal PT PAL Indonesia, Surabaya, Jatim, Rabu (25/6) blok lambung kapal berwarna abu-abu, sebagian sudah tersambung, diselimuti jaring-jaring perancah. Di beberapa sudut terlihatpara pekerja sibuk mengelas tumpukan baja menjadi bangunan fregat yang bakal diberi nama Merah Putih. Fregat Merah Putih itu merupakan pesanan Kemenhan. Pembangunan unit pertama dari dua fregat Merah Putih itu telah menunjukkan perkembangan yang signifikan. Dari total 161 blok fabrikasi yang membentuk struktur kapal, 103 telah memasuki tahap erection kapal atau penyambungan blok. Artinya, dua pertiga ”kepingan lego” raksasa itu telah menyatu. Pembangunan konstruksi kapal perang jenis fregat itu telah mencapai 66 %. Setelah peletakan lunas (keel laying) pada 2023, PT PAL Indonesia menargetkan fregat pertama diluncurkan akhir 2025, yang menjadi langkah awal sebelum serangkaian penyempurnaan dan uji coba.
Rencananya, kapal perang itu akan diserahkan ke Kemenhan pada Agustus 2026. Direktur Produksi PT PAL Indonesia, Diana Rosa mengklaim, fregat Merah Putih akan menjadi kapal perang tercanggih di Indonesia kalau sudah berlayar. Fregat Merah Putih merupakan kapal besar dengan panjang 140 meter dan bobot muatan penuh 6.000 ton, jauh melampaui kapal kelas Martadinata andalan TNI AL saat ini, yang berbobot 2.400 ton. Lompatan paling signifikan terletak pada daya gempur dan fleksibilitas persenjataannya. Jika kelas Martadinata dibekali 12 sel peluncur vertikal (VLS), fregat Merah Putih membawa 64 sel VLS Universal Midass, yang memungkinkannya membawa kombinasi maut berbagai jenis rudal, mulai dari rudal pertahanan udara jarak menengah sampai jauh hingga rudal anti kapal (SSM) dari tabung yang sama. Kemampuan pengamatan, mengadopsi sistem radar ganda canggih, 3D Surveillance Radar dan Multi Function Radar, diperkuat meriam utama76 milimeter (mm) dan sistem CIWS 35 mm. (Yoga)
Kejaksaan Ajukan Banding Resmi
Kejaksaan Agung (Kejagung) resmi mengajukan banding terhadap vonis 16 tahun penjara yang dijatuhkan kepada mantan pejabat Mahkamah Agung (MA), Zarof Ricar, dalam kasus pemufakatan jahat dan gratifikasi. Langkah ini diumumkan oleh Kepala Pusat Penerangan Hukum Kejagung, Harli Siregar, pada 25 Juni 2025, meskipun alasan spesifik banding tidak diungkap ke publik. Banding tersebut telah teregister dengan nomor 42/Akta.Pid.Sus/TPK/2025/PN.JKT.PST.
Sebelumnya, Ketua Majelis Hakim Rosihan Juhriah Rangkuti dalam persidangan menyampaikan bahwa perbuatan Zarof sangat memberatkan karena tidak mendukung upaya pemberantasan korupsi, serta mencederai nama baik lembaga Mahkamah Agung. Bahkan, dalam pembacaan vonis, Juhriah sempat terisak ketika menegaskan bahwa tindakan Zarof telah menghilangkan kepercayaan publik terhadap lembaga peradilan. Hakim juga menyoroti sifat keserakahan Zarof yang tetap melakukan korupsi meski telah memiliki harta berlimpah dan menjabat hingga masa purnabakti.
Banding yang diajukan Kejagung mencerminkan tekad lembaga penegak hukum untuk menuntut hukuman yang lebih setimpal terhadap pelaku korupsi, khususnya dari kalangan aparat peradilan, demi menjaga integritas dan kepercayaan masyarakat terhadap sistem hukum Indonesia.
Membuka Babak Baru Boeing dibawah Kepemimpinan Penny Brutt
Boeing menaruh perhatian khusus mengenai jet tempur F-15EX. Pemerintah Indonesia pun dikabarkan menaruh perhatian terhadap jet tempur yang memiliki spesifikasi muatan yang unggul, jangkauan dan kecepatan tak tertandingi, serta kemampuan peperangan elektronik. Penny Burtt, Presiden Boeing untuk kawasan Asia Tenggara, mengulas kemampuan jet tempur itu dan jalinan kerja sama Boeing dengan Pemerintah RI di sela-sela pameran industri pertahanan Indo Defence 2024 Expo and Fo-rum di Jakarta yang digelar 11-14 Juni 2025. Penny berpengalaman dibidang diplomasi, perdagangan internasional, serta bertanggung jawab untuk operasi, strategi dan kehadiran Boeing di Asia Tenggara. Boeing ingin menggaris bawahi komitmen yang mendalam kepada Indonesia dan memperlihatkan teknologi dan inovasi yang terdepan dalam pertahanan dan keamanan.
Beberapa bidang khusus yang menjadi fokus Boeing diantaranya menyoroti kapasitas jet tempur F-15EX. Pesan khusus Boeing di Indo Defence 2024 Expo and Forum adalah Boeing berkomitmen untuk Indonesia dalam jangka panjang dan bermitra untuk membangun sektor kedirgantaraan dan penerbangan Indonesia, termasuk melalui dukungan pertahanan dan keamanan. Visi Presiden Prabowo berpikir tentang modernisasi pertahanan Indonesia dan keamanan masa depan, modernisasi Indonesia difokuskan pada independensi, integritas teritorialnya dan kebebasan serta kemakmuran untuk masa depan. Dan Boeing, dapat memainkan peran penting membantu mencapai visi itu di masa depan.
Salah satu cara terbaik melalui jet tempur F-15 yang menawarkan muatan yang unggul, terbaik di kelasnya, serta jangkauan dan kecepatan yang tak tertandingi, sudah terbukti dan siap tempur. Dan memiliki kemampuan peperangan elektronik yang fantastis. Boeing berkomitmen untuk jangka panjang. Penjualan F-15 yang potensial, akan disertai persyaratan offset (imbal dagang) sehingga memungkinkan serangkaian kemitraan baru untuk pendalaman industri dibidang pertahanan dan keamanan dalam membangun kapasitas, pemeliharaan, pelatihan, hingga suku cadang. Boeing telah ada di Indonesia selama 76 tahun. Penandatanganan nota kesepahaman antara Boeing dan PT Garuda Maintenance Facility Aero Asia Tbk (GMF) (pada Rabu, 11/6) adalah yang terbaru. (Yoga)
KPK Dalami Kasus Gratifikasi di Lembaga Negara
Komisi Pemberantasan Korupsi (KPK) resmi mengusut kasus baru dugaan gratifikasi terkait pengadaan barang dan jasa di lingkungan Majelis Permusyawaratan Rakyat (MPR), yang terjadi dalam rentang waktu 2019–2021. Menurut Juru Bicara KPK, Budi Prasetyo, penyidik telah menetapkan satu orang tersangka dan terus melakukan pendalaman dengan memeriksa sejumlah saksi.
Dua saksi yang telah diperiksa yakni Cucu Riwayati, Pejabat Pengadaan Barang/Jasa Setjen MPR 2020–2021, dan Fahmi Idris, anggota Kelompok Kerja Pengadaan Setjen MPR tahun 2020. Kasus ini merupakan kelanjutan dari proses penyelidikan sebelumnya yang kini telah naik ke tahap penyidikan.
Sekretaris Jenderal MPR saat ini, Siti Fauziah, menegaskan bahwa perkara tersebut tidak melibatkan unsur pimpinan MPR, baik yang lama maupun yang menjabat saat ini. Ia menekankan bahwa tanggung jawab atas kasus ini berada pada ranah administratif dan teknis Sekretariat Jenderal MPR, khususnya pada masa kepemimpinan Dr. Ma’ruf Cahyono, SH, MH sebagai Sekjen saat itu.
Kasus ini mencerminkan upaya berkelanjutan KPK dalam menindak praktik korupsi di lembaga negara, sekaligus menyoroti pentingnya transparansi dan akuntabilitas dalam pengadaan barang dan jasa di lingkungan legislatif.
E20 Bukan Sekadar Campuran Bensin, Ini Taruhan Baru Industri Indonesia
Jakarta - Rencana pemerintah mempercepat program bensin
campuran 20 persen etanol atau E20 memasuki tahap yang lebih konkret. Setelah
pemerintah memetakan kebutuhan sekitar 4 juta kiloliter (KL) bioetanol per
tahun, Kementerian Pertanian kini menyiapkan pengembangan lahan 1–2 juta
hektare untuk menopang pasokan bahan baku berupa tebu, singkong, dan jagung.
Target tersebut besar. Karena itu, pertanyaan
pentingnya bukan lagi apakah Indonesia membutuhkan bioetanol, melainkan seberapa
realistis rantai pasok, investasi, dan dukungan fiskal dapat dibangun dalam
waktu yang ditargetkan pemerintah.
Pada September 2026, pemerintah menyampaikan target
agar produksi E20 dapat berjalan dalam dua tahun ke depan. Presiden juga
meminta penyiapan lahan dan industri dilakukan untuk mendukung target tersebut.
Dengan demikian, secara realistis, periode 2026–2028 akan menjadi fase penting
untuk melihat apakah rencana tersebut bergerak dari tahap konsolidasi menuju
produksi komersial dalam skala besar.
Persoalannya, produksi 4 juta KL etanol bukan
pekerjaan kecil. Angka itu setara dengan sekitar 10 persen dari konsumsi bensin
nasional yang diperkirakan mencapai 40 juta KL per tahun. Pemerintah menyebut
kapasitas produksi bensin domestik masih belum mencukupi kebutuhan nasional
sehingga impor tetap menjadi komponen penting dalam pasokan BBM.
Dalam konteks tersebut, E20 mempunyai alasan
ekonomi yang cukup jelas: sebagian kebutuhan energi dapat dialihkan kepada
sumber domestik. Tetapi manfaat tersebut baru akan muncul jika bioetanol dalam
negeri mampu diproduksi dengan biaya dan kualitas yang dapat diterima industri
BBM.
Pasokan Domestik
Pemerintah telah memiliki fondasi regulasi. Perpres
Nomor 40 Tahun 2023 mengatur percepatan swasembada gula nasional sekaligus
penyediaan bioetanol sebagai bahan bakar nabati. Regulasi ini menempatkan
ketahanan pangan, kesejahteraan petani, ketersediaan bahan baku industri, dan
ketahanan energi sebagai bagian dari tujuan kebijakan.
Kemudian, Permen ESDM Nomor 4 Tahun 2025 mengatur
lebih rinci mengenai pengusahaan dan pemanfaatan bahan bakar nabati, termasuk
aspek harga, insentif, pelaporan, pengawasan, dan sanksi.
Artinya, instrumen kebijakan sebenarnya sudah
tersedia. Tantangan berikutnya adalah membuat ekosistem tersebut ekonomis.
Pemerintah menyatakan akan menjadi off-taker
bioetanol yang diproduksi petani dan pelaku usaha. Kepastian pembeli dapat
membantu mengurangi risiko pasar bagi investor. Namun, kepastian pasar saja
tidak cukup. Investor juga akan melihat produktivitas lahan, harga bahan baku,
biaya pengolahan, logistik, kebutuhan modal, harga jual etanol, serta kepastian
regulasi. Di sinilah insentif perpajakan menjadi relevan.
Dukungan Fiskal
Pengalaman kebijakan Indonesia menunjukkan bahwa
perpajakan dapat digunakan sebagai instrumen untuk mendukung sektor energi
tertentu. Pemerintah pernah memberikan fasilitas PPN Ditanggung Pemerintah
atas penyerahan bahan bakar nabati, termasuk bioetanol murni atau E100.
Ketentuan tersebut diatur dalam PMK Nomor 156/PMK.011/2009 beserta aturan
pelaksanaannya.
Namun, penting untuk membedakan antara fasilitas
yang pernah tersedia dan insentif baru yang secara khusus diterbitkan
untuk program E20 2026. Berdasarkan regulasi yang dapat diverifikasi, belum
tepat menyimpulkan bahwa pemerintah telah menetapkan paket insentif perpajakan
baru yang secara khusus menjamin keekonomian E20. Justru di sinilah ruang
kebijakan ke depan menjadi penting.
Apabila pemerintah menilai bioetanol sebagai
industri strategis, fasilitas perpajakan dapat dirancang untuk mengurangi biaya
investasi pada tahap awal. Bentuknya dapat berupa fasilitas investasi,
percepatan penyusutan, atau fasilitas pajak tertentu sesuai kerangka peraturan
perpajakan yang berlaku. Tetapi insentif seharusnya tidak diberikan tanpa
batas.
Setiap fasilitas pajak pada dasarnya memiliki biaya
bagi negara karena terdapat penerimaan yang tidak langsung masuk ke kas negara.
Oleh sebab itu, ukuran keberhasilannya bukan sekadar jumlah investasi yang
diumumkan, melainkan apakah insentif tersebut mampu menghasilkan investasi
produktif, peningkatan kapasitas produksi, penciptaan lapangan kerja, dan
pengurangan ketergantungan impor secara terukur.
Lahan Produktif
Target lahan 1–2 juta hektare juga perlu dibaca
secara hati-hati. Pemerintah sendiri menyatakan pengembangan bioetanol tidak
cukup hanya dengan membangun pabrik. Ketersediaan bahan baku harus dipastikan
terlebih dahulu melalui pengembangan kawasan pertanian yang terintegrasi dengan
industri pengolahan.
Ini berarti 2026–2028 seharusnya tidak hanya
menjadi periode mengejar luas lahan, tetapi juga membangun produktivitas.
Lahan yang luas tanpa produktivitas memadai tidak
otomatis menghasilkan etanol murah. Begitu pula pabrik yang dibangun tanpa
kepastian pasokan bahan baku berisiko beroperasi di bawah kapasitas.
Karena itu, indikator yang lebih penting daripada
angka luas lahan adalah produktivitas bahan baku per hektare, rendemen
etanol, kapasitas pabrik yang benar-benar beroperasi, harga produksi, serta
volume etanol yang dapat diserap pasar.
Pendekatan tersebut juga penting untuk menjaga agar
program tidak menimbulkan tekanan baru terhadap pangan. Perpres 40/2023 sendiri
menempatkan swasembada gula, ketahanan pangan, dan bioetanol dalam satu kerangka
kebijakan.
Target 2028
Pemerintah
telah memberikan horizon waktu sekitar dua tahun untuk menuju produksi E20.
Horizon tersebut cukup untuk memulai pembangunan ekosistem, tetapi terlalu
singkat jika seluruh kapasitas 4 juta KL harus diasumsikan langsung tersedia
dalam waktu bersamaan. Karena itu, ukuran keberhasilan sebaiknya dilakukan
secara bertahap.
2026 merupakan fase
konsolidasi kebijakan, pemetaan lahan, penyiapan investasi, regulasi, dan
rantai pasok. 2027
seharusnya menjadi periode penting untuk melihat perkembangan pembangunan
fasilitas produksi dan peningkatan kapasitas bahan baku. Sementara 2028 menjadi titik yang
lebih relevan untuk menguji apakah target produksi E20 dalam skala komersial
benar-benar mulai terlihat.
Dengan
pendekatan bertahap, pemerintah juga memiliki ruang untuk mengevaluasi
efektivitas insentif yang diberikan. E20 pada akhirnya bukan hanya proyek
energi. Ia merupakan proyek industrialisasi yang membutuhkan pertanian
produktif, modal, teknologi, kepastian pasar, dan kebijakan fiskal yang tepat.
Jika
insentif diberikan secara terukur dan hanya untuk mengatasi hambatan investasi
yang nyata, kebijakan fiskal dapat menjadi jembatan menuju industri yang lebih
mandiri. Sebaliknya, jika insentif diberikan tanpa menguji keekonomian dan
produktivitas, negara berisiko menanggung biaya kebijakan lebih lama dari yang
diperlukan.
Karena
itu, optimisme terhadap E20 sebaiknya tidak dibangun dari besarnya angka 2 juta
hektare atau 4 juta KL semata. Ukuran yang lebih penting adalah apakah dalam
dua tahun ke depan Indonesia mampu mengubah target tersebut menjadi lahan produktif, pabrik yang beroperasi,
investasi yang nyata, pasar yang berjalan, dan pengurangan impor yang dapat
diukur.
Di situlah
kebijakan energi bertemu dengan kepentingan fiskal: bukan sekadar berapa besar
insentif yang diberikan, tetapi apakah insentif tersebut berhasil menciptakan
industri yang pada akhirnya mampu berdiri dengan kekuatan ekonominya sendiri.
SEFAS Group Ambil Alih 100% Bisnis SPBU Shell di Indonesia
Jakarta – Bisnis Stasiun Pengisian Bahan Bakar
Umum (SPBU) Shell di Indonesia memasuki babak baru. SEFAS Group menyepakati
rencana akuisisi 100% kepemilikan bisnis SPBU Shell di Indonesia, setelah
sebelumnya proses pengalihan bisnis tersebut direncanakan melibatkan perusahaan
patungan antara SEFAS Group dan Citadel Pacific Limited.
Berdasarkan
perkembangan terbaru pada Rabu, 19 Agustus 2026, SEFAS akan melanjutkan proses
pengambilalihan kepemilikan penuh atas bisnis SPBU tersebut. Penyelesaian
transaksi ditargetkan berlangsung pada tahun ini, dengan tetap bergantung pada
persetujuan regulator serta pemenuhan persyaratan transaksi lainnya.
CEO
SEFAS Group Ricky Roesli mengatakan langkah tersebut menjadi kelanjutan
pengembangan bisnis perusahaan yang selama ini telah lama bermitra dengan
Shell, khususnya sebagai distributor pelumas Shell di Indonesia.
“Sebagai
distributor pelumas Shell terbesar di Indonesia, SEFAS bangga dapat mengambil
langkah bisnis berikutnya,” kata Ricky dalam keterangan perusahaan, Rabu
(19/8/2026).
Menurut
Ricky, kepemilikan lokal diharapkan menjadi fondasi bagi pengembangan bisnis
ritel energi SEFAS ke depan. Perusahaan menargetkan pembangunan bisnis ritel
energi yang tepercaya dan berkelanjutan sekaligus mendukung kebutuhan energi
dan pertumbuhan ekonomi Indonesia. Selama proses pengalihan, SEFAS juga
memprioritaskan kelancaran transisi serta keberlangsungan kegiatan operasional
secara aman dan andal.
Presiden
Direktur Shell Indonesia Andri Pratiwa menilai SEFAS bukan merupakan mitra baru
bagi Shell. Hubungan bisnis kedua perusahaan telah berlangsung lama, sementara
SEFAS dinilai memiliki pemahaman terhadap pasar Indonesia, kebutuhan konsumen,
serta jaringan lokal yang dapat mendukung pengembangan bisnis selanjutnya.
Berubah
dari Rencana Awal Bersama Citadel Pacific
Akuisisi
penuh oleh SEFAS menjadi perkembangan baru dari rencana pengalihan bisnis SPBU
Shell yang pertama kali diumumkan pada 23 Mei 2025.
Ketika
itu, Shell Indonesia menyatakan calon pembeli bisnis SPBU adalah perusahaan
patungan baru yang dibentuk oleh Citadel Pacific Limited dan SEFAS Group.
Rencana tersebut mencakup jaringan SPBU Shell beserta kegiatan pasokan dan
distribusi BBM, sedangkan bisnis pelumas Shell tidak termasuk dalam transaksi.
Bahkan
hingga Februari 2026, Shell masih menyatakan proses pengalihan kepemilikan
kepada Citadel Pacific dan SEFAS sedang dalam penyelesaian. Shell ketika itu
menyebut seluruh pihak tetap berkomitmen terhadap transaksi dan menargetkan
prosesnya selesai pada 2026, dengan tetap menunggu berbagai persetujuan sesuai
ketentuan di Indonesia.
Namun,
perkembangan terbaru pada Agustus 2026 menunjukkan struktur transaksi berubah
menjadi akuisisi 100% oleh SEFAS Group. Sampai saat ini belum terdapat
penjelasan publik yang terperinci mengenai perubahan posisi Citadel Pacific
Limited dari struktur transaksi yang sebelumnya diumumkan.
Sekitar
200 SPBU dan Terminal BBM
Bisnis
yang dialihkan Shell bukan merupakan jaringan yang kecil. Berdasarkan
keterangan resmi Shell ketika mengumumkan transaksi pada 2025, bisnis SPBU
perusahaan di Indonesia mencakup sekitar 200 lokasi, dengan lebih dari 160
SPBU dimiliki langsung oleh perusahaan. Shell juga memiliki terminal BBM di
Gresik, Jawa Timur.
Citadel
Pacific sebelumnya dipilih sebagai salah satu mitra transaksi karena telah
memiliki pengalaman mengelola bisnis dengan lisensi merek Shell di sejumlah
wilayah Asia Pasifik, termasuk Guam, Saipan, Palau, Makau, dan Hong Kong.
Sementara SEFAS memiliki hubungan panjang dengan Shell dari sisi distribusi
pelumas di Indonesia.
SEFAS
sendiri berawal dari PT Sefas Pelindotama yang berdiri pada 1997 sebagai
distributor resmi pelumas Shell Indonesia. Bisnisnya kemudian berkembang dari
Balikpapan ke sejumlah kawasan industri dan pertambangan di Kalimantan serta
wilayah lain di Indonesia. Grup tersebut kini memiliki sejumlah entitas yang
bergerak dalam distribusi pelumas, produk kelautan, coolant, hingga penyediaan
solar untuk industri.
Merek
Shell Tidak Hilang dari Indonesia
Pengalihan
kepemilikan SPBU tidak berarti merek Shell akan menghilang dari Indonesia.
SEFAS
menyatakan merek Shell tetap akan digunakan pada jaringan SPBU setelah
pengalihan karena perusahaan memperoleh hak penggunaan merek melalui mekanisme
lisensi. Dengan demikian, perubahan terutama terjadi pada kepemilikan dan
pengelolaan bisnis ritel, sementara identitas Shell tetap dipertahankan pada
jaringan SPBU.
Skema
tersebut sejak awal telah menjadi bagian dari rencana divestasi Shell. Dalam
pengumuman pada 2025, Shell menyatakan mereknya akan tetap berada di Indonesia
melalui perjanjian lisensi, sementara produk BBM tetap disediakan melalui
Shell.
Adapun
bisnis pelumas tidak masuk dalam pengalihan bisnis SPBU. Shell sebelumnya
menegaskan Indonesia masih menjadi salah satu pasar pertumbuhan utama untuk
bisnis pelumas. Perusahaan memiliki fasilitas produksi pelumas berkapasitas
hingga 300 juta liter per tahun dan telah mengembangkan fasilitas manufaktur
gemuk di Marunda.
Dengan
demikian, transaksi tersebut lebih tepat dipandang sebagai perubahan model
kehadiran Shell di bisnis ritel BBM Indonesia, bukan keluarnya merek Shell
secara keseluruhan dari pasar Indonesia. Di satu sisi, kepemilikan dan
pengelolaan jaringan SPBU beralih kepada perusahaan lokal, SEFAS Group. Di sisi
lain, merek Shell tetap dipertahankan melalui skema lisensi.
Nilai
transaksi pengambilalihan bisnis SPBU tersebut sejauh ini belum diumumkan
kepada publik.
Pemerintah Siapkan Insentif Pajak Panas Bumi, Bahlil Dorong Pengembang Percepat Proyek
Jakarta – Pemerintah menyiapkan insentif
perpajakan untuk mendorong investasi dan mempercepat pengembangan energi panas
bumi atau geothermal di Indonesia. Kebijakan tersebut akan dibarengi
dengan pembenahan regulasi menyusul masih besarnya potensi panas bumi nasional
yang belum dimanfaatkan.
Menteri
Energi dan Sumber Daya Mineral (ESDM) Bahlil Lahadalia mengatakan Indonesia
memiliki potensi panas bumi sekitar 23.202,77 megawatt (MW). Namun, kapasitas
yang sudah terpasang baru mencapai sekitar 2.776,39 MW atau 11,6 persen dari
total potensi tersebut. Artinya, sekitar 88,4 persen sumber daya panas bumi
Indonesia masih belum tergarap.
Bahlil
menyebut besarnya sumber daya tersebut menempatkan Indonesia sebagai salah satu
negara dengan potensi panas bumi terbesar di dunia. Namun dari sisi kapasitas
pembangkit yang telah beroperasi, Indonesia masih berada di posisi kedua secara
global. Kondisi itu membuat pemerintah mendorong percepatan investasi agar
besarnya potensi panas bumi dapat segera dikonversi menjadi sumber energi
produktif.
Salah
satu langkah yang disiapkan adalah pemberian insentif perpajakan kepada pelaku
usaha. Kebijakan tersebut muncul setelah pemerintah mengevaluasi keekonomian
proyek panas bumi serta masukan dari pelaku industri terkait harga listrik yang
dinilai belum cukup menarik untuk mendukung pengembangan proyek baru.
Bahlil
mengatakan nilai keekonomian listrik panas bumi saat ini berada di kisaran 9,5
sen dolar AS per kilowatt hour (kWh). Namun, menurutnya, pelaku industri masih
menilai tingkat tersebut belum memadai.
“Kita
akan memberikan terobosan dengan insentif pajak,” kata Bahlil dalam Indonesia
International Geothermal Convention & Exhibition (IIGCE) 2026 di Jakarta,
Rabu (19/8/2026).
Pemerintah
belum merinci bentuk insentif perpajakan yang nantinya akan diberikan. Namun,
kebijakan tersebut disiapkan bersamaan dengan revisi Peraturan Pemerintah (PP)
Nomor 7 Tahun 2017 mengenai panas bumi serta Peraturan Presiden (Perpres) Nomor
112 Tahun 2022 mengenai percepatan pengembangan energi terbarukan untuk
penyediaan tenaga listrik.
Revisi
PP Nomor 7 Tahun 2017 antara lain diarahkan untuk memperbaiki pengaturan
pemanfaatan tidak langsung panas bumi dan meningkatkan tingkat pengembalian
investasi. Sementara itu, perubahan Perpres Nomor 112 Tahun 2022 ditujukan
untuk mempercepat pengembangan energi baru dan terbarukan.
Langkah
tersebut melanjutkan agenda pemerintah untuk mengatasi berbagai hambatan
pengembangan panas bumi. Selain persoalan keekonomian, pemerintah menilai
panjangnya proses regulasi dan perizinan turut memengaruhi kecepatan realisasi
investasi.
Bahlil
mengatakan evaluasi pemerintah menunjukkan masih terdapat hambatan dalam aturan
meskipun sejumlah tahapan regulasi sebelumnya telah dipangkas. Karena itu,
percepatan proyek panas bumi dinilai membutuhkan kolaborasi yang lebih kuat
antara pemerintah sebagai regulator dan pelaku usaha.
Di
sisi lain, pemerintah meminta kemudahan dan insentif yang diberikan kepada
industri diikuti dengan komitmen dari pemegang konsesi. Bahlil mengingatkan
perusahaan yang telah memperoleh konsesi panas bumi agar segera merealisasikan
proyek dan tidak menahan wilayah pengelolaan tanpa perkembangan yang jelas.
Menurut
pemerintah, keterlambatan pengembangan panas bumi tidak hanya bersumber dari
perizinan. Permohonan penghentian sementara serta perpanjangan izin secara
berulang dari pengembang juga menjadi perhatian, terutama apabila keterlambatan
disebabkan belum siapnya teknologi atau pembiayaan proyek.
Kejar
Posisi Nomor Satu Dunia
Pemerintah
menargetkan pengembangan panas bumi sebagai salah satu pilar untuk memperkuat
ketahanan dan swasembada energi nasional. Dalam Rencana Usaha Penyediaan Tenaga
Listrik (RUPTL) 2025–2034, pemerintah mendorong Indonesia menjadi produsen
energi panas bumi terbesar dunia pada 2030.
Potensi
panas bumi nasional tersebar di berbagai wilayah. Sumatera memiliki potensi
sekitar 9.441 MW, disusul Jawa sekitar 7.588 MW, Sulawesi sekitar 3.006 MW,
serta Nusa Tenggara sekitar 1.273 MW. Sejumlah wilayah lain seperti Kalimantan,
Bali, Maluku dan Papua juga memiliki potensi yang dapat dikembangkan.
Pemerintah
juga mulai mempercepat proyek baru. Dalam IIGCE 2026, pemerintah menyerahkan
Izin Panas Bumi kepada PT PLN (Persero) untuk Wilayah Kerja Panas Bumi (WKP)
Gunung Ungaran dan kepada PT Telaga Rano Geothermal untuk WKP Telaga Ranu.
Selain itu, pemerintah menyiapkan penawaran lima WKP dan tujuh Wilayah
Penugasan Survei Pendahuluan dan Eksplorasi (WPSPE) sepanjang 2026.
Secara
keseluruhan, pipeline wilayah yang tengah disiapkan tersebut memiliki potensi
pengembangan sekitar 392 MW dengan rencana investasi sekitar US$2,23 miliar.
Lima WKP yang akan ditawarkan mencakup Danau Ranau, Hamiding, Songgoriti, Oka
Ile Ange dan Gunung Sirung.
Pengembangan
panas bumi ke depan juga tidak hanya diarahkan untuk menghasilkan listrik.
Pemerintah mulai mendorong konsep beyond geothermal atau geothermal
economy, yakni pemanfaatan sumber daya panas bumi untuk aktivitas ekonomi
lain. Contohnya meliputi pemanfaatan panas bumi untuk pengeringan kopi di
Kamojang, pengolahan gula aren di Lahendong, hingga potensi ekstraksi mineral
seperti litium dan silika dari proyek panas bumi Dieng.
Dengan
pembenahan regulasi, pemberian insentif dan peningkatan keekonomian proyek,
pemerintah berharap investasi panas bumi dapat bergerak lebih cepat. Namun,
insentif tersebut sekaligus akan diikuti tuntutan kepada pengembang untuk
mempercepat realisasi investasi sehingga potensi panas bumi Indonesia tidak
hanya berhenti sebagai cadangan sumber daya, tetapi dapat berkontribusi nyata
terhadap pasokan energi dan perekonomian nasional.
Paradoks Penerimaan Pajak 2025: Saat Ekonomi Tumbuh, Setoran Sektor Utama Justru Menyusut
Perekonomian Indonesia pada 2025 menunjukkan kinerja yang
relatif solid. Produk Domestik Bruto (PDB) riil tumbuh 5,11 persen, sedikit
lebih tinggi dibandingkan 5,03 persen pada 2024. Dari sisi nominal, pertumbuhan
bahkan meningkat dari 5,97 persen menjadi 7,60 persen. Pertumbuhan juga terjadi
pada hampir seluruh lapangan usaha, kecuali sektor Pertambangan dan Penggalian
yang terkontraksi 0,66 persen.
Namun, di balik
pertumbuhan tersebut, data menunjukkan bahwa perkembangan penerimaan pajak
tidak selalu bergerak searah dengan dinamika ekonomi sektoral. Temuan paling
menonjol muncul pada sektor Industri Pengolahan dan Perdagangan Besar dan
Eceran. Kedua sektor ini merupakan kontributor terbesar terhadap PDB nasional
masing-masing sekitar 19,07 persen dan 13,17 persen pada 2025. Keduanya juga
termasuk penyumbang penerimaan pajak terbesar. Meski demikian, penerimaan pajak
neto dari kedua sektor justru mengalami kontraksi di tengah pertumbuhan ekonomi
yang masih positif.
Fenomena tersebut menjadi
sinyal yang patut dicermati karena terjadi pada sektor-sektor dengan basis
ekonomi dan basis penerimaan yang besar. Dengan kata lain, pertumbuhan
aktivitas ekonomi belum sepenuhnya tercermin dalam perkembangan penerimaan
pajak pada sektor-sektor utama tersebut.
Di sisi lain, sektor
Pertanian, Kehutanan, dan Perikanan menunjukkan dinamika yang berbeda. Sektor
ini menjadi kontributor terbesar ketiga terhadap PDB nasional dengan kontribusi
meningkat dari 12,61 persen pada 2024 menjadi 13,10 persen pada 2025.
Pertumbuhan riilnya meningkat dari 0,68 persen pada 2024 menjadi 5,33 persen
pada 2025. Peningkatan tersebut terutama ditopang oleh Tanaman Perkebunan,
Tanaman Pangan, dan Perikanan. Tanaman Perkebunan menjadi kontributor terbesar
dalam sektor tersebut, sementara Tanaman Pangan mencatat pertumbuhan riil
tertinggi pada 2025.
Meski perannya dalam perekonomian
semakin besar, sektor Pertanian, Kehutanan, dan Perikanan tidak termasuk dalam
kelompok penyumbang penerimaan pajak terbesar. Temuan ini menunjukkan adanya
perbedaan antara kontribusi sektor tersebut terhadap perekonomian nasional dan
posisinya dalam struktur penerimaan pajak berdasarkan data yang tersedia.
Meski demikian, berbagai
perbedaan tersebut tidak serta merta dapat diartikan sebagai tax gap
atau rendahnya kepatuhan perpajakan. Penerimaan pajak dipengaruhi oleh banyak
faktor selain pertumbuhan ekonomi, mulai dari profitabilitas usaha, restitusi,
pemanfaatan insentif perpajakan, struktur pelaku usaha, hingga karakteristik
basis pajak masing-masing sektor.
Mengurai Risiko Regulasi RKAB di Tengah Agresivitas Hilirisasi Nikel
Jakarta.
Indonesia memegang posisi krusial dalam rantai pasok komoditas global, didorong
oleh gelombang investasi hilirisasi nikel yang masif dalam beberapa tahun terakhir.
Namun, di balik ekspansi kapasitas pengolahan domestik, para pelaku pasar dan
investor global kini menaruh perhatian besar pada dinamika tata kelola hulu,
khususnya mekanisme persetujuan Rencana Kerja dan Anggaran Biaya (RKAB).
Fluktuasi dalam penentuan, pembatasan, serta revisi kuota produksi tahunan kini
menjadi variabel risiko regulasi (regulatory risk) utama yang secara
langsung memengaruhi kalkulasi bisnis di sektor ini.
Bagi sektor korporasi, kepastian
pasokan bijih nikel (nickel ore) adalah pilar utama guna mempertahankan
margin operasi dan mengamankan pengembalian modal atas pengeluaran investasi (capital
expenditure). Fasilitas pengolahan yang mengadopsi teknologi Rotary Kiln
Electric Furnace (RKEF) untuk produksi feronikel, maupun High-Pressure
Acid Leaching (HPAL) untuk bahan baku ekosistem baterai kendaraan listrik,
beroperasi dengan struktur biaya tetap (fixed cost) yang tinggi.
Keterlambatan atau pemotongan kuota
dalam persetujuan e-RKAB di tingkat penambang pemilik Izin Usaha Pertambangan
(IUP) berisiko menciptakan efek cambuk berupa kelangkaan pasokan domestik
secara mendadak. Hambatan rantai pasok ini bahkan sempat memaksa sejumlah
emiten hilir menempuh opsi impor komoditas dari negara tetangga seperti
Filipina guna menjaga kontinuitas operasional tungku pembakaran mereka sebuah
anomali yang menekan efisiensi biaya logistik perusahaan.
Di sisi lain, otoritas pemerintah
melalui Kementerian ESDM dihadapkan pada tantangan penegakan tata kelola dan
konservasi cadangan mineral strategis. Kebijakan evaluasi kuota RKAB berfungsi
sebagai instrumen kendali makro untuk mencegah eksploitasi berlebih yang dapat
memperpendek usia cadangan nasional secara prematur. Secara fiskal, pengetatan
sistem e-RKAB yang terintegrasi dengan platform digital SIMBARA dan e-PNBP juga
menjadi alat penegakan kepatuhan ekosistem pertambangan. Melalui mekanisme
pengetatan digital ini, pemerintah dapat membatasi ruang operasi bagi entitas
tambang yang belum menyelesaikan kewajiban finansialnya kepada negara, baik
berupa royalti (PNBP) maupun pajak daerah.
Kendati demikian, para analis
kebijakan publik menggarisbawahi bahwa aspek volatilitas dalam implementasi
regulasi di lapangan dapat mengikis prediktabilitas iklim usaha (business
predictability). Penentuan kuota tahunan yang bergerak fluktuatif tanpa
masa transisi yang matang berisiko mengaburkan proyeksi arus kas (cash flow)
korporasi, mengganggu struktur pembiayaan perbankan dan mempersulit pemenuhan
kontrak pasokan jangka panjang.
Pada akhirnya, keberlanjutan daya saing
industri nikel Indonesia tidak hanya ditentukan oleh volume cadangan di dalam
perut bumi atau kapasitas terpasang di kawasan-kawasan industri terintegrasi.
Skalabilitas industri ini ke depan akan sangat bergantung pada kemampuan
regulator dalam menyusun formula kebijakan RKAB yang transparan, terukur, dan
adaptif terhadap kebutuhan kapasitas industri hilir, tanpa harus mengorbankan
fungsi pengawasan lingkungan serta target penerimaan fiskal negara. (Zain)
Saat Listrik Jawa Tersandera Batu Bara, Harga Ekspor, dan Lemahnya Tata Kelola DMO
Jakarta — Pemadaman listrik
bergilir yang terjadi di sejumlah wilayah Pulau Jawa pada Juni 2026 kembali
membuka persoalan lama dalam tata kelola energi nasional: Indonesia adalah
produsen dan eksportir batu bara besar, tetapi sistem kelistrikannya tetap rentan
ketika batu bara yang dibutuhkan PLTU tidak tersedia tepat waktu, sesuai
spesifikasi, dan dalam volume yang cukup.
Krisis ini tidak dapat dibaca
secara sederhana sebagai “PLN kehabisan batu bara”. Persoalannya lebih
kompleks. Di satu sisi, PLN membutuhkan batu bara dengan spesifikasi tertentu,
terutama medium rank coal atau batu bara kalori menengah untuk kebutuhan sejumlah
PLTU. Di sisi lain, harga batu bara internasional sedang menarik, sementara
harga batu bara untuk kebutuhan domestik melalui skema Domestic Market
Obligation/DMO masih dibatasi. Perbedaan harga inilah yang menciptakan
tarik-menarik antara kepentingan menjaga pasokan listrik nasional dan
kepentingan komersial pelaku usaha batu bara.
PLN menyatakan bahwa pihaknya
mempercepat pengadaan batu bara kalori menengah untuk pembangkit listrik.
Direktur Utama PLN Darmawan Prasodjo menyebut perseroan mempercepat
penandatanganan kontrak dengan pemasok batu bara, khususnya pemasok medium rank
coal yang telah mendapat penugasan dari pemerintah. Pasokan tersebut diarahkan
ke sejumlah PLTU strategis di Jawa, antara lain Suralaya, Pelabuhan Ratu,
Lontar, Labuan, Jawa 7, Jawa 9–10, Indramayu, Paiton, Rembang, Pacitan, dan
Tanjung Awar-Awar.
Kementerian ESDM mencatat
kebutuhan batu bara PLN pada 2026 mencapai sekitar 154 juta metrik ton per
tahun. Dari jumlah tersebut, PLN telah mengamankan kontrak sekitar 134 juta
ton, sehingga masih terdapat kebutuhan yang belum sepenuhnya tertutup. Kendala
utama berada pada batu bara kalori menengah, khususnya dengan spesifikasi
sekitar 5.200 kcal/kg GAR, yang dibutuhkan untuk proses pembangkitan dan
pencampuran atau blending di sejumlah PLTU.
Masalah menjadi lebih sensitif
karena harga batu bara global pada Juni 2026 bergerak tinggi. Reuters
melaporkan pasar batu bara global mengalami tekanan pasokan akibat gangguan
produksi di China, ketidakpastian kebijakan ekspor Indonesia, gangguan pasokan
LNG, serta peningkatan permintaan dari negara-negara Asia. Kondisi tersebut
mendorong indeks batu bara Newcastle mendekati level tertinggi hampir dua
tahun, di atas US$150 per metrik ton.
Di dalam negeri, Harga Batu Bara
Acuan atau HBA periode kedua Juni 2026 juga meningkat. Keputusan Menteri ESDM
Nomor 253.K/MB.01/MEM.B/2026 menetapkan HBA periode kedua Juni 2026, sementara
pemberitaan pasar mencatat HBA batu bara 6.322 GAR berada pada level US$123,91
per ton, dan HBA I 5.300 GAR berada pada US$88,40 per ton.
Sementara itu, harga DMO batu
bara untuk sektor kelistrikan masih dipatok US$70 per ton. Kebijakan ini
dimaksudkan untuk menjaga agar biaya pembangkitan listrik tidak melonjak dan
tarif listrik masyarakat tetap terkendali. Namun, ketika harga pasar internasional
berada jauh di atas harga DMO, muncul insentif ekonomi bagi pelaku usaha untuk
lebih tertarik menjual batu bara ke pasar ekspor. Kementerian ESDM sendiri
menjelaskan bahwa DMO menetapkan kewajiban pasokan dalam negeri minimal 25%
dari rencana produksi, dengan harga batu bara untuk kelistrikan umum sebesar
US$70 per metrik ton sebagai harga batas atas apabila HBA melebihi US$70.
Kesenjangan harga tersebut
menjadi salah satu akar persoalan. Pada satu sisi, pemerintah membutuhkan batu
bara murah agar biaya listrik tetap terjaga. Pada sisi lain, pengusaha batu
bara menghadapi biaya produksi yang meningkat dan peluang memperoleh harga
lebih tinggi di pasar ekspor. Menteri ESDM Bahlil Lahadalia bahkan membuka
peluang mengkaji ulang harga DMO agar PLN tidak dirugikan, tetapi pengusaha
batu bara juga tidak dipaksa menjual pada harga yang dianggap terlalu rendah.
Ia menyebut biaya produksi batu bara kalori menengah meningkat, antara lain
karena stripping ratio yang tinggi.
Pandangan serupa juga muncul dari
pelaku industri. APBI menilai harga DMO yang tidak berubah sejak 2018 tidak
lagi sepenuhnya mencerminkan kondisi biaya industri saat ini, termasuk kenaikan
biaya bahan bakar, alat berat, upah, logistik, dan kewajiban lingkungan.
Perhapi juga menyoroti bahwa kebutuhan PLN banyak berada pada batu bara kalori
menengah, sementara struktur harga DMO untuk batu bara jenis tersebut dapat
jatuh jauh lebih rendah dibanding harga pasar global.
Dalam kondisi demikian, DMO
menjadi instrumen yang sangat penting, tetapi sekaligus rawan. Tanpa DMO,
pengusaha batu bara memiliki dorongan lebih besar untuk mengejar pasar ekspor
karena harga luar negeri lebih menarik. Ketua Komisi XII DPR RI Bambang Pati
Jaya menyebut bahwa sebelum kebijakan DMO diterapkan, penambang batu bara
cenderung lebih memilih ekspor karena harga jual luar negeri lebih tinggi
dibanding harga domestik. Pernyataan ini memperlihatkan bahwa DMO lahir untuk
mencegah pasokan energi nasional kalah bersaing dengan pasar ekspor.
Namun, keberadaan DMO saja tidak
cukup apabila pengawasan, kontrak, kualitas batu bara, dan logistik tidak
terkendali. Pada 26 Juni 2026, Kementerian ESDM menyatakan sempat menahan
sementara pengiriman ekspor batu bara tertentu untuk mengamankan batu bara
dengan nilai kalori yang disyaratkan bagi pembangkit PLN. Hingga saat itu,
sekitar 141 juta metrik ton batu bara telah diamankan dari total kebutuhan
tahunan 154 juta metrik ton, dan ekspor disebut kembali berjalan normal setelah
pasokan dalam negeri membaik.
Langkah penahanan ekspor tersebut
menunjukkan bahwa pemerintah melihat adanya risiko nyata pada pasokan energi
primer PLN. Artinya, masalah ini bukan semata persoalan teknis pembangkit,
tetapi juga menyangkut tata kelola pasokan batu bara dari hulu ke hilir: mulai
dari kewajiban DMO, penugasan pemasok, kontrak, spesifikasi kalori, blending,
transportasi, hingga kesiapan stok di PLTU.
Pemadaman bergilir kemudian
terjadi ketika gangguan pasokan energi primer bertemu dengan gangguan teknis
pembangkit. PLN menyebut adanya dua PLTU besar milik Independent Power Producer
atau IPP yang mengalami gangguan teknis dan keluar dari sistem kelistrikan
Pulau Jawa. Dalam sistem listrik yang harus seimbang setiap saat antara pasokan
dan beban, keluarnya pembangkit besar dari sistem dapat memaksa PLN melakukan
manajemen beban agar jaringan tidak mengalami gangguan yang lebih luas.
Institute for Essential Services
Reform atau IESR menilai pemadaman bergilir di Jawa perlu diinvestigasi secara
transparan. IESR menduga gangguan tersebut dipicu rendahnya cadangan bahan
bakar di sejumlah PLTU sistem Jawa-Bali, sehingga pembangkit harus beroperasi
di bawah kapasitas optimal. IESR juga menyoroti kemungkinan Hari Operasi
Pembangkit atau HOP berada di bawah batas aman, serta faktor lain seperti
gangguan pembangkit, minimnya cadangan daya, jadwal perawatan pembangkit yang
tidak sinkron, dan gangguan transmisi.
Dengan demikian, pemadaman
listrik 2026 memperlihatkan tiga kerentanan sekaligus. Pertama, ketergantungan
sistem listrik Jawa pada PLTU batu bara masih sangat besar. Kedua, pasokan batu
bara untuk PLN tidak hanya bergantung pada jumlah produksi nasional, tetapi
juga pada insentif harga, kepatuhan DMO, dan kesesuaian kualitas batu bara.
Ketiga, ketika harga internasional tinggi, pengawasan pemerintah harus lebih
kuat agar kebutuhan domestik tidak kalah oleh orientasi ekspor.
Pelajaran penting dari kejadian
ini adalah bahwa ketahanan listrik nasional tidak cukup dijaga dengan angka
produksi batu bara nasional yang besar. Yang lebih penting adalah memastikan
batu bara yang dibutuhkan PLTU benar-benar tersedia di lokasi pembangkit,
sesuai spesifikasi, tepat waktu, dan tidak tersisih oleh insentif ekspor. Jika
selisih harga antara DMO dan pasar internasional terlalu lebar tanpa pengawasan
yang kuat, maka sistem listrik nasional akan terus menghadapi risiko yang sama:
batu bara ada, tetapi tidak cukup tersedia untuk pembangkit ketika paling
dibutuhkan.
Rujukan Utama
Kementerian ESDM, Pemerintah Awasi dan Kawal Ketat Pasokan
Batubara untuk Kelistrikan, 26 Juni 2026. Kementerian
ESDM RI - Media Center - News Archives - Pemerintah Awasi dan Kawal Ketat
Pasokan Batubara untuk Kelistrikan
ANTARA, PLN percepat pengadaan pasokan batu bara untuk pembangkit listrik, 20
Juni 2026. PLN
percepat pengadaan pasokan batu bara untuk pembangkit listrik - ANTARA News
Jawa Timur
Reuters, China mine disaster, Indonesia policy changes upend global coal
market, 16 Juni 2026. China
mine disaster, Indonesia policy changes upend global coal market | Reuters
Kementerian ESDM, As of 1 January 2020, DMO is Set at 25% and Sales Price to
Power Plant USD 70 per Ton. Kementerian
ESDM RI - Media Center - News Archives - As of 1 January 2020, DMO is Set at
25% and Sales Price to Power Plant USD 70 per Ton
Bloomberg Technoz, Bahlil Tegaskan Belum Akan Kerek Harga Batu Bara DMO, Baru
Kajian, Juni 2026. Bahlil
Tegaskan Belum Akan Kerek Harga Batu Bara DMO, Baru Kajian - Energi - Page 2
IESR, IESR Pertanyakan Keandalan Sistem Kelistrikan Jawa dan Mendesak
Investigasi Transparan Gangguan Listrik, 11 Juni 2026. IESR
Pertanyakan Keandalan Sistem Kelistrikan Jawa dan Mendesak Investigasi
Transparan Gangguan Listrik - IESR
Membongkar Siasat Curang Ekspor Sawit: DJP dan Kejagung Buru Potensi Rp1,1 Triliun
JAKARTA — Sektor kelapa sawit (crude palm oil/CPO) kembali menjadi
sorotan tajam otoritas pajak dan penegak hukum di Indonesia. Direktorat Jenderal
Pajak Kementerian Keuangan (DJP Kemenkeu) bekerja sama secara simultan dengan
Kejaksaan Agung (Kejagung) tengah mendalami dugaan pelanggaran berat perpajakan
berupa praktik underinvoicing (penurunan nilai faktur ekspor) dan transfer
pricing pada sektor komoditas strategis ini. Sebanyak 32 Wajib Pajak (WP)
korporasi kini masuk dalam radar pemeriksaan intensif demi mengikis kebocoran
kas negara.
Pengusutan
berskala besar ini pertama kali dipicu oleh temuan awal yang diungkap ke publik
oleh Menteri Keuangan Purbaya Yudhi Sadewa. Sebagai tindak lanjut, DJP langsung
menggelar pemeriksaan bukti permulaan hingga tahap penyidikan atas dugaan
tindak pidana perpajakan.
Direktur
Jenderal Pajak Bimo Wijayanto menjelaskan bahwa skema penanganan saat ini
terbagi dalam beberapa klaster operasional. Sebanyak 23 WP sektor sawit sedang
dalam proses penghitungan nilai kerugian pendapatan negara, sementara 8 WP
lainnya sudah masuk ke tahap penanganan lanjutan dengan perluasan area
penyidikan hingga tahun pajak 2023.
Berdasarkan
taksiran sementara, potensi penerimaan negara yang berhasil dipetakan dari 11
WP dari total daftar tersebut mencapai Rp1,1 triliun. Praktik underinvoicing,
modus di mana eksportir melaporkan harga jual komoditas di bawah nilai
transaksi riil guna mengecilkan kewajiban pajak, serta skema transfer
pricing ke perusahaan afiliasi di luar negeri, dinilai menjadi pintu utama
hilangnya potensi penerimaan negara dari lonjakan komoditas global.
Asas Ultimum
Remedium dan Sinergi Data Lintas Lembaga
Kendati
penegakan hukum berjalan agresif, otoritas perpajakan tetap mengedepankan asas ultimum
remedium sesuai dengan rambu-rambu hukum yang berlaku di Indonesia. Asas
ini menempatkan sanksi pidana sebagai jalan terakhir, yang memberikan ruang
bagi wajib pajak yang kooperatif untuk membetulkan kekeliruannya secara
sukarela.
Sepanjang proses
pengusutan berjalan, DJP mencatat sudah ada 3 WP sektor sawit yang memanfaatkan
skema pembetulan Surat Pemberitahuan (SPT) tahunan secara mandiri. Ketiganya
langsung menyetorkan kas ke negara dengan nilai akumulatif mencapai Rp200
miliar.
Langkah
koordinasi yang erat dengan Korps Adhyaksa menjadi pembeda utama dalam
pengusutan kali ini. DJP dan Kejagung menerapkan mekanisme pertukaran data
secara real-time untuk mempersempit ruang gerak pelaku penyelewengan
pajak. Sinergi ini tercermin dari adanya permintaan data 18 wajib pajak
terperinci oleh Kejagung yang melacak rekam jejak transaksi hingga 18 tahun ke
belakang.
Melalui
pembagian yurisdiksi yang matang, satu perkara WP besar saat ini ditangani
langsung di tingkat penyidikan Kejagung, sementara DJP memastikan tetap
melakukan pengusutan simultan tanpa ego sektoral demi memulihkan keuangan
negara.
Mengamankan
Rezim Pajak Sektor Komoditas
Secara
makroekonomi, ketegasan pemerintah dalam menindak kecurangan pelaporan ekspor
CPO merupakan langkah vital demi menjaga keadilan iklim berusaha (level
playing field). Komoditas kelapa sawit merupakan salah satu penyumbang
devisa terbesar, sehingga kepatuhan pajak di sektor ini berdampak langsung pada
kestabilan APBN nasional. Menteri Keuangan Purbaya Yudhi Sadewa menegaskan
pihaknya memberikan dukungan penuh dan menyerahkan proses hukum secara
independen kepada Kejaksaan Agung.
Melalui
pemanfaatan regulasi perpajakan yang kuat dan didukung integrasi data yang
transparan, pengusutan ini diharapkan dapat memberikan efek jera (deterrent
effect) bagi pelaku industri komoditas. Langkah strategis ini membuktikan
bahwa pemerintah tidak hanya berfokus pada ekstensifikasi pajak masyarakat
kecil, melainkan secara adil dan tegas menegakkan transparansi pada korporasi
besar demi kedaulatan ekonomi nasional.
Emas yang Menguap: Kerugian Pajak di Balik TKA Ilegal dan Tambang Tak Berizin
Awal
Mei 2026, publik kembali dikejutkan oleh penangkapan 24 Warga Negara Asing
(WNA) asal China di lokasi tambang emas Gunung Botak, Maluku. Kejadian ini
seolah memutar ulang kaset kusut. Mundur ke November 2025 di Sulawesi, entitas
tanpa izin seperti PT Xinfeng dilaporkan menyerobot lahan dan mempekerjakan
tenaga kerja asing (TKA) ilegal. Jejak serupa dari Bolaang Mongondow Timur,
Kalimantan Barat, hingga berbagai pelosok negeri terus berulang sejak
bertahun-tahun lalu. Sayangnya, kita masih saja terjebak melihat rentetan
peristiwa ini semata-mata sebagai isu pelanggaran visa.
Padahal,
membanjirnya TKA ilegal di sektor pertambangan tak berizin adalah manifestasi
paling brutal dari membesarnya gurita shadow economy (ekonomi bayangan) di
Indonesia. Ini bukan sekadar masalah kedaulatan imigrasi, melainkan kejahatan
ekonomi terstruktur yang secara masif merampok penerimaan pajak negara.
Ketika
sebuah operasi tambang berjalan tanpa izin resmi dan digerakkan oleh pekerja
asing tanpa dokumen, mereka sepenuhnya bersembunyi di ruang gelap ekonomi.
Mereka mengeruk sumber daya alam bernilai tinggi, memprosesnya, dan menjualnya
di pasar gelap, luput dari pantauan Direktorat Jenderal Pajak (DJP). Artinya,
negara kehilangan potensi Pajak Penghasilan (PPh) Badan dan Pajak Pertambahan
Nilai (PPN) dari miliaran bahkan triliunan rupiah rantai transaksi yang
terjadi. Belum lagi hilangnya royalti dan Penerimaan Negara Bukan Pajak (PNBP)
yang seharusnya menjadi kompensasi atas pengerukan bumi pertiwi.
Lebih
menyesakkan lagi bila kita menghitung kebocoran dari sisi Pajak Penghasilan
individu (PPh Pasal 21). Pekerja ekspatriat di sektor pertambangan, apalagi
yang memiliki keahlian khusus, umumnya menerima kompensasi yang sangat besar.
Jika mereka masuk secara legal seperti WNA di beberapa tambang di Aceh Barat
atau Nabire, negara berhak memungut pajak atas penghasilan tersebut. Namun,
karena mereka bekerja secara gelap, beban pajak itu nihil.
Terdapat
ketidakadilan yang luar biasa di sini. Seorang karyawan swasta di Jakarta,
buruh pabrik di Surabaya, hingga pelaku UMKM dipaksa patuh dipotong pajaknya
setiap bulan. Di saat yang bersamaan, sindikat tambang tak berizin dan pekerja
asing ilegal bebas mengangkut kekayaan dari perut bumi Nusantara tanpa menyetor
sepeser pun untuk pembangunan infrastruktur kita.
Tentu
saja, kita harus berpikir jernih dan objektif. Penolakan membabi-buta terhadap
kehadiran pekerja asing juga keliru. Investasi Asing Langsung (FDI) dan
transfer teknologi dari TKA ahli sangat krusial, terutama untuk menyukseskan
agenda hilirisasi mineral nasional. Kehadiran TKA legal dan tercatat adalah
katalis pertumbuhan yang menciptakan efek ganda bagi ekonomi lokal. Namun,
garis batasnya sangat jelas: modal harus masuk lewat pintu depan dan taat
aturan main. Investasi gelap yang mendanai operasi tak berizin bukanlah katalis,
melainkan parasit yang mendistorsi pasar dan membunuh daya saing perusahaan
tambang formal yang patuh pajak.
Inflasi Terkendali di 2,42 Persen, Bukti Nyata Kehadiran Pemerintah Lindungi Daya Beli Masyarakat
Jakarta
- Gejolak geopolitik di Timur Tengah telah memicu gelombang kejut pada harga
komoditas energi global. Harga minyak mentah Brent melonjak 16,5 persen
secara tahunan, sementara emas meroket hingga 63,5 persen. Di banyak negara,
situasi ini langsung memukul daya beli masyarakat akibat lonjakan inflasi.
Namun, cerita berbeda terjadi di Indonesia. Berkat intervensi kebijakan yang
terukur dan komitmen kuat pemerintah, inflasi nasional pada Triwulan I 2026
berhasil dijinakkan di level 2,42 persen.
Angka inflasi 2,42 persen ini bukan sekadar
pencapaian statistik, melainkan cerminan nyata dari keberhasilan negara hadir
sebagai pelindung ekonomi rakyat. Realisasi ini bahkan lebih rendah dari asumsi
dasar makro APBN 2026 yang mematok inflasi di angka 2,5 persen. Keberhasilan
menjinakkan "monster" inflasi di tengah badai global ini menjadi
bukti tak terbantahkan dari efektivitas bauran kebijakan fiskal yang dikomandoi
oleh Kementerian Keuangan.
Kunci utama dari keberhasilan ini terletak pada
strategi pemerintah dalam mengendalikan dua komponen inflasi yang paling
sensitif terhadap daya beli masyarakat: harga pangan yang sensitif (volatile
food) dan harga yang diatur pemerintah (administered price). Data
menunjukkan bahwa inflasi pada kedua komponen tersebut mengalami tren penurunan
yang signifikan.
Untuk komponen administered price,
inflasi tercatat turun menjadi 1,53 persen. Penurunan ini seiring dengan
hilangnya base effect dari kebijakan diskon listrik pada tahun
sebelumnya, serta yang paling krusial yaitu terjaganya harga energi domestik.
Di saat harga minyak dunia bergejolak, pemerintah mengambil langkah berani dan
pro-rakyat dengan berkomitmen penuh mempertahankan harga Bahan Bakar Minyak
(BBM) bersubsidi hingga akhir tahun 2026.
Keputusan mempertahankan harga BBM bersubsidi
ini adalah langkah strategis yang membutuhkan dukungan fiskal yang kuat. Di
sinilah peran APBN sebagai peredam kejut (shock absorber) benar-benar
diuji dan terbukti berhasil. Dengan menyerap selisih harga energi global,
pemerintah memastikan bahwa beban tersebut tidak langsung ditransmisikan kepada
masyarakat luas. Langkah ini secara efektif menjaga daya beli kelas menengah ke
bawah yang rentan terhadap guncangan harga energi.
Sementara itu, pada komponen volatile food,
inflasi juga berhasil ditekan berkat stabilnya harga pangan. Pemerintah tidak
tinggal diam melihat potensi krisis pangan global. Melalui koordinasi lintas
kementerian dan lembaga, pasokan pangan nasional dipastikan memadai dengan
jalur distribusi yang lancar. Cadangan pangan yang kuat menjadi benteng
pertahanan utama dalam mengendalikan harga kebutuhan pokok di pasaran.
Keberhasilan strategi ini tidak hanya tercermin
dari angka inflasi, tetapi juga dari pengakuan dunia internasional terhadap
ketahanan energi Indonesia. Berdasarkan data perbandingan global, ketahanan
energi Indonesia dalam menghadapi krisis saat ini mencapai skor 77 persen.
Angka ini menempatkan Indonesia di posisi kedua tertinggi di antara
negara-negara G20 dan ASEAN, hanya terpaut tipis dari Afrika Selatan (79
persen), dan jauh mengungguli negara maju seperti Amerika Serikat (70 persen)
maupun Australia (68 persen).
Skor resiliensi yang tinggi ini didasarkan pada
posisi Indonesia yang memiliki eksposur rendah terhadap gangguan pasokan energi
global, namun didukung oleh buffer fiskal yang sangat kuat. Kebijakan
fiskal yang prudent selama ini telah memberikan ruang gerak yang cukup
bagi pemerintah untuk bermanuver di saat krisis melanda.
Lebih jauh lagi, tren kenaikan harga komoditas
ekspor unggulan Indonesia, seperti batu bara, nikel, dan tembaga, justru
menciptakan pelindung nilai alami bagi APBN. Kenaikan penerimaan negara dari
sektor komoditas ini memberikan amunisi tambahan bagi pemerintah untuk
membiayai program-program subsidi dan perlindungan sosial tanpa mengorbankan
kesehatan fiskal secara keseluruhan.
Ke depan, tantangan global mungkin belum akan
mereda dalam waktu dekat. Namun, dengan rekam jejak keberhasilan di kuartal
pertama ini, masyarakat patut bernapas lega. Pemerintah, melalui Kementerian
Keuangan, telah membuktikan kapasitasnya dalam meracik kebijakan yang
menyeimbangkan antara stabilitas makroekonomi dan perlindungan daya beli
rakyat.
Inflasi yang terkendali di angka 2,42 persen
adalah fondasi yang kokoh untuk menyongsong pertumbuhan ekonomi yang lebih
berkualitas. Dengan daya beli yang terjaga, roda konsumsi domestik akan terus
berputar, menggerakkan sektor riil, dan pada akhirnya membawa kesejahteraan
bagi seluruh rakyat Indonesia. Optimisme ini bukanlah isapan jempol belaka,
melainkan sebuah realitas yang dibangun di atas data dan kerja keras
pemerintah.
Dalam konteks ini, komitmen pemerintah untuk
terus menjaga stabilitas harga pangan dan energi bukan hanya sekadar janji
politis, tetapi merupakan keputusan yang didukung penuh oleh kapasitas fiskal
yang kuat dan manajemen APBN yang bijaksana. Dengan terus mengoptimalkan
penerimaan negara dan mengalokasikan belanja secara efisien, pemerintah
memiliki ruang yang cukup untuk mempertahankan subsidi dan program perlindungan
sosial hingga akhir tahun 2026 tanpa mengorbankan kesehatan finansial negara
jangka panjang.
Referensi:
[1]:
"Kementerian Keuangan Republik Indonesia. (2026). Publikasi Web Konpers
APBN Kita (Mei 2026). Jakarta: Kementerian Keuangan."
E20 Bukan Sekadar Campuran Bensin, Ini Taruhan Baru Industri Indonesia
Jakarta - Rencana pemerintah mempercepat program bensin
campuran 20 persen etanol atau E20 memasuki tahap yang lebih konkret. Setelah
pemerintah memetakan kebutuhan sekitar 4 juta kiloliter (KL) bioetanol per
tahun, Kementerian Pertanian kini menyiapkan pengembangan lahan 1–2 juta
hektare untuk menopang pasokan bahan baku berupa tebu, singkong, dan jagung.
Target tersebut besar. Karena itu, pertanyaan
pentingnya bukan lagi apakah Indonesia membutuhkan bioetanol, melainkan seberapa
realistis rantai pasok, investasi, dan dukungan fiskal dapat dibangun dalam
waktu yang ditargetkan pemerintah.
Pada September 2026, pemerintah menyampaikan target
agar produksi E20 dapat berjalan dalam dua tahun ke depan. Presiden juga
meminta penyiapan lahan dan industri dilakukan untuk mendukung target tersebut.
Dengan demikian, secara realistis, periode 2026–2028 akan menjadi fase penting
untuk melihat apakah rencana tersebut bergerak dari tahap konsolidasi menuju
produksi komersial dalam skala besar.
Persoalannya, produksi 4 juta KL etanol bukan
pekerjaan kecil. Angka itu setara dengan sekitar 10 persen dari konsumsi bensin
nasional yang diperkirakan mencapai 40 juta KL per tahun. Pemerintah menyebut
kapasitas produksi bensin domestik masih belum mencukupi kebutuhan nasional
sehingga impor tetap menjadi komponen penting dalam pasokan BBM.
Dalam konteks tersebut, E20 mempunyai alasan
ekonomi yang cukup jelas: sebagian kebutuhan energi dapat dialihkan kepada
sumber domestik. Tetapi manfaat tersebut baru akan muncul jika bioetanol dalam
negeri mampu diproduksi dengan biaya dan kualitas yang dapat diterima industri
BBM.
Pasokan Domestik
Pemerintah telah memiliki fondasi regulasi. Perpres
Nomor 40 Tahun 2023 mengatur percepatan swasembada gula nasional sekaligus
penyediaan bioetanol sebagai bahan bakar nabati. Regulasi ini menempatkan
ketahanan pangan, kesejahteraan petani, ketersediaan bahan baku industri, dan
ketahanan energi sebagai bagian dari tujuan kebijakan.
Kemudian, Permen ESDM Nomor 4 Tahun 2025 mengatur
lebih rinci mengenai pengusahaan dan pemanfaatan bahan bakar nabati, termasuk
aspek harga, insentif, pelaporan, pengawasan, dan sanksi.
Artinya, instrumen kebijakan sebenarnya sudah
tersedia. Tantangan berikutnya adalah membuat ekosistem tersebut ekonomis.
Pemerintah menyatakan akan menjadi off-taker
bioetanol yang diproduksi petani dan pelaku usaha. Kepastian pembeli dapat
membantu mengurangi risiko pasar bagi investor. Namun, kepastian pasar saja
tidak cukup. Investor juga akan melihat produktivitas lahan, harga bahan baku,
biaya pengolahan, logistik, kebutuhan modal, harga jual etanol, serta kepastian
regulasi. Di sinilah insentif perpajakan menjadi relevan.
Dukungan Fiskal
Pengalaman kebijakan Indonesia menunjukkan bahwa
perpajakan dapat digunakan sebagai instrumen untuk mendukung sektor energi
tertentu. Pemerintah pernah memberikan fasilitas PPN Ditanggung Pemerintah
atas penyerahan bahan bakar nabati, termasuk bioetanol murni atau E100.
Ketentuan tersebut diatur dalam PMK Nomor 156/PMK.011/2009 beserta aturan
pelaksanaannya.
Namun, penting untuk membedakan antara fasilitas
yang pernah tersedia dan insentif baru yang secara khusus diterbitkan
untuk program E20 2026. Berdasarkan regulasi yang dapat diverifikasi, belum
tepat menyimpulkan bahwa pemerintah telah menetapkan paket insentif perpajakan
baru yang secara khusus menjamin keekonomian E20. Justru di sinilah ruang
kebijakan ke depan menjadi penting.
Apabila pemerintah menilai bioetanol sebagai
industri strategis, fasilitas perpajakan dapat dirancang untuk mengurangi biaya
investasi pada tahap awal. Bentuknya dapat berupa fasilitas investasi,
percepatan penyusutan, atau fasilitas pajak tertentu sesuai kerangka peraturan
perpajakan yang berlaku. Tetapi insentif seharusnya tidak diberikan tanpa
batas.
Setiap fasilitas pajak pada dasarnya memiliki biaya
bagi negara karena terdapat penerimaan yang tidak langsung masuk ke kas negara.
Oleh sebab itu, ukuran keberhasilannya bukan sekadar jumlah investasi yang
diumumkan, melainkan apakah insentif tersebut mampu menghasilkan investasi
produktif, peningkatan kapasitas produksi, penciptaan lapangan kerja, dan
pengurangan ketergantungan impor secara terukur.
Lahan Produktif
Target lahan 1–2 juta hektare juga perlu dibaca
secara hati-hati. Pemerintah sendiri menyatakan pengembangan bioetanol tidak
cukup hanya dengan membangun pabrik. Ketersediaan bahan baku harus dipastikan
terlebih dahulu melalui pengembangan kawasan pertanian yang terintegrasi dengan
industri pengolahan.
Ini berarti 2026–2028 seharusnya tidak hanya
menjadi periode mengejar luas lahan, tetapi juga membangun produktivitas.
Lahan yang luas tanpa produktivitas memadai tidak
otomatis menghasilkan etanol murah. Begitu pula pabrik yang dibangun tanpa
kepastian pasokan bahan baku berisiko beroperasi di bawah kapasitas.
Karena itu, indikator yang lebih penting daripada
angka luas lahan adalah produktivitas bahan baku per hektare, rendemen
etanol, kapasitas pabrik yang benar-benar beroperasi, harga produksi, serta
volume etanol yang dapat diserap pasar.
Pendekatan tersebut juga penting untuk menjaga agar
program tidak menimbulkan tekanan baru terhadap pangan. Perpres 40/2023 sendiri
menempatkan swasembada gula, ketahanan pangan, dan bioetanol dalam satu kerangka
kebijakan.
Target 2028
Pemerintah
telah memberikan horizon waktu sekitar dua tahun untuk menuju produksi E20.
Horizon tersebut cukup untuk memulai pembangunan ekosistem, tetapi terlalu
singkat jika seluruh kapasitas 4 juta KL harus diasumsikan langsung tersedia
dalam waktu bersamaan. Karena itu, ukuran keberhasilan sebaiknya dilakukan
secara bertahap.
2026 merupakan fase
konsolidasi kebijakan, pemetaan lahan, penyiapan investasi, regulasi, dan
rantai pasok. 2027
seharusnya menjadi periode penting untuk melihat perkembangan pembangunan
fasilitas produksi dan peningkatan kapasitas bahan baku. Sementara 2028 menjadi titik yang
lebih relevan untuk menguji apakah target produksi E20 dalam skala komersial
benar-benar mulai terlihat.
Dengan
pendekatan bertahap, pemerintah juga memiliki ruang untuk mengevaluasi
efektivitas insentif yang diberikan. E20 pada akhirnya bukan hanya proyek
energi. Ia merupakan proyek industrialisasi yang membutuhkan pertanian
produktif, modal, teknologi, kepastian pasar, dan kebijakan fiskal yang tepat.
Jika
insentif diberikan secara terukur dan hanya untuk mengatasi hambatan investasi
yang nyata, kebijakan fiskal dapat menjadi jembatan menuju industri yang lebih
mandiri. Sebaliknya, jika insentif diberikan tanpa menguji keekonomian dan
produktivitas, negara berisiko menanggung biaya kebijakan lebih lama dari yang
diperlukan.
Karena
itu, optimisme terhadap E20 sebaiknya tidak dibangun dari besarnya angka 2 juta
hektare atau 4 juta KL semata. Ukuran yang lebih penting adalah apakah dalam
dua tahun ke depan Indonesia mampu mengubah target tersebut menjadi lahan produktif, pabrik yang beroperasi,
investasi yang nyata, pasar yang berjalan, dan pengurangan impor yang dapat
diukur.
Di situlah
kebijakan energi bertemu dengan kepentingan fiskal: bukan sekadar berapa besar
insentif yang diberikan, tetapi apakah insentif tersebut berhasil menciptakan
industri yang pada akhirnya mampu berdiri dengan kekuatan ekonominya sendiri.
Senjata Baru Kemenkeu: Mengusut Kekurangan Pajak Korporasi Lewat Integrasi AI dan Big Data INSW
JAKARTA — Era penyelewengan pajak korporasi melalui manipulasi dokumen transaksi
ekspor-impor tampaknya akan segera berakhir. Kementerian Keuangan (Kemenkeu)
resmi mengakselerasi penggunaan teknologi kecerdasan buatan (Artificial
Intelligence/AI) dan Big Data berbasis sistem Indonesia National
Single Window (INSW) untuk membongkar selisih dan potensi kekurangan
pembayaran pajak korporasi di Indonesia.
Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa langkah ini
dilakukan untuk menutup celah kebocoran penerimaan negara dengan memanfaatkan
timbunan data transaksi perdagangan ekspor-impor yang selama ini terisolasi.
Dalam kunjungan kerjanya ke kantor Lembaga National Single Window (LNSW) di
Jakarta, Menkeu menekankan pentingnya integrasi data secara masif agar
pengawasan fiskal tidak lagi mengandalkan analisis manual yang lambat dan
terbatas.
LNSW memegang peranan sangat strategis karena mengelola basis data raksasa
dari seluruh lalu lintas perizinan ekspor dan impor barang di tanah air. Dengan
implementasi sistem AI terbaru, data historis transaksi perdagangan
internasional ini akan disandingkan (cross-match) secara otomatis dengan
berbagai dokumen perpajakan korporasi, mulai dari Surat Pemberitahuan (SPT)
Tahunan PPh Badan, faktur PPN, hingga pelaporan pembayaran royalti.
Uji Silang Historis dan Mekanisme Trackback
Keunggulan utama pemanfaatan AI dalam ekosistem LNSW ini terletak pada
kemampuannya melakukan penelusuran data ke belakang (tracking back).
Sistem ini mampu menyisir rekam jejak aktivitas ekonomi perusahaan hingga
beberapa tahun pajak sebelumnya. Apabila ditemukan ketidaksesuaian antara
volume ekspor-impor riil dengan nilai omzet atau laba yang dilaporkan dalam
SPT, algoritma AI akan langsung menerbitkan indikasi potensi kurang bayar
dengan tingkat akurasi yang tinggi.
Langkah penguatan integrasi data ini sejalan dengan mandat Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), khususnya
terkait penguatan sistem pengawasan dan integrasi data antar-lembaga
pemerintah. Selain itu, optimalisasi AI di INSW menjadi komplemen vital bagi
keberlangsungan Coretax System DJP, sehingga pengawasan kepatuhan wajib
pajak badan dapat dilakukan secara komprehensif dari hulu (kegiatan
perdagangan) hingga ke hilir (pelaporan kewajiban perpajakan).
|
Komponen
Pengawasan Digital |
Fungsi
Operasional & Integrasi Sistem |
Target
& Dampak Fiskal |
|
Penyedia
Data Hulu (INSW / LNSW) |
Rekapitulasi
perizinan, Pemberitahuan Impor/Ekspor Barang (PIB/PEB). |
Deteksi volume & nilai transaksi
perdagangan riil. |
|
Mesin
Analisis AI & Big Data |
Uji silang (cross-matching)
otomatis data ekspor-impor vs SPT & Royalti. |
Mengidentifikasi selisih omzet &
indikasi underinvoicing. |
|
Fitur
Tracking Back Historis |
Menelusuri data transaksi korporasi
hingga beberapa tahun pajak ke belakang. |
Memulihkan potensi kerugian kas negara
dari masa lalu. |
|
Integrasi
Coretax System DJP |
Sinkronisasi
hasil data AI LNSW ke dalam Profil Risiko Wajib Pajak. |
Meningkatkan ketepatan sasaran
pemeriksaan & penagihan. |
Menuju
Kepatuhan Pajak Korporasi yang Adil
Inisiatif pemanfaatan AI oleh Kemenkeu ini dinilai sebagai terobosan
independen yang cerdas untuk meningkatkan tax ratio nasional tanpa harus
menaikkan tarif pajak. Pengawasan berbasis data terintegrasi ini juga dinilai
menciptakan iklim usaha yang adil (level playing field), mencegah
korporasi nakal melakukan underinvoicing atau transfer pricing
guna menghindari kewajiban fiskal.
Pemerintah menegaskan bahwa pengembangan sistem berbasis AI ini akan terus
disempurnakan berdasarkan kebutuhan penegakan hukum di lapangan. Dengan
pengawasan yang kian presisi dan tanpa celah, korporasi diimbau untuk
menyampaikan laporan keuangan dan perpajakan secara transparan, sebab seluruh
jejak aktivitas perdagangan kini dapat terdeteksi secara otomatis oleh sistem
digital negara.
Dilema Restitusi Pajak: Antara Pengetatan Kas Negara dan Ancaman Likuiditas Dunia Usaha
JAKARTA — Kebijakan pengetatan pengembalian kelebihan pembayaran pajak (restitusi)
oleh pemerintah kini memicu polemik hangat di ranah publik. Di satu sisi,
langkah ini dinilai menjadi benteng pertahanan fiskal demi mencegah kebocoran
kas negara. Namun di sisi lain, lambatnya pencairan restitusi pajak, khususnya
Pajak Pertambahan Nilai (PPN), mulai menekan arus kas (cash flow) dunia
usaha, sampai memunculkan ancaman gelombang Pemutusan Hubungan Kerja (PHK) dan
risiko kebangkrutan pabrik di daerah.
Berdasarkan data Direktorat Jenderal Pajak Kementerian Keuangan, realisasi
pencairan restitusi hingga 31 Juli 2026 tercatat sebesar Rp185,38 triliun.
Nilai ini merosot tajam hingga 34% secara tahunan (year-on-year/yoy)
dibandingkan periode Juli 2025 yang mencapai Rp279,4 triliun. Penurunan drastis
ini tak lepas dari diterbitkannya Peraturan Menteri Keuangan (PMK) No. 28/2026
tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak yang
memperketat kriteria pengajuan restitusi dipercepat.
Pengetatan tersebut merupakan respons atas melonjaknya restitusi pada 2025
yang menembus Rp361,15 triliun. Kala itu, tingginya lonjakan restitusi berandil
menyebabkan shortfall atau melesetnya penerimaan pajak sebesar Rp271,7
triliun dari target APBN. Bertekad agar kas negara tak jebol untuk kedua
kalinya, pemerintah pun berupaya menekan angka restitusi 2026 di bawah ambang
batas Rp300 triliun.
Keluhan Industri dan
Bayang-Bayang Pailit
Meskipun laporan penerimaan pajak neto diklaim tumbuh hingga pertengahan
tahun, realita di lapangan menunjukkan kegelisahan mendalam. Suara keprihatinan
tak hanya datang dari pengusaha asing Penanaman Modal Asing (PMA) tetapi juga
dari pelaku usaha nasional yang diwakili Asosiasi Pengusaha Indonesia (Apindo)
dan Kamar Dagang dan Industri (Kadin) Indonesia.
Wakil Ketua Komisi VII DPR RI, Rahayu Saraswati Djojohadikusumo,
mengungkapkan bahwa banyak pemilik pabrik di kawasan industri seperti Jawa
Timur mulai mengeluhkan ketidakpastian pencairan restitusi. Bagi
manufaktur berbasis ekspor, restitusi PPN bernilai amat vital untuk membiayai
operasional harian dan proyek baru.
"Kalau misalkan restitusi pajak ini tidak selesai atau tidak turun,
pelaku usaha mengeluh mungkin harus PHK bahkan pailit," tegas Saraswati
dalam Rapat Kerja bersama Kementerian Perindustrian.
Senada dengan hal tersebut, Kepala Riset Perpajakan Center for Indonesia
Taxation Analysis (CITA), Fajry Akbar, menilai bahwa tersendatnya restitusi
akan memaksa eksportir menaikkan harga jual produk demi menjaga likuiditas. Langkah
terpaksa ini berisiko mengikis daya saing produk Indonesia di pasar global.
Fajry juga menyoroti risiko siklus berulang, di mana target penerimaan pajak
dalam RAPBN 2027 yang dipasang terlalu tinggi berpotensi kembali mengorbankan
pencairan restitusi.
Penjelasan Otoritas dan Pentingnya Asas Simetri
Menanggapi keluhan yang kian membesar, Direktur Jenderal Pajak Bimo
Wijayanto menegaskan bahwa seluruh proses restitusi dipastikan tetap berjalan
sesuai Prosedur Operasional Standar (SOP) dan undang-undang. DJP membantah tuduhan
sengaja mempersulit atau menetapkan kuota penahanan restitusi demi mengamankan
target penerimaan.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa lamanya durasi pencairan sangat bergantung pada validitas data serta kedalaman pemeriksaan yang diperlukan. Otoritas berjanji akan menjaga keseimbangan antara kecepatan layanan dan akuntabilitas.
Di sisi lain, dunia usaha mendesak pemerintah agar memegang teguh asas simetri dan kesetaraan (tax equity). Sebagaimana wajib pajak dituntut patuh dan tepat waktu menyetor pajak, hak pengembalian atas kelebihan bayar pun idealnya difasilitasi dengan kelancaran yang sama. Solusi jalan tengah yang cepat amat mendesak guna memastikan fiskal negara tetap aman tanpa mengorbankan napas industri nasional.
Membidik Ekonomi Digital Tanpa Batas: Babak Baru Pemajakan Transaksi Luar Negeri
JAKARTA — Laju pesat ekonomi digital lintas negara kini tak lagi luput dari
jangkauan radar fiskal nasional. Mulai Kamis (10/9/2026), pemerintah secara
resmi mengoperasikan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri
(SPP-TDLN). Langkah strategis ini dirancang untuk memperluas basis Pajak
Pertambahan Nilai (PPN) dari aktivitas perdagangan digital mancanegara yang
selama ini belum terjangkau oleh mekanisme PPN Perdagangan Melalui Sistem
Elektronik (PMSE).
Menteri Keuangan Purbaya Yudhi Sadewa mengonfirmasi bahwa empat bank
anggota Himpunan Bank Milik Negara (Himbara) telah merampungkan tahap uji coba
(sandboxing) dan siap memungut PPN dari transaksi digital luar negeri.
Direktur Jenderal Pajak Bimo Wijayanto optimistis, kehadiran SPP-TDLN berpotensi
mendongkrak basis penerimaan pajak sektor digital hingga dua kali lipat dari
posisi saat ini yang berada di kisaran Rp8 triliun hingga Rp12 triliun per
tahun.
Landasan hukum kebijakan ini ditopang oleh Peraturan Presiden (Perpres)
Nomor 68 Tahun 2025 yang menunjuk PT Jalin Pembayaran Nusantara (Jalin) sebagai
penyelenggara utama sistem, serta Peraturan Menteri Keuangan (PMK) Nomor 49
Tahun 2026 yang mengatur mekanisme teknis pemungutannya.
Menggeser Titik Kontrol ke
Kanal Pembayaran Domestik
Perbedaan mendasar antara skema
baru ini dengan PPN PMSE terletak pada titik kontrol pemungutan (point of
control). Jika PPN PMSE bertumpu pada kesadaran platform digital
asing untuk mendaftar sebagai pemungut pajak, maka SPP-TDLN menggeser simpul
pemungutan langsung ke kanal pembayaran domestik, seperti kartu kredit/debit,
rekening bank, maupun penyedia jasa pembayaran di Indonesia.
Direktur Eksekutif Indonesia
Economic Fiscal (IEF) Research Institute, Ariawan Rahmat, menjelaskan bahwa
SPP-TDLN tidak menggantikan skema PMSE, melainkan bersifat komplementer. Sistem
baru ini hadir secara khusus untuk menjaring transaksi dari penyedia jasa atau
pedagang luar negeri skala menengah dan kecil yang jumlahnya sangat banyak tetapi
belum masuk dalam jaringan pemungut PPN PMSE.
Secara operasional, bank atau perantara pembayaran (Penerbit) akan
mengirimkan data transaksi masyarakat ke sistem Jalin untuk dikonfirmasi.
Begitu konfirmasi terbit paling lambat satu hari kerja, PPN terutang sebesar
11% (dihitung dengan rumus 11/111 dari nilai transaksi) wajib dipungut dan
disetorkan ke kas negara. Untuk menjaga privasi konsumen, regulasi mewajibkan
seluruh data sensitif seperti nomor rekening dikirim dalam bentuk terenkripsi.
Potensi Penerimaan vs Beban Administrasi
Sejumlah pengamat perpajakan memberikan estimasi dan catatan kritis atas
implementasi sistem baru ini. Konsultan Pajak Botax Consulting Indonesia, Raden
Agus Suparman, memperkirakan SPP-TDLN berpotensi menyumbang tambahan penerimaan
PPN sekitar Rp3 triliun hingga akhir 2026. Menurutnya, pergeseran titik
pemungutan ke lembaga keuangan efektif menutup celah penghindaran pajak bagi
entitas asing yang tidak memiliki bentuk usaha tetap di Indonesia.
Namun, Pengamat Pajak dari Center for Indonesia Taxation Analysis (CITA), Fajry Akbar, memberikan nada peringatan. Fajry menilai pelibatan perbankan dan lembaga keuangan sebagai pemungut berisiko menambah beban administrasi (administrative burden) dan biaya kepatuhan (cost of compliance) bagi industri keuangan. Ia menyoroti bahwa sebagian besar pemain digital luar negeri berukuran besar (big tech) sebenarnya sudah masuk dalam pendaftaran PPN PMSE, sehingga ruang penerimaan tambahan dari pemain skala kecil berpotensi terbatas.
Keberhasilan SPP-TDLN pada akhirnya akan diuji dari sejauh mana keandalan teknologi PT Jalin Pembayaran Nusantara dan perbankan dalam memproses jutaan konfirmasi transaksi harian secara cepat tanpa mengganggu kenyamanan transaksi konsumen. Pemerintah diharapkan dapat menjaga keseimbangan antara optimalisasi penerimaan negara dan efisiensi sistem pembayaran nasional.
Evaluasi Insentif Mobil Listrik: Menakar Ulang Manfaat Ekonomi dan Keadilan Usaha
JAKARTA - Kebijakan
pemerintah yang memberikan berbagai insentif bagi pembeli mobil listrik
berpotensi menekan jumlah penerimaan pajak pada masa mendatang. Saat ini konsumen
menikmati pajak pertambahan nilai yang ditanggung pemerintah, pembebasan pajak
barang mewah, hingga pembebasan pajak daerah. Fasilitas bea masuk juga dinolkan
untuk impor mobil listrik utuh maupun terurai. Pertanyaannya, apakah deretan
stimulus ini masih relevan untuk terus dipertahankan tanpa evaluasi?
Beban Arus Kas Negara
Pemberian karpet merah ini
rupanya membawa risiko tersembunyi berupa tekanan arus kas negara akibat
permohonan pengembalian kelebihan bayar pajak dari dua kutub industri. Di satu
sisi, lesunya pasar domestik membuat pabrikan mobil konvensional terpaksa
mengalihkan produknya ke pasar ekspor yang mematok pungutan ekspor nol persen,
sementara mereka berhak menagih kembali kompensasi pajak dari transaksi rantai
pasok lokalnya yang sangat besar. Di
sisi lain, pabrikan mobil listrik yang menikmati subsidi pemerintah hanya
menyetorkan porsi pungutan yang sangat kecil dari konsumen akhir. Padahal pada
saat yang sama, mereka diizinkan mengklaim penuh pengembalian pajak atas
kegiatan impor baterai dan perakitan. Dua anomali transaksi yang saling
bertolak belakang ini diproyeksikan akan mengakibatkan penarikan dana tunai
dalam jumlah masif dari kas negara.
Menambal Kebocoran Nilai
Ekonomi
Hal yang jauh lebih krusial
adalah rentannya struktur industri ini terhadap risiko aliran modal ke luar
negeri. Struktur biaya produksi mobil listrik didominasi oleh baterai dan motor
penggerak utama yang mayoritas mutlak masih didatangkan dari perusahaan induk
di negara asal. Mengingat transaksi hulu ini dilakukan antar entitas yang
saling berafiliasi, terdapat ruang celah di mana harga komponen impor bisa saja
dicatat melampaui harga pasar yang wajar.
Dampak dari tingginya porsi transaksi impor afiliasi ini membuat
keuntungan operasi pabrikan di dalam negeri akan selalu terlihat sangat tipis
atau bahkan dilaporkan merugi. Insentif pembebasan bea masuk justru secara
tidak langsung memfasilitasi celah ini, karena nilai impor barang yang
membengkak tidak lagi terbebani pungutan pabean. Selain melalui komponen fisik, potensi
menguapnya nilai ekonomi ke luar negeri juga bisa terjadi melalui skema
pembebanan biaya tidak berwujud. Tagihan lisensi teknologi sistem, biaya
pembaruan perangkat lunak, serta aneka jasa manajemen lintas negara dapat
menempatkan Indonesia sekadar sebagai lokasi perakitan berisiko rendah yang
menyisakan sedikit keuntungan domestik.
Syarat Mutlak Pendalaman
Industri
Melihat berbagai dinamika
tersebut, sudah saatnya pemerintah melakukan evaluasi menyeluruh. Pemberian
fasilitas kelonggaran pajak maupun bea masuk ke depannya wajib diikat dengan
syarat pendalaman struktur manufaktur lokal secara nyata. Langkah ini sangat
krusial demi memastikan terciptanya nilai tambah ekonomi di dalam negeri,
sekaligus menjaga iklim persaingan bisnis yang sehat bagi seluruh pelaku
industri otomotif nasional.
Di Balik Euforia Kendaraan Listrik: Apakah Negara Sungguh Diuntungkan?
JAKARTA - Peningkatan
pesat populasi kendaraan listrik berbasis baterai di Indonesia memunculkan
sebuah pertanyaan kritis terkait posisi keuangan negara. Transformasi industri
otomotif ini menghadirkan tantangan sekaligus peluang baru bagi penerimaan
negara. Pergeseran tren pasar ini memberikan tekanan yang nyata bagi pabrikan
mobil konvensional yang telah membangun jaringan bisnis di Indonesia selama
puluhan tahun.
Runtuhnya Rantai Pasok Lokal
Industri otomotif nasional
sejatinya ditopang oleh ekosistem rantai pasok yang sangat besar. Pabrikan
mobil konvensional yang ada saat ini memiliki struktur produksi dengan capaian
Tingkat Komponen Dalam Negeri atau TKDN yang telah mampu menyerap komponen dari
pabrik lokal pada kisaran tujuh puluh hingga delapan puluh lima persen. Proses
produksi mobil konvensional secara nyata menciptakan transaksi ekonomi berantai
yang jauh lebih besar melalui pembelian barang dari vendor dalam negeri. Mobil
bermesin bakar memiliki ribuan komponen mekanis yang selama ini menghidupi
rantai pasok dalam negeri mulai dari pabrikan perakit utama hingga pemasok
skala kecil. Kondisi ini berbanding
terbalik dengan kendaraan listrik. Saat ini berbagai merek mobil listrik
melakukan perakitan lokal sekadar untuk memenuhi batas syarat persentase
Tingkat Komponen Dalam Negeri minimal sebesar empat puluh persen demi
memperoleh insentif dari pemerintah. Pada struktur biaya pabrikan mobil
listrik, komponen terbesar pembentuk harga pokok produksi berasal dari paket
baterai yang porsinya dapat mencapai enam puluh persen dari total biaya
produksi. Sampai dengan saat ini seluruh kebutuhan baterai tersebut masih
sepenuhnya diimpor dari luar negeri dan tidak ada satu pun yang merupakan hasil
produksi dalam negeri.
Efek Domino bagi Perekonomian
Domestik
Pergeseran tren menuju kendaraan
listrik membawa dampak pelemahan sistematis bagi industri penunjang otomotif
konvensional. Pihak yang terdampak langsung meliputi produsen blok mesin,
sistem transmisi, tangki bahan bakar, hingga sistem pembuangan. Pada tingkat
layanan hilir, pihak yang tergerus mencakup jaringan bengkel resmi, bengkel
umum independen, serta distributor suku cadang rutin seperti pelumas cair,
saringan udara, dan busi. Kematian
perlahan pada ekosistem lokal ini secara langsung memicu penyusutan kontribusi
pendapatan perusahaan kepada negara akibat penurunan laba drastis dari para
pemasok. Lebih lanjut, terdapat ancaman nyata penurunan penerimaan negara dari
sektor ketenagakerjaan seiring potensi pengurangan pekerja di pabrik komponen,
serta merosotnya pungutan negara atas transaksi jasa perawatan dan pembuatan
suku cadang. Di sisi lain, tingginya
porsi transaksi afiliasi lintas negara pada industri kendaraan listrik membuka
ruang kerawanan berupa rekayasa harga beli komponen impor. Agen pemegang merek
di Indonesia memiliki celah kelonggaran untuk sengaja meninggikan harga beli
komponen melampaui harga pasar yang wajar agar keuntungan operasi di dalam
negeri menjadi sangat tipis atau bahkan dilaporkan merugi di atas kertas.
Mencari Penawar di Sektor
Energi Hilir
Sebagai penyeimbang atas
hilangnya kontribusi ekonomi dari sektor otomotif lama, pergeseran pusat
konsumsi energi membuka lahan pendapatan baru yang belum digali secara optimal.
Anggaran konsumsi masyarakat yang sebelumnya dihabiskan di stasiun pengisian
bahan bakar umum kini berpindah utuh ke ekosistem kelistrikan. Potensi tersebut mencakup peningkatan transaksi
penjualan daya listrik, penyedia jasa stasiun pengisian daya, hingga penjualan
dan pemasangan alat pengisian daya rumahan. Otoritas pengelola penerimaan
negara perlu memetakan seluruh perubahan ini secara cermat agar potensi
pendapatan yang hilang dari sektor otomotif konvensional dapat tergantikan
sepenuhnya oleh ekosistem ekonomi yang baru.
Pemerintah Siapkan Insentif Pajak Panas Bumi, Bahlil Dorong Pengembang Percepat Proyek
Jakarta – Pemerintah menyiapkan insentif
perpajakan untuk mendorong investasi dan mempercepat pengembangan energi panas
bumi atau geothermal di Indonesia. Kebijakan tersebut akan dibarengi
dengan pembenahan regulasi menyusul masih besarnya potensi panas bumi nasional
yang belum dimanfaatkan.
Menteri
Energi dan Sumber Daya Mineral (ESDM) Bahlil Lahadalia mengatakan Indonesia
memiliki potensi panas bumi sekitar 23.202,77 megawatt (MW). Namun, kapasitas
yang sudah terpasang baru mencapai sekitar 2.776,39 MW atau 11,6 persen dari
total potensi tersebut. Artinya, sekitar 88,4 persen sumber daya panas bumi
Indonesia masih belum tergarap.
Bahlil
menyebut besarnya sumber daya tersebut menempatkan Indonesia sebagai salah satu
negara dengan potensi panas bumi terbesar di dunia. Namun dari sisi kapasitas
pembangkit yang telah beroperasi, Indonesia masih berada di posisi kedua secara
global. Kondisi itu membuat pemerintah mendorong percepatan investasi agar
besarnya potensi panas bumi dapat segera dikonversi menjadi sumber energi
produktif.
Salah
satu langkah yang disiapkan adalah pemberian insentif perpajakan kepada pelaku
usaha. Kebijakan tersebut muncul setelah pemerintah mengevaluasi keekonomian
proyek panas bumi serta masukan dari pelaku industri terkait harga listrik yang
dinilai belum cukup menarik untuk mendukung pengembangan proyek baru.
Bahlil
mengatakan nilai keekonomian listrik panas bumi saat ini berada di kisaran 9,5
sen dolar AS per kilowatt hour (kWh). Namun, menurutnya, pelaku industri masih
menilai tingkat tersebut belum memadai.
“Kita
akan memberikan terobosan dengan insentif pajak,” kata Bahlil dalam Indonesia
International Geothermal Convention & Exhibition (IIGCE) 2026 di Jakarta,
Rabu (19/8/2026).
Pemerintah
belum merinci bentuk insentif perpajakan yang nantinya akan diberikan. Namun,
kebijakan tersebut disiapkan bersamaan dengan revisi Peraturan Pemerintah (PP)
Nomor 7 Tahun 2017 mengenai panas bumi serta Peraturan Presiden (Perpres) Nomor
112 Tahun 2022 mengenai percepatan pengembangan energi terbarukan untuk
penyediaan tenaga listrik.
Revisi
PP Nomor 7 Tahun 2017 antara lain diarahkan untuk memperbaiki pengaturan
pemanfaatan tidak langsung panas bumi dan meningkatkan tingkat pengembalian
investasi. Sementara itu, perubahan Perpres Nomor 112 Tahun 2022 ditujukan
untuk mempercepat pengembangan energi baru dan terbarukan.
Langkah
tersebut melanjutkan agenda pemerintah untuk mengatasi berbagai hambatan
pengembangan panas bumi. Selain persoalan keekonomian, pemerintah menilai
panjangnya proses regulasi dan perizinan turut memengaruhi kecepatan realisasi
investasi.
Bahlil
mengatakan evaluasi pemerintah menunjukkan masih terdapat hambatan dalam aturan
meskipun sejumlah tahapan regulasi sebelumnya telah dipangkas. Karena itu,
percepatan proyek panas bumi dinilai membutuhkan kolaborasi yang lebih kuat
antara pemerintah sebagai regulator dan pelaku usaha.
Di
sisi lain, pemerintah meminta kemudahan dan insentif yang diberikan kepada
industri diikuti dengan komitmen dari pemegang konsesi. Bahlil mengingatkan
perusahaan yang telah memperoleh konsesi panas bumi agar segera merealisasikan
proyek dan tidak menahan wilayah pengelolaan tanpa perkembangan yang jelas.
Menurut
pemerintah, keterlambatan pengembangan panas bumi tidak hanya bersumber dari
perizinan. Permohonan penghentian sementara serta perpanjangan izin secara
berulang dari pengembang juga menjadi perhatian, terutama apabila keterlambatan
disebabkan belum siapnya teknologi atau pembiayaan proyek.
Kejar
Posisi Nomor Satu Dunia
Pemerintah
menargetkan pengembangan panas bumi sebagai salah satu pilar untuk memperkuat
ketahanan dan swasembada energi nasional. Dalam Rencana Usaha Penyediaan Tenaga
Listrik (RUPTL) 2025–2034, pemerintah mendorong Indonesia menjadi produsen
energi panas bumi terbesar dunia pada 2030.
Potensi
panas bumi nasional tersebar di berbagai wilayah. Sumatera memiliki potensi
sekitar 9.441 MW, disusul Jawa sekitar 7.588 MW, Sulawesi sekitar 3.006 MW,
serta Nusa Tenggara sekitar 1.273 MW. Sejumlah wilayah lain seperti Kalimantan,
Bali, Maluku dan Papua juga memiliki potensi yang dapat dikembangkan.
Pemerintah
juga mulai mempercepat proyek baru. Dalam IIGCE 2026, pemerintah menyerahkan
Izin Panas Bumi kepada PT PLN (Persero) untuk Wilayah Kerja Panas Bumi (WKP)
Gunung Ungaran dan kepada PT Telaga Rano Geothermal untuk WKP Telaga Ranu.
Selain itu, pemerintah menyiapkan penawaran lima WKP dan tujuh Wilayah
Penugasan Survei Pendahuluan dan Eksplorasi (WPSPE) sepanjang 2026.
Secara
keseluruhan, pipeline wilayah yang tengah disiapkan tersebut memiliki potensi
pengembangan sekitar 392 MW dengan rencana investasi sekitar US$2,23 miliar.
Lima WKP yang akan ditawarkan mencakup Danau Ranau, Hamiding, Songgoriti, Oka
Ile Ange dan Gunung Sirung.
Pengembangan
panas bumi ke depan juga tidak hanya diarahkan untuk menghasilkan listrik.
Pemerintah mulai mendorong konsep beyond geothermal atau geothermal
economy, yakni pemanfaatan sumber daya panas bumi untuk aktivitas ekonomi
lain. Contohnya meliputi pemanfaatan panas bumi untuk pengeringan kopi di
Kamojang, pengolahan gula aren di Lahendong, hingga potensi ekstraksi mineral
seperti litium dan silika dari proyek panas bumi Dieng.
Dengan
pembenahan regulasi, pemberian insentif dan peningkatan keekonomian proyek,
pemerintah berharap investasi panas bumi dapat bergerak lebih cepat. Namun,
insentif tersebut sekaligus akan diikuti tuntutan kepada pengembang untuk
mempercepat realisasi investasi sehingga potensi panas bumi Indonesia tidak
hanya berhenti sebagai cadangan sumber daya, tetapi dapat berkontribusi nyata
terhadap pasokan energi dan perekonomian nasional.
Paradoks Penerimaan Pajak 2025: Saat Ekonomi Tumbuh, Setoran Sektor Utama Justru Menyusut
Perekonomian Indonesia pada 2025 menunjukkan kinerja yang
relatif solid. Produk Domestik Bruto (PDB) riil tumbuh 5,11 persen, sedikit
lebih tinggi dibandingkan 5,03 persen pada 2024. Dari sisi nominal, pertumbuhan
bahkan meningkat dari 5,97 persen menjadi 7,60 persen. Pertumbuhan juga terjadi
pada hampir seluruh lapangan usaha, kecuali sektor Pertambangan dan Penggalian
yang terkontraksi 0,66 persen.
Namun, di balik
pertumbuhan tersebut, data menunjukkan bahwa perkembangan penerimaan pajak
tidak selalu bergerak searah dengan dinamika ekonomi sektoral. Temuan paling
menonjol muncul pada sektor Industri Pengolahan dan Perdagangan Besar dan
Eceran. Kedua sektor ini merupakan kontributor terbesar terhadap PDB nasional
masing-masing sekitar 19,07 persen dan 13,17 persen pada 2025. Keduanya juga
termasuk penyumbang penerimaan pajak terbesar. Meski demikian, penerimaan pajak
neto dari kedua sektor justru mengalami kontraksi di tengah pertumbuhan ekonomi
yang masih positif.
Fenomena tersebut menjadi
sinyal yang patut dicermati karena terjadi pada sektor-sektor dengan basis
ekonomi dan basis penerimaan yang besar. Dengan kata lain, pertumbuhan
aktivitas ekonomi belum sepenuhnya tercermin dalam perkembangan penerimaan
pajak pada sektor-sektor utama tersebut.
Di sisi lain, sektor
Pertanian, Kehutanan, dan Perikanan menunjukkan dinamika yang berbeda. Sektor
ini menjadi kontributor terbesar ketiga terhadap PDB nasional dengan kontribusi
meningkat dari 12,61 persen pada 2024 menjadi 13,10 persen pada 2025.
Pertumbuhan riilnya meningkat dari 0,68 persen pada 2024 menjadi 5,33 persen
pada 2025. Peningkatan tersebut terutama ditopang oleh Tanaman Perkebunan,
Tanaman Pangan, dan Perikanan. Tanaman Perkebunan menjadi kontributor terbesar
dalam sektor tersebut, sementara Tanaman Pangan mencatat pertumbuhan riil
tertinggi pada 2025.
Meski perannya dalam perekonomian
semakin besar, sektor Pertanian, Kehutanan, dan Perikanan tidak termasuk dalam
kelompok penyumbang penerimaan pajak terbesar. Temuan ini menunjukkan adanya
perbedaan antara kontribusi sektor tersebut terhadap perekonomian nasional dan
posisinya dalam struktur penerimaan pajak berdasarkan data yang tersedia.
Meski demikian, berbagai
perbedaan tersebut tidak serta merta dapat diartikan sebagai tax gap
atau rendahnya kepatuhan perpajakan. Penerimaan pajak dipengaruhi oleh banyak
faktor selain pertumbuhan ekonomi, mulai dari profitabilitas usaha, restitusi,
pemanfaatan insentif perpajakan, struktur pelaku usaha, hingga karakteristik
basis pajak masing-masing sektor.
Menakar Ambisi Pusat Finansial Internasional RI: Antara Obral Pajak dan Kepastian Hukum
Pemerintah tengah
mengakselerasi pembentukan Pusat Finansial Internasional Indonesia (PFII)
sebagai instrumen untuk menarik investasi global, memperdalam sektor keuangan,
dan meningkatkan daya saing Indonesia di tingkat internasional. Ambisi yang
dipasang tidak kecil. Pemerintah memperkirakan PFII berpotensi menarik
investasi hingga Rp300 triliun-Rp500 triliun sekaligus menjadi pintu masuk bagi
arus modal internasional yang selama ini lebih banyak mengalir ke pusat-pusat
keuangan global lainnya.
Untuk mencapai tujuan
tersebut, pemerintah menyiapkan berbagai insentif yang kompetitif, termasuk
usulan pembebasan Pajak Penghasilan (PPh) hingga 0 persen selama 50 tahun,
fasilitas bagi tenaga ahli asing, serta berbagai kemudahan perpajakan dan
perizinan lainnya. Langkah ini dapat dipahami mengingat persaingan
antarjurisdiksi dalam menarik modal global semakin ketat.
Namun, pengalaman
berbagai pusat keuangan internasional menunjukkan bahwa keberhasilan sebuah international financial center
tidak ditentukan oleh insentif pajak semata. Faktor yang lebih menentukan
justru adalah kepercayaan investor, kepastian hukum, kualitas regulasi, dan
kredibilitas pengawasan. Bahkan dalam berbagai diskusi dengan investor
internasional, kebutuhan akan sistem hukum yang lebih prediktabel disebut
sebagai salah satu prasyarat utama sebelum mempertimbangkan insentif fiskal
yang ditawarkan.
Selain itu, efektivitas
strategi berbasis insentif pajak juga menghadapi tantangan baru. Di tengah
penerapan Global Minimum Tax (GMT) sebesar 15 persen yang mulai diadopsi banyak
negara, ruang kompetisi melalui tarif pajak yang sangat rendah menjadi semakin
terbatas. Kondisi ini menunjukkan bahwa daya tarik PFII pada akhirnya tidak
dapat hanya bergantung pada fasilitas fiskal, tetapi harus ditopang oleh
kualitas institusi yang mampu memberikan kepastian bagi investor jangka
panjang.
Risiko fiskal dan tata
kelola juga perlu mendapat perhatian. Sejumlah ekonom mengingatkan potensi
praktik capital round tripping,
yakni modal domestik yang keluar negeri lalu kembali sebagai investasi asing
untuk memperoleh fasilitas perpajakan. Jika tidak diantisipasi melalui
pengujian substansi ekonomi (substance
over form) yang memadai, PFII berisiko menjadi kanal arbitrase
pajak ketimbang pusat intermediasi keuangan yang produktif.
Tantangan lain terletak
pada desain kelembagaan. RUU PFII mengusulkan pembentukan regulator dan
pengadilan khusus guna meningkatkan kepastian hukum dan efisiensi layanan. Di
satu sisi, skema ini menjanjikan kemudahan bagi pelaku usaha. Namun di sisi
lain, muncul pertanyaan mengenai koordinasi dengan OJK, Bank Indonesia, PPATK,
serta mekanisme pengawasan terhadap konglomerasi keuangan yang beroperasi
lintas yurisdiksi. Celah koordinasi berpotensi menciptakan regulatory arbitrage yang
justru mengganggu stabilitas sistem keuangan.
Perkembangan terbaru
mengenai kemungkinan keterlibatan Danantara menambah dimensi baru dalam
pembahasan PFII. Dukungan modal dari lembaga investasi negara berpotensi
mempercepat pembangunan ekosistem awal PFII. Namun, langkah tersebut juga
menuntut tata kelola yang kuat agar risiko reputasi, risiko investasi, dan
manfaat ekonomi yang diharapkan dapat dikelola secara transparan dan akuntabel.
Karena itu, PFII
seharusnya tidak diposisikan sekadar sebagai kawasan berinsentif pajak rendah.
Keunggulan Indonesia justru berada pada kebutuhan pembiayaan sektor-sektor
strategis yang sulit ditiru negara lain, mulai dari hilirisasi sumber daya
alam, transisi energi, pembangunan infrastruktur, hingga ekonomi karbon yang
didukung pasar domestik yang besar. PFII akan memiliki nilai strategis apabila
mampu menghubungkan modal global dengan kebutuhan pembiayaan sektor-sektor
tersebut.
Tax Holiday di Persimpangan Jalan: Masihkah Relevan Menarik Investasi?
Rampungnya harmonisasi
perubahan Peraturan Menteri Keuangan (PMK) Nomor 130/PMK.010/2020 menandai
upaya pemerintah menyesuaikan kebijakan tax holiday dengan rezim Pajak Minimum Global
(Global Minimum Tax/GMT). Namun di balik penyesuaian tersebut, muncul
pertanyaan yang lebih mendasar: apakah tax holiday masih merupakan instrumen
yang paling tepat untuk mencapai tujuan investasi di tengah perubahan lanskap
perpajakan global dan besarnya biaya fiskal yang ditanggung negara?
Data Kementerian Keuangan
menunjukkan realisasi belanja perpajakan pada 2025 mencapai Rp530,3 triliun.
Dari jumlah tersebut, sekitar Rp84,3 triliun dialokasikan untuk mendukung
investasi, dengan tax holiday menjadi salah satu fasilitas terbesar. Di sisi
lain, policy gap Indonesia pada 2024 diperkirakan mencapai 1,81 persen terhadap
Produk Domestik Bruto (PDB), mencerminkan besarnya potensi penerimaan yang
dilepas untuk mencapai tujuan pembangunan tertentu.
Dalam literatur kebijakan
fiskal, efektivitas tax holiday umumnya diukur melalui konsep additionality, yakni sejauh
mana insentif tersebut memengaruhi keputusan investasi. Semakin besar investasi
yang terjadi karena adanya fasilitas pajak, semakin tinggi efektivitas
kebijakan tersebut. Sebaliknya, apabila keputusan investasi lebih banyak
didorong oleh faktor lain, seperti besarnya pasar domestik, ketersediaan sumber
daya alam, atau kebijakan hilirisasi, maka manfaat tambahan dari tax holiday
menjadi lebih terbatas. Dalam kondisi tersebut, insentif berpotensi berubah
menjadi windfall benefit,
yaitu keuntungan fiskal yang diterima investor tanpa menghasilkan tambahan
investasi yang signifikan bagi perekonomian.
Berbagai kajian IMF,
OECD, Bank Dunia, dan Perserikatan Bangsa-Bangsa (PBB) selama satu dekade
terakhir secara konsisten menyoroti keterbatasan tax holiday sebagai instrumen
penarik investasi. Dalam laporan bersama yang diterbitkan pada 2015, keempat
lembaga tersebut menilai insentif berbasis laba (profit-based incentives) seperti tax holiday
rentan menimbulkan windfall
benefit, menarik investasi yang bersifat footloose, memiliki biaya
fiskal yang tinggi, serta relatif mudah dimanfaatkan untuk perencanaan pajak
agresif. Karena itu, banyak negara didorong untuk menggeser kebijakan menuju
insentif berbasis biaya (cost-based
incentives) yang lebih langsung terkait dengan aktivitas investasi
riil.
Instrumen yang kerap
direkomendasikan antara lain investment
tax credit, percepatan penyusutan (accelerated depreciation), serta insentif untuk
kegiatan penelitian dan pengembangan (research
and development/R&D). Berbeda dengan tax holiday yang
memberikan manfaat berdasarkan laba perusahaan, insentif tersebut dikaitkan
langsung dengan pengeluaran atau investasi yang benar-benar dilakukan sehingga
dinilai lebih tepat sasaran dan lebih mudah dievaluasi efektivitasnya.
Selain additionality, tingkat
kematangan industri penerima fasilitas juga menjadi faktor penting dalam
menilai efektivitas tax holiday. Hilirisasi nikel menjadi contoh yang relevan.
Nilai ekspor produk nikel Indonesia meningkat dari sekitar USD3,3 miliar pada
2014 menjadi lebih dari USD30 miliar pada periode 2022–2023. Perkembangan
tersebut menunjukkan semakin kuatnya posisi Indonesia dalam rantai pasok global
sekaligus menimbulkan pertanyaan apakah sektor yang telah berkembang pesat
masih memerlukan tingkat dukungan fiskal yang sama. Karena itu, penerapan sunset provision atau
evaluasi berkala menjadi penting agar insentif tetap sesuai dengan kebutuhan
sektoral.
Perubahan lanskap
perpajakan global turut memperkuat urgensi tersebut. Sejak 2025, Indonesia
menerapkan GMT melalui PMK Nomor 136 Tahun 2024 dengan tarif minimum efektif 15
persen bagi kelompok perusahaan multinasional tertentu. Dalam rezim baru ini,
manfaat tax holiday menjadi lebih terbatas karena pembebasan pajak yang
diberikan tidak lagi otomatis menurunkan beban pajak global investor.
Rampungnya harmonisasi perubahan PMK 130/PMK.010/2020 menunjukkan bahwa
pemerintah mulai mengantisipasi perubahan tersebut, termasuk dengan mengkaji
desain insentif yang lebih selaras dengan perkembangan internasional.
Senjata Baru Kemenkeu: Mengusut Kekurangan Pajak Korporasi Lewat Integrasi AI dan Big Data INSW
JAKARTA — Era penyelewengan pajak korporasi melalui manipulasi dokumen transaksi
ekspor-impor tampaknya akan segera berakhir. Kementerian Keuangan (Kemenkeu)
resmi mengakselerasi penggunaan teknologi kecerdasan buatan (Artificial
Intelligence/AI) dan Big Data berbasis sistem Indonesia National
Single Window (INSW) untuk membongkar selisih dan potensi kekurangan
pembayaran pajak korporasi di Indonesia.
Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa langkah ini
dilakukan untuk menutup celah kebocoran penerimaan negara dengan memanfaatkan
timbunan data transaksi perdagangan ekspor-impor yang selama ini terisolasi.
Dalam kunjungan kerjanya ke kantor Lembaga National Single Window (LNSW) di
Jakarta, Menkeu menekankan pentingnya integrasi data secara masif agar
pengawasan fiskal tidak lagi mengandalkan analisis manual yang lambat dan
terbatas.
LNSW memegang peranan sangat strategis karena mengelola basis data raksasa
dari seluruh lalu lintas perizinan ekspor dan impor barang di tanah air. Dengan
implementasi sistem AI terbaru, data historis transaksi perdagangan
internasional ini akan disandingkan (cross-match) secara otomatis dengan
berbagai dokumen perpajakan korporasi, mulai dari Surat Pemberitahuan (SPT)
Tahunan PPh Badan, faktur PPN, hingga pelaporan pembayaran royalti.
Uji Silang Historis dan Mekanisme Trackback
Keunggulan utama pemanfaatan AI dalam ekosistem LNSW ini terletak pada
kemampuannya melakukan penelusuran data ke belakang (tracking back).
Sistem ini mampu menyisir rekam jejak aktivitas ekonomi perusahaan hingga
beberapa tahun pajak sebelumnya. Apabila ditemukan ketidaksesuaian antara
volume ekspor-impor riil dengan nilai omzet atau laba yang dilaporkan dalam
SPT, algoritma AI akan langsung menerbitkan indikasi potensi kurang bayar
dengan tingkat akurasi yang tinggi.
Langkah penguatan integrasi data ini sejalan dengan mandat Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), khususnya
terkait penguatan sistem pengawasan dan integrasi data antar-lembaga
pemerintah. Selain itu, optimalisasi AI di INSW menjadi komplemen vital bagi
keberlangsungan Coretax System DJP, sehingga pengawasan kepatuhan wajib
pajak badan dapat dilakukan secara komprehensif dari hulu (kegiatan
perdagangan) hingga ke hilir (pelaporan kewajiban perpajakan).
|
Komponen
Pengawasan Digital |
Fungsi
Operasional & Integrasi Sistem |
Target
& Dampak Fiskal |
|
Penyedia
Data Hulu (INSW / LNSW) |
Rekapitulasi
perizinan, Pemberitahuan Impor/Ekspor Barang (PIB/PEB). |
Deteksi volume & nilai transaksi
perdagangan riil. |
|
Mesin
Analisis AI & Big Data |
Uji silang (cross-matching)
otomatis data ekspor-impor vs SPT & Royalti. |
Mengidentifikasi selisih omzet &
indikasi underinvoicing. |
|
Fitur
Tracking Back Historis |
Menelusuri data transaksi korporasi
hingga beberapa tahun pajak ke belakang. |
Memulihkan potensi kerugian kas negara
dari masa lalu. |
|
Integrasi
Coretax System DJP |
Sinkronisasi
hasil data AI LNSW ke dalam Profil Risiko Wajib Pajak. |
Meningkatkan ketepatan sasaran
pemeriksaan & penagihan. |
Menuju
Kepatuhan Pajak Korporasi yang Adil
Inisiatif pemanfaatan AI oleh Kemenkeu ini dinilai sebagai terobosan
independen yang cerdas untuk meningkatkan tax ratio nasional tanpa harus
menaikkan tarif pajak. Pengawasan berbasis data terintegrasi ini juga dinilai
menciptakan iklim usaha yang adil (level playing field), mencegah
korporasi nakal melakukan underinvoicing atau transfer pricing
guna menghindari kewajiban fiskal.
Pemerintah menegaskan bahwa pengembangan sistem berbasis AI ini akan terus
disempurnakan berdasarkan kebutuhan penegakan hukum di lapangan. Dengan
pengawasan yang kian presisi dan tanpa celah, korporasi diimbau untuk
menyampaikan laporan keuangan dan perpajakan secara transparan, sebab seluruh
jejak aktivitas perdagangan kini dapat terdeteksi secara otomatis oleh sistem
digital negara.

Putin dan Trump Teleponan Sampai 90 Menit, Bahas Perang di Ukraina dan Iran

Ramalan Permintaan Emas Dunia untuk Sisa 2026, Peluang ATH Baru

Pesta Dividen Bank BUMN, Investor Panen di Tengah Risiko Makroekonomi

Gibran Divonis Penjara 9 Tahun, Manipulasi Laporan Keuangan eFishery

MSCI Pertahankan Pembatasan Saham RI, Ini Strategi Yang Bisa Dilakukan Investor

MBG Mau Dipangkas Jadi 5 Hari, Purbaya: Bisa Hemat Rp 40 Triliun
Pilihan Editor
-

-

Tekan Inflasi, Pasar Murah
04 Jan 2025 -

Tapera Beri Angin Segar Emiten Perbankan
05 Jun 2024 -

TRANSISI ENERGI : JURUS PAMUNGKAS AMANKAN EBT
26 Dec 2023 -
