E20 Bukan Sekadar Campuran Bensin, Ini Taruhan Baru Industri Indonesia
Jakarta - Rencana pemerintah mempercepat program bensin
campuran 20 persen etanol atau E20 memasuki tahap yang lebih konkret. Setelah
pemerintah memetakan kebutuhan sekitar 4 juta kiloliter (KL) bioetanol per
tahun, Kementerian Pertanian kini menyiapkan pengembangan lahan 1–2 juta
hektare untuk menopang pasokan bahan baku berupa tebu, singkong, dan jagung.
Target tersebut besar. Karena itu, pertanyaan
pentingnya bukan lagi apakah Indonesia membutuhkan bioetanol, melainkan seberapa
realistis rantai pasok, investasi, dan dukungan fiskal dapat dibangun dalam
waktu yang ditargetkan pemerintah.
Pada September 2026, pemerintah menyampaikan target
agar produksi E20 dapat berjalan dalam dua tahun ke depan. Presiden juga
meminta penyiapan lahan dan industri dilakukan untuk mendukung target tersebut.
Dengan demikian, secara realistis, periode 2026–2028 akan menjadi fase penting
untuk melihat apakah rencana tersebut bergerak dari tahap konsolidasi menuju
produksi komersial dalam skala besar.
Persoalannya, produksi 4 juta KL etanol bukan
pekerjaan kecil. Angka itu setara dengan sekitar 10 persen dari konsumsi bensin
nasional yang diperkirakan mencapai 40 juta KL per tahun. Pemerintah menyebut
kapasitas produksi bensin domestik masih belum mencukupi kebutuhan nasional
sehingga impor tetap menjadi komponen penting dalam pasokan BBM.
Dalam konteks tersebut, E20 mempunyai alasan
ekonomi yang cukup jelas: sebagian kebutuhan energi dapat dialihkan kepada
sumber domestik. Tetapi manfaat tersebut baru akan muncul jika bioetanol dalam
negeri mampu diproduksi dengan biaya dan kualitas yang dapat diterima industri
BBM.
Pasokan Domestik
Pemerintah telah memiliki fondasi regulasi. Perpres
Nomor 40 Tahun 2023 mengatur percepatan swasembada gula nasional sekaligus
penyediaan bioetanol sebagai bahan bakar nabati. Regulasi ini menempatkan
ketahanan pangan, kesejahteraan petani, ketersediaan bahan baku industri, dan
ketahanan energi sebagai bagian dari tujuan kebijakan.
Kemudian, Permen ESDM Nomor 4 Tahun 2025 mengatur
lebih rinci mengenai pengusahaan dan pemanfaatan bahan bakar nabati, termasuk
aspek harga, insentif, pelaporan, pengawasan, dan sanksi.
Artinya, instrumen kebijakan sebenarnya sudah
tersedia. Tantangan berikutnya adalah membuat ekosistem tersebut ekonomis.
Pemerintah menyatakan akan menjadi off-taker
bioetanol yang diproduksi petani dan pelaku usaha. Kepastian pembeli dapat
membantu mengurangi risiko pasar bagi investor. Namun, kepastian pasar saja
tidak cukup. Investor juga akan melihat produktivitas lahan, harga bahan baku,
biaya pengolahan, logistik, kebutuhan modal, harga jual etanol, serta kepastian
regulasi. Di sinilah insentif perpajakan menjadi relevan.
Dukungan Fiskal
Pengalaman kebijakan Indonesia menunjukkan bahwa
perpajakan dapat digunakan sebagai instrumen untuk mendukung sektor energi
tertentu. Pemerintah pernah memberikan fasilitas PPN Ditanggung Pemerintah
atas penyerahan bahan bakar nabati, termasuk bioetanol murni atau E100.
Ketentuan tersebut diatur dalam PMK Nomor 156/PMK.011/2009 beserta aturan
pelaksanaannya.
Namun, penting untuk membedakan antara fasilitas
yang pernah tersedia dan insentif baru yang secara khusus diterbitkan
untuk program E20 2026. Berdasarkan regulasi yang dapat diverifikasi, belum
tepat menyimpulkan bahwa pemerintah telah menetapkan paket insentif perpajakan
baru yang secara khusus menjamin keekonomian E20. Justru di sinilah ruang
kebijakan ke depan menjadi penting.
Apabila pemerintah menilai bioetanol sebagai
industri strategis, fasilitas perpajakan dapat dirancang untuk mengurangi biaya
investasi pada tahap awal. Bentuknya dapat berupa fasilitas investasi,
percepatan penyusutan, atau fasilitas pajak tertentu sesuai kerangka peraturan
perpajakan yang berlaku. Tetapi insentif seharusnya tidak diberikan tanpa
batas.
Setiap fasilitas pajak pada dasarnya memiliki biaya
bagi negara karena terdapat penerimaan yang tidak langsung masuk ke kas negara.
Oleh sebab itu, ukuran keberhasilannya bukan sekadar jumlah investasi yang
diumumkan, melainkan apakah insentif tersebut mampu menghasilkan investasi
produktif, peningkatan kapasitas produksi, penciptaan lapangan kerja, dan
pengurangan ketergantungan impor secara terukur.
Lahan Produktif
Target lahan 1–2 juta hektare juga perlu dibaca
secara hati-hati. Pemerintah sendiri menyatakan pengembangan bioetanol tidak
cukup hanya dengan membangun pabrik. Ketersediaan bahan baku harus dipastikan
terlebih dahulu melalui pengembangan kawasan pertanian yang terintegrasi dengan
industri pengolahan.
Ini berarti 2026–2028 seharusnya tidak hanya
menjadi periode mengejar luas lahan, tetapi juga membangun produktivitas.
Lahan yang luas tanpa produktivitas memadai tidak
otomatis menghasilkan etanol murah. Begitu pula pabrik yang dibangun tanpa
kepastian pasokan bahan baku berisiko beroperasi di bawah kapasitas.
Karena itu, indikator yang lebih penting daripada
angka luas lahan adalah produktivitas bahan baku per hektare, rendemen
etanol, kapasitas pabrik yang benar-benar beroperasi, harga produksi, serta
volume etanol yang dapat diserap pasar.
Pendekatan tersebut juga penting untuk menjaga agar
program tidak menimbulkan tekanan baru terhadap pangan. Perpres 40/2023 sendiri
menempatkan swasembada gula, ketahanan pangan, dan bioetanol dalam satu kerangka
kebijakan.
Target 2028
Pemerintah
telah memberikan horizon waktu sekitar dua tahun untuk menuju produksi E20.
Horizon tersebut cukup untuk memulai pembangunan ekosistem, tetapi terlalu
singkat jika seluruh kapasitas 4 juta KL harus diasumsikan langsung tersedia
dalam waktu bersamaan. Karena itu, ukuran keberhasilan sebaiknya dilakukan
secara bertahap.
2026 merupakan fase
konsolidasi kebijakan, pemetaan lahan, penyiapan investasi, regulasi, dan
rantai pasok. 2027
seharusnya menjadi periode penting untuk melihat perkembangan pembangunan
fasilitas produksi dan peningkatan kapasitas bahan baku. Sementara 2028 menjadi titik yang
lebih relevan untuk menguji apakah target produksi E20 dalam skala komersial
benar-benar mulai terlihat.
Dengan
pendekatan bertahap, pemerintah juga memiliki ruang untuk mengevaluasi
efektivitas insentif yang diberikan. E20 pada akhirnya bukan hanya proyek
energi. Ia merupakan proyek industrialisasi yang membutuhkan pertanian
produktif, modal, teknologi, kepastian pasar, dan kebijakan fiskal yang tepat.
Jika
insentif diberikan secara terukur dan hanya untuk mengatasi hambatan investasi
yang nyata, kebijakan fiskal dapat menjadi jembatan menuju industri yang lebih
mandiri. Sebaliknya, jika insentif diberikan tanpa menguji keekonomian dan
produktivitas, negara berisiko menanggung biaya kebijakan lebih lama dari yang
diperlukan.
Karena
itu, optimisme terhadap E20 sebaiknya tidak dibangun dari besarnya angka 2 juta
hektare atau 4 juta KL semata. Ukuran yang lebih penting adalah apakah dalam
dua tahun ke depan Indonesia mampu mengubah target tersebut menjadi lahan produktif, pabrik yang beroperasi,
investasi yang nyata, pasar yang berjalan, dan pengurangan impor yang dapat
diukur.
Di situlah
kebijakan energi bertemu dengan kepentingan fiskal: bukan sekadar berapa besar
insentif yang diberikan, tetapi apakah insentif tersebut berhasil menciptakan
industri yang pada akhirnya mampu berdiri dengan kekuatan ekonominya sendiri.
Senjata Baru Kemenkeu: Mengusut Kekurangan Pajak Korporasi Lewat Integrasi AI dan Big Data INSW
JAKARTA — Era penyelewengan pajak korporasi melalui manipulasi dokumen transaksi
ekspor-impor tampaknya akan segera berakhir. Kementerian Keuangan (Kemenkeu)
resmi mengakselerasi penggunaan teknologi kecerdasan buatan (Artificial
Intelligence/AI) dan Big Data berbasis sistem Indonesia National
Single Window (INSW) untuk membongkar selisih dan potensi kekurangan
pembayaran pajak korporasi di Indonesia.
Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa langkah ini
dilakukan untuk menutup celah kebocoran penerimaan negara dengan memanfaatkan
timbunan data transaksi perdagangan ekspor-impor yang selama ini terisolasi.
Dalam kunjungan kerjanya ke kantor Lembaga National Single Window (LNSW) di
Jakarta, Menkeu menekankan pentingnya integrasi data secara masif agar
pengawasan fiskal tidak lagi mengandalkan analisis manual yang lambat dan
terbatas.
LNSW memegang peranan sangat strategis karena mengelola basis data raksasa
dari seluruh lalu lintas perizinan ekspor dan impor barang di tanah air. Dengan
implementasi sistem AI terbaru, data historis transaksi perdagangan
internasional ini akan disandingkan (cross-match) secara otomatis dengan
berbagai dokumen perpajakan korporasi, mulai dari Surat Pemberitahuan (SPT)
Tahunan PPh Badan, faktur PPN, hingga pelaporan pembayaran royalti.
Uji Silang Historis dan Mekanisme Trackback
Keunggulan utama pemanfaatan AI dalam ekosistem LNSW ini terletak pada
kemampuannya melakukan penelusuran data ke belakang (tracking back).
Sistem ini mampu menyisir rekam jejak aktivitas ekonomi perusahaan hingga
beberapa tahun pajak sebelumnya. Apabila ditemukan ketidaksesuaian antara
volume ekspor-impor riil dengan nilai omzet atau laba yang dilaporkan dalam
SPT, algoritma AI akan langsung menerbitkan indikasi potensi kurang bayar
dengan tingkat akurasi yang tinggi.
Langkah penguatan integrasi data ini sejalan dengan mandat Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), khususnya
terkait penguatan sistem pengawasan dan integrasi data antar-lembaga
pemerintah. Selain itu, optimalisasi AI di INSW menjadi komplemen vital bagi
keberlangsungan Coretax System DJP, sehingga pengawasan kepatuhan wajib
pajak badan dapat dilakukan secara komprehensif dari hulu (kegiatan
perdagangan) hingga ke hilir (pelaporan kewajiban perpajakan).
|
Komponen
Pengawasan Digital |
Fungsi
Operasional & Integrasi Sistem |
Target
& Dampak Fiskal |
|
Penyedia
Data Hulu (INSW / LNSW) |
Rekapitulasi
perizinan, Pemberitahuan Impor/Ekspor Barang (PIB/PEB). |
Deteksi volume & nilai transaksi
perdagangan riil. |
|
Mesin
Analisis AI & Big Data |
Uji silang (cross-matching)
otomatis data ekspor-impor vs SPT & Royalti. |
Mengidentifikasi selisih omzet &
indikasi underinvoicing. |
|
Fitur
Tracking Back Historis |
Menelusuri data transaksi korporasi
hingga beberapa tahun pajak ke belakang. |
Memulihkan potensi kerugian kas negara
dari masa lalu. |
|
Integrasi
Coretax System DJP |
Sinkronisasi
hasil data AI LNSW ke dalam Profil Risiko Wajib Pajak. |
Meningkatkan ketepatan sasaran
pemeriksaan & penagihan. |
Menuju
Kepatuhan Pajak Korporasi yang Adil
Inisiatif pemanfaatan AI oleh Kemenkeu ini dinilai sebagai terobosan
independen yang cerdas untuk meningkatkan tax ratio nasional tanpa harus
menaikkan tarif pajak. Pengawasan berbasis data terintegrasi ini juga dinilai
menciptakan iklim usaha yang adil (level playing field), mencegah
korporasi nakal melakukan underinvoicing atau transfer pricing
guna menghindari kewajiban fiskal.
Pemerintah menegaskan bahwa pengembangan sistem berbasis AI ini akan terus
disempurnakan berdasarkan kebutuhan penegakan hukum di lapangan. Dengan
pengawasan yang kian presisi dan tanpa celah, korporasi diimbau untuk
menyampaikan laporan keuangan dan perpajakan secara transparan, sebab seluruh
jejak aktivitas perdagangan kini dapat terdeteksi secara otomatis oleh sistem
digital negara.
Membidik Ekonomi Digital Tanpa Batas: Babak Baru Pemajakan Transaksi Luar Negeri
JAKARTA — Laju pesat ekonomi digital lintas negara kini tak lagi luput dari
jangkauan radar fiskal nasional. Mulai Kamis (10/9/2026), pemerintah secara
resmi mengoperasikan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri
(SPP-TDLN). Langkah strategis ini dirancang untuk memperluas basis Pajak
Pertambahan Nilai (PPN) dari aktivitas perdagangan digital mancanegara yang
selama ini belum terjangkau oleh mekanisme PPN Perdagangan Melalui Sistem
Elektronik (PMSE).
Menteri Keuangan Purbaya Yudhi Sadewa mengonfirmasi bahwa empat bank
anggota Himpunan Bank Milik Negara (Himbara) telah merampungkan tahap uji coba
(sandboxing) dan siap memungut PPN dari transaksi digital luar negeri.
Direktur Jenderal Pajak Bimo Wijayanto optimistis, kehadiran SPP-TDLN berpotensi
mendongkrak basis penerimaan pajak sektor digital hingga dua kali lipat dari
posisi saat ini yang berada di kisaran Rp8 triliun hingga Rp12 triliun per
tahun.
Landasan hukum kebijakan ini ditopang oleh Peraturan Presiden (Perpres)
Nomor 68 Tahun 2025 yang menunjuk PT Jalin Pembayaran Nusantara (Jalin) sebagai
penyelenggara utama sistem, serta Peraturan Menteri Keuangan (PMK) Nomor 49
Tahun 2026 yang mengatur mekanisme teknis pemungutannya.
Menggeser Titik Kontrol ke
Kanal Pembayaran Domestik
Perbedaan mendasar antara skema
baru ini dengan PPN PMSE terletak pada titik kontrol pemungutan (point of
control). Jika PPN PMSE bertumpu pada kesadaran platform digital
asing untuk mendaftar sebagai pemungut pajak, maka SPP-TDLN menggeser simpul
pemungutan langsung ke kanal pembayaran domestik, seperti kartu kredit/debit,
rekening bank, maupun penyedia jasa pembayaran di Indonesia.
Direktur Eksekutif Indonesia
Economic Fiscal (IEF) Research Institute, Ariawan Rahmat, menjelaskan bahwa
SPP-TDLN tidak menggantikan skema PMSE, melainkan bersifat komplementer. Sistem
baru ini hadir secara khusus untuk menjaring transaksi dari penyedia jasa atau
pedagang luar negeri skala menengah dan kecil yang jumlahnya sangat banyak tetapi
belum masuk dalam jaringan pemungut PPN PMSE.
Secara operasional, bank atau perantara pembayaran (Penerbit) akan
mengirimkan data transaksi masyarakat ke sistem Jalin untuk dikonfirmasi.
Begitu konfirmasi terbit paling lambat satu hari kerja, PPN terutang sebesar
11% (dihitung dengan rumus 11/111 dari nilai transaksi) wajib dipungut dan
disetorkan ke kas negara. Untuk menjaga privasi konsumen, regulasi mewajibkan
seluruh data sensitif seperti nomor rekening dikirim dalam bentuk terenkripsi.
Potensi Penerimaan vs Beban Administrasi
Sejumlah pengamat perpajakan memberikan estimasi dan catatan kritis atas
implementasi sistem baru ini. Konsultan Pajak Botax Consulting Indonesia, Raden
Agus Suparman, memperkirakan SPP-TDLN berpotensi menyumbang tambahan penerimaan
PPN sekitar Rp3 triliun hingga akhir 2026. Menurutnya, pergeseran titik
pemungutan ke lembaga keuangan efektif menutup celah penghindaran pajak bagi
entitas asing yang tidak memiliki bentuk usaha tetap di Indonesia.
Namun, Pengamat Pajak dari Center for Indonesia Taxation Analysis (CITA), Fajry Akbar, memberikan nada peringatan. Fajry menilai pelibatan perbankan dan lembaga keuangan sebagai pemungut berisiko menambah beban administrasi (administrative burden) dan biaya kepatuhan (cost of compliance) bagi industri keuangan. Ia menyoroti bahwa sebagian besar pemain digital luar negeri berukuran besar (big tech) sebenarnya sudah masuk dalam pendaftaran PPN PMSE, sehingga ruang penerimaan tambahan dari pemain skala kecil berpotensi terbatas.
Keberhasilan SPP-TDLN pada akhirnya akan diuji dari sejauh mana keandalan teknologi PT Jalin Pembayaran Nusantara dan perbankan dalam memproses jutaan konfirmasi transaksi harian secara cepat tanpa mengganggu kenyamanan transaksi konsumen. Pemerintah diharapkan dapat menjaga keseimbangan antara optimalisasi penerimaan negara dan efisiensi sistem pembayaran nasional.
Dilema Restitusi Pajak: Antara Pengetatan Kas Negara dan Ancaman Likuiditas Dunia Usaha
JAKARTA — Kebijakan pengetatan pengembalian kelebihan pembayaran pajak (restitusi)
oleh pemerintah kini memicu polemik hangat di ranah publik. Di satu sisi,
langkah ini dinilai menjadi benteng pertahanan fiskal demi mencegah kebocoran
kas negara. Namun di sisi lain, lambatnya pencairan restitusi pajak, khususnya
Pajak Pertambahan Nilai (PPN), mulai menekan arus kas (cash flow) dunia
usaha, sampai memunculkan ancaman gelombang Pemutusan Hubungan Kerja (PHK) dan
risiko kebangkrutan pabrik di daerah.
Berdasarkan data Direktorat Jenderal Pajak Kementerian Keuangan, realisasi
pencairan restitusi hingga 31 Juli 2026 tercatat sebesar Rp185,38 triliun.
Nilai ini merosot tajam hingga 34% secara tahunan (year-on-year/yoy)
dibandingkan periode Juli 2025 yang mencapai Rp279,4 triliun. Penurunan drastis
ini tak lepas dari diterbitkannya Peraturan Menteri Keuangan (PMK) No. 28/2026
tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak yang
memperketat kriteria pengajuan restitusi dipercepat.
Pengetatan tersebut merupakan respons atas melonjaknya restitusi pada 2025
yang menembus Rp361,15 triliun. Kala itu, tingginya lonjakan restitusi berandil
menyebabkan shortfall atau melesetnya penerimaan pajak sebesar Rp271,7
triliun dari target APBN. Bertekad agar kas negara tak jebol untuk kedua
kalinya, pemerintah pun berupaya menekan angka restitusi 2026 di bawah ambang
batas Rp300 triliun.
Keluhan Industri dan
Bayang-Bayang Pailit
Meskipun laporan penerimaan pajak neto diklaim tumbuh hingga pertengahan
tahun, realita di lapangan menunjukkan kegelisahan mendalam. Suara keprihatinan
tak hanya datang dari pengusaha asing Penanaman Modal Asing (PMA) tetapi juga
dari pelaku usaha nasional yang diwakili Asosiasi Pengusaha Indonesia (Apindo)
dan Kamar Dagang dan Industri (Kadin) Indonesia.
Wakil Ketua Komisi VII DPR RI, Rahayu Saraswati Djojohadikusumo,
mengungkapkan bahwa banyak pemilik pabrik di kawasan industri seperti Jawa
Timur mulai mengeluhkan ketidakpastian pencairan restitusi. Bagi
manufaktur berbasis ekspor, restitusi PPN bernilai amat vital untuk membiayai
operasional harian dan proyek baru.
"Kalau misalkan restitusi pajak ini tidak selesai atau tidak turun,
pelaku usaha mengeluh mungkin harus PHK bahkan pailit," tegas Saraswati
dalam Rapat Kerja bersama Kementerian Perindustrian.
Senada dengan hal tersebut, Kepala Riset Perpajakan Center for Indonesia
Taxation Analysis (CITA), Fajry Akbar, menilai bahwa tersendatnya restitusi
akan memaksa eksportir menaikkan harga jual produk demi menjaga likuiditas. Langkah
terpaksa ini berisiko mengikis daya saing produk Indonesia di pasar global.
Fajry juga menyoroti risiko siklus berulang, di mana target penerimaan pajak
dalam RAPBN 2027 yang dipasang terlalu tinggi berpotensi kembali mengorbankan
pencairan restitusi.
Penjelasan Otoritas dan Pentingnya Asas Simetri
Menanggapi keluhan yang kian membesar, Direktur Jenderal Pajak Bimo
Wijayanto menegaskan bahwa seluruh proses restitusi dipastikan tetap berjalan
sesuai Prosedur Operasional Standar (SOP) dan undang-undang. DJP membantah tuduhan
sengaja mempersulit atau menetapkan kuota penahanan restitusi demi mengamankan
target penerimaan.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa lamanya durasi pencairan sangat bergantung pada validitas data serta kedalaman pemeriksaan yang diperlukan. Otoritas berjanji akan menjaga keseimbangan antara kecepatan layanan dan akuntabilitas.
Di sisi lain, dunia usaha mendesak pemerintah agar memegang teguh asas simetri dan kesetaraan (tax equity). Sebagaimana wajib pajak dituntut patuh dan tepat waktu menyetor pajak, hak pengembalian atas kelebihan bayar pun idealnya difasilitasi dengan kelancaran yang sama. Solusi jalan tengah yang cepat amat mendesak guna memastikan fiskal negara tetap aman tanpa mengorbankan napas industri nasional.

Fenomena Ledakan Mobil Listrik: Pergeseran Gaya Hidup dan Rasionalitas Ekonomi Konsumen
JAKARTA - Pemandangan
jalan raya di berbagai kota besar Indonesia menyuguhkan lanskap baru yang
sangat nyata. Kendaraan listrik berbasis baterai yang sebelumnya hanya diminati
oleh kelompok tertentu kini telah berubah menjadi pilihan umum bagi masyarakat
luas. Keadaan tersebut dibuktikan dengan data penjualan pada paruh pertama
tahun 2026, di mana kendaraan listrik berhasil menguasai lebih dari 26 persen
dari total pasar otomotif secara nasional. Peningkatan jumlah kendaraan listrik
di berbagai wilayah perkotaan saat ini didominasi oleh merek yang berasal dari
Tiongkok.
Fenomena pergeseran tren pasar
ini tidak terjadi secara kebetulan. Peningkatan ketertarikan masyarakat sangat
didorong oleh harga kendaraan yang semakin terjangkau, perluasan fasilitas
pengisian daya, serta hematnya biaya operasional harian. Mobil listrik dikenal
luas sangat hemat energi dan minim perawatan jika disandingkan dengan mobil
bermesin bakar konvensional.
Dari kacamata ekonomi masyarakat,
tren ini memperlihatkan rasionalitas konsumen dalam mengelola pengeluaran
jangka panjang. Keputusan beralih ke mobil listrik didasari oleh kalkulasi
efisiensi yang sangat matang. Kendaraan bermesin bakar menuntut pemiliknya
untuk melakukan servis rutin berupa penggantian cairan pelumas dan berbagai
suku cadang secara berkala. Sebaliknya, perawatan mobil listrik umumnya hanya
berkisar pada pemeriksaan sistem pendinginan dan pengecekan kesehatan baterai
yang sering kali diwajibkan untuk dilakukan secara eksklusif di jaringan
bengkel resmi bawaan pabrik. Hal ini menjadikan biaya operasional jauh lebih
murah bagi pengguna komuter harian.
Namun, pesatnya adopsi ini
membawa gelombang perubahan nyata bagi ekosistem otomotif lama. Pergeseran tren
pasar ini memberikan tekanan yang nyata bagi pabrikan mobil konvensional yang
telah membangun jaringan bisnis di Indonesia selama puluhan tahun. Penurunan
angka penjualan di dalam negeri memaksa para produsen ini untuk mengalihkan
fokus pemasaran mereka ke pasar ekspor agar kapasitas pabrik tetap beroperasi
secara optimal.
Dampak perubahan ini juga
dirasakan langsung oleh pelaku usaha di tingkat akar rumput. Karakteristik
kendaraan listrik yang tidak memerlukan perawatan rutin membuat banyak bengkel
umum dan penjual suku cadang mengalami penurunan pendapatan. Gejala ini semakin
terlihat jelas dengan adanya penutupan sejumlah bengkel dan diler resmi mobil
konvensional yang kemudian berubah fungsi menjadi agen penyalur merek kendaraan
listrik baru.
Fenomena ledakan mobil listrik
ini pada akhirnya bukan sekadar pergantian teknologi mesin, melainkan potret
nyata bagaimana efisiensi ekonomi yang dicari oleh konsumen mampu mengubah
wajah industri secara menyeluruh dari hulu hingga ke tingkat pelayanan paling
bawah.

Evaluasi Insentif Mobil Listrik: Menakar Ulang Manfaat Ekonomi dan Keadilan Usaha
JAKARTA - Kebijakan
pemerintah yang memberikan berbagai insentif bagi pembeli mobil listrik
berpotensi menekan jumlah penerimaan pajak pada masa mendatang. Saat ini konsumen
menikmati pajak pertambahan nilai yang ditanggung pemerintah, pembebasan pajak
barang mewah, hingga pembebasan pajak daerah. Fasilitas bea masuk juga dinolkan
untuk impor mobil listrik utuh maupun terurai. Pertanyaannya, apakah deretan
stimulus ini masih relevan untuk terus dipertahankan tanpa evaluasi?
Beban Arus Kas Negara
Pemberian karpet merah ini
rupanya membawa risiko tersembunyi berupa tekanan arus kas negara akibat
permohonan pengembalian kelebihan bayar pajak dari dua kutub industri. Di satu
sisi, lesunya pasar domestik membuat pabrikan mobil konvensional terpaksa
mengalihkan produknya ke pasar ekspor yang mematok pungutan ekspor nol persen,
sementara mereka berhak menagih kembali kompensasi pajak dari transaksi rantai
pasok lokalnya yang sangat besar. Di
sisi lain, pabrikan mobil listrik yang menikmati subsidi pemerintah hanya
menyetorkan porsi pungutan yang sangat kecil dari konsumen akhir. Padahal pada
saat yang sama, mereka diizinkan mengklaim penuh pengembalian pajak atas
kegiatan impor baterai dan perakitan. Dua anomali transaksi yang saling
bertolak belakang ini diproyeksikan akan mengakibatkan penarikan dana tunai
dalam jumlah masif dari kas negara.
Menambal Kebocoran Nilai
Ekonomi
Hal yang jauh lebih krusial
adalah rentannya struktur industri ini terhadap risiko aliran modal ke luar
negeri. Struktur biaya produksi mobil listrik didominasi oleh baterai dan motor
penggerak utama yang mayoritas mutlak masih didatangkan dari perusahaan induk
di negara asal. Mengingat transaksi hulu ini dilakukan antar entitas yang
saling berafiliasi, terdapat ruang celah di mana harga komponen impor bisa saja
dicatat melampaui harga pasar yang wajar.
Dampak dari tingginya porsi transaksi impor afiliasi ini membuat
keuntungan operasi pabrikan di dalam negeri akan selalu terlihat sangat tipis
atau bahkan dilaporkan merugi. Insentif pembebasan bea masuk justru secara
tidak langsung memfasilitasi celah ini, karena nilai impor barang yang
membengkak tidak lagi terbebani pungutan pabean. Selain melalui komponen fisik, potensi
menguapnya nilai ekonomi ke luar negeri juga bisa terjadi melalui skema
pembebanan biaya tidak berwujud. Tagihan lisensi teknologi sistem, biaya
pembaruan perangkat lunak, serta aneka jasa manajemen lintas negara dapat
menempatkan Indonesia sekadar sebagai lokasi perakitan berisiko rendah yang
menyisakan sedikit keuntungan domestik.
Syarat Mutlak Pendalaman
Industri
Melihat berbagai dinamika
tersebut, sudah saatnya pemerintah melakukan evaluasi menyeluruh. Pemberian
fasilitas kelonggaran pajak maupun bea masuk ke depannya wajib diikat dengan
syarat pendalaman struktur manufaktur lokal secara nyata. Langkah ini sangat
krusial demi memastikan terciptanya nilai tambah ekonomi di dalam negeri,
sekaligus menjaga iklim persaingan bisnis yang sehat bagi seluruh pelaku
industri otomotif nasional.
Di Balik Euforia Kendaraan Listrik: Apakah Negara Sungguh Diuntungkan?
JAKARTA - Peningkatan
pesat populasi kendaraan listrik berbasis baterai di Indonesia memunculkan
sebuah pertanyaan kritis terkait posisi keuangan negara. Transformasi industri
otomotif ini menghadirkan tantangan sekaligus peluang baru bagi penerimaan
negara. Pergeseran tren pasar ini memberikan tekanan yang nyata bagi pabrikan
mobil konvensional yang telah membangun jaringan bisnis di Indonesia selama
puluhan tahun.
Runtuhnya Rantai Pasok Lokal
Industri otomotif nasional
sejatinya ditopang oleh ekosistem rantai pasok yang sangat besar. Pabrikan
mobil konvensional yang ada saat ini memiliki struktur produksi dengan capaian
Tingkat Komponen Dalam Negeri atau TKDN yang telah mampu menyerap komponen dari
pabrik lokal pada kisaran tujuh puluh hingga delapan puluh lima persen. Proses
produksi mobil konvensional secara nyata menciptakan transaksi ekonomi berantai
yang jauh lebih besar melalui pembelian barang dari vendor dalam negeri. Mobil
bermesin bakar memiliki ribuan komponen mekanis yang selama ini menghidupi
rantai pasok dalam negeri mulai dari pabrikan perakit utama hingga pemasok
skala kecil. Kondisi ini berbanding
terbalik dengan kendaraan listrik. Saat ini berbagai merek mobil listrik
melakukan perakitan lokal sekadar untuk memenuhi batas syarat persentase
Tingkat Komponen Dalam Negeri minimal sebesar empat puluh persen demi
memperoleh insentif dari pemerintah. Pada struktur biaya pabrikan mobil
listrik, komponen terbesar pembentuk harga pokok produksi berasal dari paket
baterai yang porsinya dapat mencapai enam puluh persen dari total biaya
produksi. Sampai dengan saat ini seluruh kebutuhan baterai tersebut masih
sepenuhnya diimpor dari luar negeri dan tidak ada satu pun yang merupakan hasil
produksi dalam negeri.
Efek Domino bagi Perekonomian
Domestik
Pergeseran tren menuju kendaraan
listrik membawa dampak pelemahan sistematis bagi industri penunjang otomotif
konvensional. Pihak yang terdampak langsung meliputi produsen blok mesin,
sistem transmisi, tangki bahan bakar, hingga sistem pembuangan. Pada tingkat
layanan hilir, pihak yang tergerus mencakup jaringan bengkel resmi, bengkel
umum independen, serta distributor suku cadang rutin seperti pelumas cair,
saringan udara, dan busi. Kematian
perlahan pada ekosistem lokal ini secara langsung memicu penyusutan kontribusi
pendapatan perusahaan kepada negara akibat penurunan laba drastis dari para
pemasok. Lebih lanjut, terdapat ancaman nyata penurunan penerimaan negara dari
sektor ketenagakerjaan seiring potensi pengurangan pekerja di pabrik komponen,
serta merosotnya pungutan negara atas transaksi jasa perawatan dan pembuatan
suku cadang. Di sisi lain, tingginya
porsi transaksi afiliasi lintas negara pada industri kendaraan listrik membuka
ruang kerawanan berupa rekayasa harga beli komponen impor. Agen pemegang merek
di Indonesia memiliki celah kelonggaran untuk sengaja meninggikan harga beli
komponen melampaui harga pasar yang wajar agar keuntungan operasi di dalam
negeri menjadi sangat tipis atau bahkan dilaporkan merugi di atas kertas.
Mencari Penawar di Sektor
Energi Hilir
Sebagai penyeimbang atas
hilangnya kontribusi ekonomi dari sektor otomotif lama, pergeseran pusat
konsumsi energi membuka lahan pendapatan baru yang belum digali secara optimal.
Anggaran konsumsi masyarakat yang sebelumnya dihabiskan di stasiun pengisian
bahan bakar umum kini berpindah utuh ke ekosistem kelistrikan. Potensi tersebut mencakup peningkatan transaksi
penjualan daya listrik, penyedia jasa stasiun pengisian daya, hingga penjualan
dan pemasangan alat pengisian daya rumahan. Otoritas pengelola penerimaan
negara perlu memetakan seluruh perubahan ini secara cermat agar potensi
pendapatan yang hilang dari sektor otomotif konvensional dapat tergantikan
sepenuhnya oleh ekosistem ekonomi yang baru.
SEFAS Group Ambil Alih 100% Bisnis SPBU Shell di Indonesia
Jakarta – Bisnis Stasiun Pengisian Bahan Bakar
Umum (SPBU) Shell di Indonesia memasuki babak baru. SEFAS Group menyepakati
rencana akuisisi 100% kepemilikan bisnis SPBU Shell di Indonesia, setelah
sebelumnya proses pengalihan bisnis tersebut direncanakan melibatkan perusahaan
patungan antara SEFAS Group dan Citadel Pacific Limited.
Berdasarkan
perkembangan terbaru pada Rabu, 19 Agustus 2026, SEFAS akan melanjutkan proses
pengambilalihan kepemilikan penuh atas bisnis SPBU tersebut. Penyelesaian
transaksi ditargetkan berlangsung pada tahun ini, dengan tetap bergantung pada
persetujuan regulator serta pemenuhan persyaratan transaksi lainnya.
CEO
SEFAS Group Ricky Roesli mengatakan langkah tersebut menjadi kelanjutan
pengembangan bisnis perusahaan yang selama ini telah lama bermitra dengan
Shell, khususnya sebagai distributor pelumas Shell di Indonesia.
“Sebagai
distributor pelumas Shell terbesar di Indonesia, SEFAS bangga dapat mengambil
langkah bisnis berikutnya,” kata Ricky dalam keterangan perusahaan, Rabu
(19/8/2026).
Menurut
Ricky, kepemilikan lokal diharapkan menjadi fondasi bagi pengembangan bisnis
ritel energi SEFAS ke depan. Perusahaan menargetkan pembangunan bisnis ritel
energi yang tepercaya dan berkelanjutan sekaligus mendukung kebutuhan energi
dan pertumbuhan ekonomi Indonesia. Selama proses pengalihan, SEFAS juga
memprioritaskan kelancaran transisi serta keberlangsungan kegiatan operasional
secara aman dan andal.
Presiden
Direktur Shell Indonesia Andri Pratiwa menilai SEFAS bukan merupakan mitra baru
bagi Shell. Hubungan bisnis kedua perusahaan telah berlangsung lama, sementara
SEFAS dinilai memiliki pemahaman terhadap pasar Indonesia, kebutuhan konsumen,
serta jaringan lokal yang dapat mendukung pengembangan bisnis selanjutnya.
Berubah
dari Rencana Awal Bersama Citadel Pacific
Akuisisi
penuh oleh SEFAS menjadi perkembangan baru dari rencana pengalihan bisnis SPBU
Shell yang pertama kali diumumkan pada 23 Mei 2025.
Ketika
itu, Shell Indonesia menyatakan calon pembeli bisnis SPBU adalah perusahaan
patungan baru yang dibentuk oleh Citadel Pacific Limited dan SEFAS Group.
Rencana tersebut mencakup jaringan SPBU Shell beserta kegiatan pasokan dan
distribusi BBM, sedangkan bisnis pelumas Shell tidak termasuk dalam transaksi.
Bahkan
hingga Februari 2026, Shell masih menyatakan proses pengalihan kepemilikan
kepada Citadel Pacific dan SEFAS sedang dalam penyelesaian. Shell ketika itu
menyebut seluruh pihak tetap berkomitmen terhadap transaksi dan menargetkan
prosesnya selesai pada 2026, dengan tetap menunggu berbagai persetujuan sesuai
ketentuan di Indonesia.
Namun,
perkembangan terbaru pada Agustus 2026 menunjukkan struktur transaksi berubah
menjadi akuisisi 100% oleh SEFAS Group. Sampai saat ini belum terdapat
penjelasan publik yang terperinci mengenai perubahan posisi Citadel Pacific
Limited dari struktur transaksi yang sebelumnya diumumkan.
Sekitar
200 SPBU dan Terminal BBM
Bisnis
yang dialihkan Shell bukan merupakan jaringan yang kecil. Berdasarkan
keterangan resmi Shell ketika mengumumkan transaksi pada 2025, bisnis SPBU
perusahaan di Indonesia mencakup sekitar 200 lokasi, dengan lebih dari 160
SPBU dimiliki langsung oleh perusahaan. Shell juga memiliki terminal BBM di
Gresik, Jawa Timur.
Citadel
Pacific sebelumnya dipilih sebagai salah satu mitra transaksi karena telah
memiliki pengalaman mengelola bisnis dengan lisensi merek Shell di sejumlah
wilayah Asia Pasifik, termasuk Guam, Saipan, Palau, Makau, dan Hong Kong.
Sementara SEFAS memiliki hubungan panjang dengan Shell dari sisi distribusi
pelumas di Indonesia.
SEFAS
sendiri berawal dari PT Sefas Pelindotama yang berdiri pada 1997 sebagai
distributor resmi pelumas Shell Indonesia. Bisnisnya kemudian berkembang dari
Balikpapan ke sejumlah kawasan industri dan pertambangan di Kalimantan serta
wilayah lain di Indonesia. Grup tersebut kini memiliki sejumlah entitas yang
bergerak dalam distribusi pelumas, produk kelautan, coolant, hingga penyediaan
solar untuk industri.
Merek
Shell Tidak Hilang dari Indonesia
Pengalihan
kepemilikan SPBU tidak berarti merek Shell akan menghilang dari Indonesia.
SEFAS
menyatakan merek Shell tetap akan digunakan pada jaringan SPBU setelah
pengalihan karena perusahaan memperoleh hak penggunaan merek melalui mekanisme
lisensi. Dengan demikian, perubahan terutama terjadi pada kepemilikan dan
pengelolaan bisnis ritel, sementara identitas Shell tetap dipertahankan pada
jaringan SPBU.
Skema
tersebut sejak awal telah menjadi bagian dari rencana divestasi Shell. Dalam
pengumuman pada 2025, Shell menyatakan mereknya akan tetap berada di Indonesia
melalui perjanjian lisensi, sementara produk BBM tetap disediakan melalui
Shell.
Adapun
bisnis pelumas tidak masuk dalam pengalihan bisnis SPBU. Shell sebelumnya
menegaskan Indonesia masih menjadi salah satu pasar pertumbuhan utama untuk
bisnis pelumas. Perusahaan memiliki fasilitas produksi pelumas berkapasitas
hingga 300 juta liter per tahun dan telah mengembangkan fasilitas manufaktur
gemuk di Marunda.
Dengan
demikian, transaksi tersebut lebih tepat dipandang sebagai perubahan model
kehadiran Shell di bisnis ritel BBM Indonesia, bukan keluarnya merek Shell
secara keseluruhan dari pasar Indonesia. Di satu sisi, kepemilikan dan
pengelolaan jaringan SPBU beralih kepada perusahaan lokal, SEFAS Group. Di sisi
lain, merek Shell tetap dipertahankan melalui skema lisensi.
Nilai
transaksi pengambilalihan bisnis SPBU tersebut sejauh ini belum diumumkan
kepada publik.
Kartu Kredit Indonesia Resmi Hadir, Transaksi Kredit Kini Bisa Lewat QRIS
Jakarta — Indonesia
memasuki babak baru dalam pengembangan sistem pembayaran nasional. Bank
Indonesia (BI) bersama industri sistem pembayaran resmi meluncurkan Kartu
Kredit Indonesia (KKI) untuk segmen yang lebih luas pada 17 Agustus 2026,
bertepatan dengan peringatan Hari Ulang Tahun ke-81 Kemerdekaan Republik
Indonesia.
KKI merupakan instrumen
pembayaran berbasis kredit yang pemrosesan transaksinya dilakukan melalui
infrastruktur domestik. Seperti kartu kredit pada umumnya, pengguna memperoleh
fasilitas deferred payment atau penundaan pembayaran sehingga transaksi
dilakukan terlebih dahulu dan kewajibannya dibayar kemudian sesuai ketentuan
bank penerbit. Yang membedakan, KKI dirancang terintegrasi dengan ekosistem
sistem pembayaran nasional.
Pada tahap awal untuk segmen
ritel, KKI hadir dalam bentuk digital dan digunakan sebagai sumber dana
pembayaran melalui QRIS. Pengguna dapat melakukan transaksi dengan memindai
kode QRIS maupun menggunakan fitur QRIS Tap. Dengan mekanisme tersebut, limit
kredit dari KKI dapat digunakan untuk membayar transaksi pada merchant yang
menerima QRIS.
Artinya, ketika pengguna memindai
QRIS di sebuah merchant, sumber dana pembayaran tidak harus berasal dari saldo
rekening atau uang elektronik. Jika fasilitas tersebut telah tersedia dan
diaktifkan oleh bank penerbit, pengguna dapat memilih KKI sebagai sumber dana
dan nilai transaksi kemudian masuk sebagai kewajiban kartu kredit.
Bukan Kartu Kredit Pemerintah
yang Benar-Benar Baru
Meski peluncurannya pada Agustus
2026 menjadi momentum penting bagi masyarakat umum, KKI sebenarnya bukan sistem
yang sepenuhnya baru.
Cikal bakal KKI telah
dikembangkan untuk segmen pemerintah sejak 2022. Pada tahap pertama, KKI
pemerintah dengan fitur QRIS diluncurkan pada 29 Agustus 2022. Pengembangannya
kemudian dilanjutkan dengan kartu fisik pada Mei 2023 serta fitur pembayaran
daring. Instrumen tersebut digunakan untuk membantu transaksi belanja
pemerintah pusat dan daerah dengan pemrosesan melalui sistem domestik.
Pada 2026, cakupan KKI diperluas
sehingga dapat digunakan oleh masyarakat dan korporasi. Reuters mencatat
perluasan tersebut sebagai perkembangan dari sistem kartu kredit yang
sebelumnya dikembangkan untuk entitas pemerintah menuju penggunaan ritel yang lebih
luas.
Perubahan ini membuat KKI tidak
lagi hanya relevan dalam konteks digitalisasi belanja pemerintah, tetapi mulai
masuk langsung ke ekosistem pembayaran masyarakat.
Delapan Bank Jadi Penerbit
Awal
Pada tahap awal, BI mencatat
terdapat delapan Penyelenggara Jasa Pembayaran (PJP) yang telah
menerbitkan KKI, yakni BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, PermataBank,
Bank Mega, serta Bank Syariah Indonesia (BSI). BSI mengembangkan produk
tersebut menggunakan skema pembiayaan syariah.
Masyarakat yang ingin menggunakan
KKI tidak mengajukan fasilitas tersebut kepada Bank Indonesia, melainkan
melalui bank penerbit. Persyaratan pemberian fasilitas kredit, limit, penilaian
kelayakan nasabah, hingga fitur yang tersedia mengikuti kebijakan dan manajemen
risiko masing-masing bank.
BI menyatakan pengembangan KKI
akan dilakukan secara bertahap, baik dari sisi fitur maupun layanan. Pada fase
awal, fokusnya adalah penggunaan KKI digital sebagai sumber dana QRIS, sebelum
pengembangan lebih lanjut pada kanal pembayaran lainnya.
Apa Bedanya dengan Visa dan
Mastercard?
Salah satu pembeda utama KKI
terletak pada infrastruktur pemrosesan transaksi.
BI mendefinisikan KKI sebagai
instrumen pembayaran dengan fasilitas kredit yang diproses secara domestik
melalui Gerbang Pembayaran Nasional (GPN). Pengembangan tersebut merupakan
bagian dari upaya meningkatkan efisiensi pemrosesan sekaligus memperkuat kapasitas
dan kemandirian sistem pembayaran nasional.
Sementara itu, kartu kredit
dengan prinsipal seperti Visa dan Mastercard menggunakan jaringan pembayaran
internasional yang memiliki jangkauan global.
Namun, hadirnya KKI tidak berarti
Visa dan Mastercard akan disingkirkan dari Indonesia. BI menegaskan KKI
dikembangkan sebagai alternatif tambahan bagi konsumen, bukan sebagai
pengganti kartu kredit berprinsipal internasional. Kedua jenis instrumen
tersebut tetap dapat berjalan berdampingan dan konsumen dapat memilih sesuai
kebutuhan.
Kartu dengan jaringan
internasional masih memiliki keunggulan dalam cakupan transaksi global.
Sementara KKI memiliki kekuatan pada integrasinya dengan infrastruktur
pembayaran domestik, khususnya QRIS. KKI juga dapat menjangkau transaksi di
luar negeri pada negara mitra melalui skema QRIS lintas negara sepanjang
fasilitas tersebut tersedia.
Menumpang Besarnya Ekosistem
QRIS
Integrasi dengan QRIS menjadi
salah satu faktor penting dalam pengembangan KKI. Pasalnya, QRIS telah memiliki
basis pengguna dan merchant yang sangat luas.
Data Bank Indonesia menunjukkan
hingga Juni 2026 terdapat 65,77 juta pengguna QRIS di Indonesia. Jumlah
merchant yang menerima QRIS telah mencapai 44,86 juta, dan 96,68 persen
di antaranya merupakan pelaku usaha mikro, kecil, dan menengah (UMKM).
Sepanjang semester pertama 2026
saja, QRIS mencatat 12,55 miliar transaksi dengan nilai mencapai sekitar
Rp1,12 kuadriliun, tumbuh 93,92 persen dibandingkan periode yang sama
tahun sebelumnya.
Basis merchant yang besar
tersebut membuat pendekatan KKI berbeda dengan ekspansi kartu kredit yang
secara tradisional mengandalkan akseptasi jaringan kartu dan mesin Electronic
Data Capture (EDC). Dengan menjadikan QRIS sebagai salah satu kanal utama, fasilitas
kredit berpotensi digunakan pada spektrum merchant yang lebih luas, termasuk
pelaku UMKM.
Bagian dari Kemandirian Sistem
Pembayaran
Bagi BI, KKI bukan hanya
persoalan menghadirkan produk kartu kredit baru. Pengembangannya menjadi bagian
dari agenda yang lebih besar untuk memperkuat sistem pembayaran dan ekonomi
digital Indonesia.
BI menyebut peluncuran KKI
sebagai bagian dari upaya meningkatkan efisiensi transaksi, memperluas
inklusivitas pengguna dan penyelenggara sistem pembayaran, serta meningkatkan
daya saing pelaku usaha. Kebijakan tersebut juga ditempatkan dalam kerangka Blueprint
Sistem Pembayaran Indonesia 2030 dan agenda penguatan kemandirian ekonomi
nasional.
Pada saat yang sama, BI tetap
membuka ruang bagi jaringan pembayaran internasional. Karena itu, persaingan ke
depan tidak semata-mata mengenai KKI melawan Visa atau Mastercard, tetapi
mengenai seberapa besar masyarakat melihat manfaat dari masing-masing jaringan
pembayaran.
Bagi konsumen, pada akhirnya
pertimbangannya kemungkinan akan kembali pada hal yang paling praktis:
kemudahan penggunaan, luasnya penerimaan merchant, biaya, program promosi,
keamanan, serta fasilitas yang diberikan oleh masing-masing penerbit.
Kehadiran KKI membuat pilihan itu
kini bertambah. Indonesia bukan hanya memiliki QRIS sebagai standar pembayaran
berbasis kode QR, tetapi juga mulai membangun instrumen kredit ritel yang
bertumpu pada infrastruktur pembayaran nasional.
Sumber: Bank Indonesia,
Reuters, detikFinance, dan Kontan.
Pemerintah Siapkan Insentif Pajak Panas Bumi, Bahlil Dorong Pengembang Percepat Proyek
Jakarta – Pemerintah menyiapkan insentif
perpajakan untuk mendorong investasi dan mempercepat pengembangan energi panas
bumi atau geothermal di Indonesia. Kebijakan tersebut akan dibarengi
dengan pembenahan regulasi menyusul masih besarnya potensi panas bumi nasional
yang belum dimanfaatkan.
Menteri
Energi dan Sumber Daya Mineral (ESDM) Bahlil Lahadalia mengatakan Indonesia
memiliki potensi panas bumi sekitar 23.202,77 megawatt (MW). Namun, kapasitas
yang sudah terpasang baru mencapai sekitar 2.776,39 MW atau 11,6 persen dari
total potensi tersebut. Artinya, sekitar 88,4 persen sumber daya panas bumi
Indonesia masih belum tergarap.
Bahlil
menyebut besarnya sumber daya tersebut menempatkan Indonesia sebagai salah satu
negara dengan potensi panas bumi terbesar di dunia. Namun dari sisi kapasitas
pembangkit yang telah beroperasi, Indonesia masih berada di posisi kedua secara
global. Kondisi itu membuat pemerintah mendorong percepatan investasi agar
besarnya potensi panas bumi dapat segera dikonversi menjadi sumber energi
produktif.
Salah
satu langkah yang disiapkan adalah pemberian insentif perpajakan kepada pelaku
usaha. Kebijakan tersebut muncul setelah pemerintah mengevaluasi keekonomian
proyek panas bumi serta masukan dari pelaku industri terkait harga listrik yang
dinilai belum cukup menarik untuk mendukung pengembangan proyek baru.
Bahlil
mengatakan nilai keekonomian listrik panas bumi saat ini berada di kisaran 9,5
sen dolar AS per kilowatt hour (kWh). Namun, menurutnya, pelaku industri masih
menilai tingkat tersebut belum memadai.
“Kita
akan memberikan terobosan dengan insentif pajak,” kata Bahlil dalam Indonesia
International Geothermal Convention & Exhibition (IIGCE) 2026 di Jakarta,
Rabu (19/8/2026).
Pemerintah
belum merinci bentuk insentif perpajakan yang nantinya akan diberikan. Namun,
kebijakan tersebut disiapkan bersamaan dengan revisi Peraturan Pemerintah (PP)
Nomor 7 Tahun 2017 mengenai panas bumi serta Peraturan Presiden (Perpres) Nomor
112 Tahun 2022 mengenai percepatan pengembangan energi terbarukan untuk
penyediaan tenaga listrik.
Revisi
PP Nomor 7 Tahun 2017 antara lain diarahkan untuk memperbaiki pengaturan
pemanfaatan tidak langsung panas bumi dan meningkatkan tingkat pengembalian
investasi. Sementara itu, perubahan Perpres Nomor 112 Tahun 2022 ditujukan
untuk mempercepat pengembangan energi baru dan terbarukan.
Langkah
tersebut melanjutkan agenda pemerintah untuk mengatasi berbagai hambatan
pengembangan panas bumi. Selain persoalan keekonomian, pemerintah menilai
panjangnya proses regulasi dan perizinan turut memengaruhi kecepatan realisasi
investasi.
Bahlil
mengatakan evaluasi pemerintah menunjukkan masih terdapat hambatan dalam aturan
meskipun sejumlah tahapan regulasi sebelumnya telah dipangkas. Karena itu,
percepatan proyek panas bumi dinilai membutuhkan kolaborasi yang lebih kuat
antara pemerintah sebagai regulator dan pelaku usaha.
Di
sisi lain, pemerintah meminta kemudahan dan insentif yang diberikan kepada
industri diikuti dengan komitmen dari pemegang konsesi. Bahlil mengingatkan
perusahaan yang telah memperoleh konsesi panas bumi agar segera merealisasikan
proyek dan tidak menahan wilayah pengelolaan tanpa perkembangan yang jelas.
Menurut
pemerintah, keterlambatan pengembangan panas bumi tidak hanya bersumber dari
perizinan. Permohonan penghentian sementara serta perpanjangan izin secara
berulang dari pengembang juga menjadi perhatian, terutama apabila keterlambatan
disebabkan belum siapnya teknologi atau pembiayaan proyek.
Kejar
Posisi Nomor Satu Dunia
Pemerintah
menargetkan pengembangan panas bumi sebagai salah satu pilar untuk memperkuat
ketahanan dan swasembada energi nasional. Dalam Rencana Usaha Penyediaan Tenaga
Listrik (RUPTL) 2025–2034, pemerintah mendorong Indonesia menjadi produsen
energi panas bumi terbesar dunia pada 2030.
Potensi
panas bumi nasional tersebar di berbagai wilayah. Sumatera memiliki potensi
sekitar 9.441 MW, disusul Jawa sekitar 7.588 MW, Sulawesi sekitar 3.006 MW,
serta Nusa Tenggara sekitar 1.273 MW. Sejumlah wilayah lain seperti Kalimantan,
Bali, Maluku dan Papua juga memiliki potensi yang dapat dikembangkan.
Pemerintah
juga mulai mempercepat proyek baru. Dalam IIGCE 2026, pemerintah menyerahkan
Izin Panas Bumi kepada PT PLN (Persero) untuk Wilayah Kerja Panas Bumi (WKP)
Gunung Ungaran dan kepada PT Telaga Rano Geothermal untuk WKP Telaga Ranu.
Selain itu, pemerintah menyiapkan penawaran lima WKP dan tujuh Wilayah
Penugasan Survei Pendahuluan dan Eksplorasi (WPSPE) sepanjang 2026.
Secara
keseluruhan, pipeline wilayah yang tengah disiapkan tersebut memiliki potensi
pengembangan sekitar 392 MW dengan rencana investasi sekitar US$2,23 miliar.
Lima WKP yang akan ditawarkan mencakup Danau Ranau, Hamiding, Songgoriti, Oka
Ile Ange dan Gunung Sirung.
Pengembangan
panas bumi ke depan juga tidak hanya diarahkan untuk menghasilkan listrik.
Pemerintah mulai mendorong konsep beyond geothermal atau geothermal
economy, yakni pemanfaatan sumber daya panas bumi untuk aktivitas ekonomi
lain. Contohnya meliputi pemanfaatan panas bumi untuk pengeringan kopi di
Kamojang, pengolahan gula aren di Lahendong, hingga potensi ekstraksi mineral
seperti litium dan silika dari proyek panas bumi Dieng.
Dengan
pembenahan regulasi, pemberian insentif dan peningkatan keekonomian proyek,
pemerintah berharap investasi panas bumi dapat bergerak lebih cepat. Namun,
insentif tersebut sekaligus akan diikuti tuntutan kepada pengembang untuk
mempercepat realisasi investasi sehingga potensi panas bumi Indonesia tidak
hanya berhenti sebagai cadangan sumber daya, tetapi dapat berkontribusi nyata
terhadap pasokan energi dan perekonomian nasional.
Industri Tekstil Mulai Pulih, Ekspor Tembus US$4,85 Miliar dan Investasi Naik
Jakarta – Industri tekstil
dan produk tekstil (TPT) nasional menunjukkan tanda-tanda pemulihan sepanjang
2026. Selain mencatat pertumbuhan produksi yang lebih tinggi dibandingkan
perekonomian nasional, investasi di sektor ini meningkat dan kinerja ekspor
tetap membukukan surplus. Namun, derasnya pertumbuhan impor masih menjadi
tantangan bagi industri tekstil dalam negeri.
Menteri Perindustrian Agus
Gumiwang Kartasasmita menilai industri tekstil dan pakaian jadi masih memiliki
ruang pertumbuhan yang besar. Sektor padat karya tersebut saat ini menyerap
lebih dari 3,8 juta tenaga kerja dan tetap menjadi salah satu industri penting
bagi perekonomian nasional.
“Meski beberapa perusahaan
menghadapi tekanan, tetapi pada saat yang sama juga ada investasi baru dan
ekspansi usaha,” kata Agus dalam keterangannya, Selasa, 18 Agustus 2026.
Kementerian Perindustrian dalam
keterangan terbarunya menyebut nilai ekspor industri tekstil dan pakaian jadi
mencapai sekitar US$4,85 miliar pada Semester I 2026. Namun, data
perdagangan yang dipaparkan Asosiasi Pertekstilan Indonesia (API) secara lebih
rinci mencatat angka US$4,85 miliar tersebut sebagai realisasi Januari–Mei
2026, meningkat 1,57 persen dibandingkan US$4,77 miliar pada periode yang
sama tahun lalu.
Di tengah pertumbuhan ekspor
tersebut, impor TPT justru meningkat lebih cepat. Nilainya naik dari US$3,41
miliar pada Januari–Mei 2025 menjadi US$3,58 miliar pada periode yang sama
tahun ini. Akibatnya, surplus perdagangan industri tekstil dan pakaian jadi
menyusut dari sekitar US$1,37 miliar menjadi US$1,27 miliar.
Kondisi tersebut menjadi
perhatian pelaku industri. API menilai pertumbuhan impor yang lebih tinggi
dibandingkan ekspor berpotensi menggerus daya saing produsen domestik apabila
tidak disertai penguatan pasar dalam negeri serta pengawasan terhadap impor ilegal
dan praktik perdagangan tidak sehat.
Pertumbuhan TPT Lampaui
Ekonomi Nasional
Pemulihan industri tekstil juga
terlihat dari pertumbuhan produksinya. Pada kuartal II 2026, industri tekstil
dan pakaian jadi tercatat tumbuh 6,36 persen secara tahunan, lebih
tinggi dibandingkan pertumbuhan ekonomi nasional sebesar 5,29 persen dan
industri pengolahan nonmigas sebesar 5,32 persen.
Laju tersebut juga lebih tinggi
dibandingkan pertumbuhan industri TPT sebesar 4,35 persen pada kuartal II 2025.
Dari kuartal sebelumnya, tren pertumbuhan juga menguat setelah sektor TPT
tumbuh sekitar 4,86 persen pada tiga bulan pertama 2026.
Wakil Ketua Umum API Ian Syarif
menilai pencapaian tersebut menunjukkan industri TPT masih memiliki daya tahan
dan kesempatan untuk berekspansi setelah mengalami tekanan dalam beberapa tahun
terakhir.
Optimisme pemerintah juga
ditopang oleh Indeks Kepercayaan Industri (IKI) Juli 2026 yang berada pada
level 53,10. Angka di atas 50 menunjukkan aktivitas industri secara umum
masih berada pada fase ekspansi.
Investasi Capai Rp11,4 Triliun
Selain pertumbuhan produksi, arus
investasi ke industri TPT ikut meningkat. Sepanjang Semester I 2026, nilai
investasi industri tekstil dan pakaian jadi mencapai Rp11,40 triliun,
naik 11,85 persen dibandingkan Rp10,19 triliun pada periode yang sama tahun
sebelumnya.
Investasi pada subsektor tekstil
meningkat dari Rp6,05 triliun menjadi Rp6,78 triliun. Sementara investasi pada
industri pakaian jadi naik dari Rp4,14 triliun menjadi Rp4,62 triliun.
Investasi tersebut dinilai penting untuk menambah kapasitas produksi, melakukan
modernisasi mesin, meningkatkan efisiensi energi, dan menyesuaikan proses
produksi dengan standar keberlanjutan pasar global.
Masuknya modal baru juga mulai
berdampak pada penciptaan lapangan kerja. Asosiasi Garment dan Textile
Indonesia (AGTI) mencatat enam perusahaan yang merealisasikan investasi pada
sejumlah proyek tekstil dan pakaian jadi di Jawa Tengah dan Jawa Barat sepanjang
2025 hingga Agustus 2026 memiliki nilai investasi yang diumumkan sekitar Rp2,7
triliun.
Proyek-proyek tersebut berpotensi
menciptakan sekitar 9.000 hingga 9.800 lapangan kerja baru. Di antaranya
pembangunan pabrik PT Xinhai Knitting Indonesia di Brebes yang diproyeksikan
menyerap sekitar 6.000 tenaga kerja serta pengembangan kawasan manufaktur
tekstil terintegrasi di Subang yang diperkirakan menciptakan 3.000–3.800
pekerjaan.
Selain itu, beroperasinya kembali
fasilitas PT Wong Hang Bersaudara dan PT Akarsa Garment di Pemalang disebut
telah memulihkan sekitar 1.500 kesempatan kerja yang sebelumnya terdampak
penghentian operasional.
Pemerintah Dorong Modernisasi
dan Ekspor
Untuk menjaga momentum pemulihan,
pemerintah menjalankan sejumlah kebijakan mulai dari insentif investasi,
program restrukturisasi, Kredit Industri Padat Karya (KIPK), pembiayaan ekspor
melalui Lembaga Pembiayaan Ekspor Indonesia (LPEI), hingga penguatan kebijakan
pengamanan perdagangan.
Pemerintah juga mendorong
percepatan implementasi Making Indonesia 4.0, modernisasi mesin dan teknologi,
peningkatan kompetensi sumber daya manusia, serta penerapan Standar Industri
Hijau. Menurut Kemenperin, aspek keberlanjutan kini semakin menentukan kemampuan
produk tekstil Indonesia bersaing di pasar internasional karena pembeli global
tidak hanya menilai produk akhir, tetapi juga proses produksinya.
Peluang ekspor juga diharapkan
semakin terbuka melalui berbagai perjanjian perdagangan internasional. Salah
satunya Indonesia-European Union Comprehensive Economic Partnership Agreement
(IEU-CEPA), yang kesepakatan substansialnya telah diumumkan Indonesia dan Uni
Eropa pada September 2025. Kesepakatan tersebut membuka peluang penghapusan
atau penurunan tarif terhadap sebagian besar perdagangan barang kedua pihak dan
dipandang dapat memperluas akses produk Indonesia ke pasar Eropa.
API menilai akses pasar ke Uni
Eropa, Amerika Serikat, dan negara mitra lainnya perlu dimanfaatkan untuk
meningkatkan pesanan ekspor industri TPT. Namun, perluasan pasar ekspor tetap
perlu berjalan beriringan dengan penguatan pasar domestik.
Impor Masih Jadi Tantangan
Meski indikator pertumbuhan dan
investasi membaik, pemulihan industri tekstil nasional belum merata. Sejumlah
perusahaan masih menghadapi tekanan pasar, sementara pelaku industri menyoroti
biaya produksi, ketersediaan bahan baku, harga energi, produktivitas, akses
pembiayaan, serta persaingan dengan barang impor sebagai persoalan yang perlu
diselesaikan.
API juga mengingatkan bahwa
menyempitnya surplus perdagangan menunjukkan penguatan ekspor saja belum cukup.
Kenaikan impor dari US$3,41 miliar menjadi US$3,58 miliar pada Januari–Mei 2026
menunjukkan produsen dalam negeri masih menghadapi persaingan yang semakin
ketat di pasar domestik.
Karena itu, momentum pertumbuhan
2026 menjadi titik penting bagi industri TPT. Peningkatan produksi dan
investasi menunjukkan industri tekstil nasional masih memiliki daya tarik dan
potensi ekspansi, tetapi keberlanjutan pemulihannya akan sangat bergantung pada
kemampuan meningkatkan produktivitas, memperluas pasar ekspor, melakukan
modernisasi serta menjaga pasar domestik dari praktik perdagangan yang
merugikan industri dalam negeri.
Paradoks Penerimaan Pajak 2025: Saat Ekonomi Tumbuh, Setoran Sektor Utama Justru Menyusut
Perekonomian Indonesia pada 2025 menunjukkan kinerja yang
relatif solid. Produk Domestik Bruto (PDB) riil tumbuh 5,11 persen, sedikit
lebih tinggi dibandingkan 5,03 persen pada 2024. Dari sisi nominal, pertumbuhan
bahkan meningkat dari 5,97 persen menjadi 7,60 persen. Pertumbuhan juga terjadi
pada hampir seluruh lapangan usaha, kecuali sektor Pertambangan dan Penggalian
yang terkontraksi 0,66 persen.
Namun, di balik
pertumbuhan tersebut, data menunjukkan bahwa perkembangan penerimaan pajak
tidak selalu bergerak searah dengan dinamika ekonomi sektoral. Temuan paling
menonjol muncul pada sektor Industri Pengolahan dan Perdagangan Besar dan
Eceran. Kedua sektor ini merupakan kontributor terbesar terhadap PDB nasional
masing-masing sekitar 19,07 persen dan 13,17 persen pada 2025. Keduanya juga
termasuk penyumbang penerimaan pajak terbesar. Meski demikian, penerimaan pajak
neto dari kedua sektor justru mengalami kontraksi di tengah pertumbuhan ekonomi
yang masih positif.
Fenomena tersebut menjadi
sinyal yang patut dicermati karena terjadi pada sektor-sektor dengan basis
ekonomi dan basis penerimaan yang besar. Dengan kata lain, pertumbuhan
aktivitas ekonomi belum sepenuhnya tercermin dalam perkembangan penerimaan
pajak pada sektor-sektor utama tersebut.
Di sisi lain, sektor
Pertanian, Kehutanan, dan Perikanan menunjukkan dinamika yang berbeda. Sektor
ini menjadi kontributor terbesar ketiga terhadap PDB nasional dengan kontribusi
meningkat dari 12,61 persen pada 2024 menjadi 13,10 persen pada 2025.
Pertumbuhan riilnya meningkat dari 0,68 persen pada 2024 menjadi 5,33 persen
pada 2025. Peningkatan tersebut terutama ditopang oleh Tanaman Perkebunan,
Tanaman Pangan, dan Perikanan. Tanaman Perkebunan menjadi kontributor terbesar
dalam sektor tersebut, sementara Tanaman Pangan mencatat pertumbuhan riil
tertinggi pada 2025.
Meski perannya dalam perekonomian
semakin besar, sektor Pertanian, Kehutanan, dan Perikanan tidak termasuk dalam
kelompok penyumbang penerimaan pajak terbesar. Temuan ini menunjukkan adanya
perbedaan antara kontribusi sektor tersebut terhadap perekonomian nasional dan
posisinya dalam struktur penerimaan pajak berdasarkan data yang tersedia.
Meski demikian, berbagai
perbedaan tersebut tidak serta merta dapat diartikan sebagai tax gap
atau rendahnya kepatuhan perpajakan. Penerimaan pajak dipengaruhi oleh banyak
faktor selain pertumbuhan ekonomi, mulai dari profitabilitas usaha, restitusi,
pemanfaatan insentif perpajakan, struktur pelaku usaha, hingga karakteristik
basis pajak masing-masing sektor.
Menakar Ambisi Pusat Finansial Internasional RI: Antara Obral Pajak dan Kepastian Hukum
Pemerintah tengah
mengakselerasi pembentukan Pusat Finansial Internasional Indonesia (PFII)
sebagai instrumen untuk menarik investasi global, memperdalam sektor keuangan,
dan meningkatkan daya saing Indonesia di tingkat internasional. Ambisi yang
dipasang tidak kecil. Pemerintah memperkirakan PFII berpotensi menarik
investasi hingga Rp300 triliun-Rp500 triliun sekaligus menjadi pintu masuk bagi
arus modal internasional yang selama ini lebih banyak mengalir ke pusat-pusat
keuangan global lainnya.
Untuk mencapai tujuan
tersebut, pemerintah menyiapkan berbagai insentif yang kompetitif, termasuk
usulan pembebasan Pajak Penghasilan (PPh) hingga 0 persen selama 50 tahun,
fasilitas bagi tenaga ahli asing, serta berbagai kemudahan perpajakan dan
perizinan lainnya. Langkah ini dapat dipahami mengingat persaingan
antarjurisdiksi dalam menarik modal global semakin ketat.
Namun, pengalaman
berbagai pusat keuangan internasional menunjukkan bahwa keberhasilan sebuah international financial center
tidak ditentukan oleh insentif pajak semata. Faktor yang lebih menentukan
justru adalah kepercayaan investor, kepastian hukum, kualitas regulasi, dan
kredibilitas pengawasan. Bahkan dalam berbagai diskusi dengan investor
internasional, kebutuhan akan sistem hukum yang lebih prediktabel disebut
sebagai salah satu prasyarat utama sebelum mempertimbangkan insentif fiskal
yang ditawarkan.
Selain itu, efektivitas
strategi berbasis insentif pajak juga menghadapi tantangan baru. Di tengah
penerapan Global Minimum Tax (GMT) sebesar 15 persen yang mulai diadopsi banyak
negara, ruang kompetisi melalui tarif pajak yang sangat rendah menjadi semakin
terbatas. Kondisi ini menunjukkan bahwa daya tarik PFII pada akhirnya tidak
dapat hanya bergantung pada fasilitas fiskal, tetapi harus ditopang oleh
kualitas institusi yang mampu memberikan kepastian bagi investor jangka
panjang.
Risiko fiskal dan tata
kelola juga perlu mendapat perhatian. Sejumlah ekonom mengingatkan potensi
praktik capital round tripping,
yakni modal domestik yang keluar negeri lalu kembali sebagai investasi asing
untuk memperoleh fasilitas perpajakan. Jika tidak diantisipasi melalui
pengujian substansi ekonomi (substance
over form) yang memadai, PFII berisiko menjadi kanal arbitrase
pajak ketimbang pusat intermediasi keuangan yang produktif.
Tantangan lain terletak
pada desain kelembagaan. RUU PFII mengusulkan pembentukan regulator dan
pengadilan khusus guna meningkatkan kepastian hukum dan efisiensi layanan. Di
satu sisi, skema ini menjanjikan kemudahan bagi pelaku usaha. Namun di sisi
lain, muncul pertanyaan mengenai koordinasi dengan OJK, Bank Indonesia, PPATK,
serta mekanisme pengawasan terhadap konglomerasi keuangan yang beroperasi
lintas yurisdiksi. Celah koordinasi berpotensi menciptakan regulatory arbitrage yang
justru mengganggu stabilitas sistem keuangan.
Perkembangan terbaru
mengenai kemungkinan keterlibatan Danantara menambah dimensi baru dalam
pembahasan PFII. Dukungan modal dari lembaga investasi negara berpotensi
mempercepat pembangunan ekosistem awal PFII. Namun, langkah tersebut juga
menuntut tata kelola yang kuat agar risiko reputasi, risiko investasi, dan
manfaat ekonomi yang diharapkan dapat dikelola secara transparan dan akuntabel.
Karena itu, PFII
seharusnya tidak diposisikan sekadar sebagai kawasan berinsentif pajak rendah.
Keunggulan Indonesia justru berada pada kebutuhan pembiayaan sektor-sektor
strategis yang sulit ditiru negara lain, mulai dari hilirisasi sumber daya
alam, transisi energi, pembangunan infrastruktur, hingga ekonomi karbon yang
didukung pasar domestik yang besar. PFII akan memiliki nilai strategis apabila
mampu menghubungkan modal global dengan kebutuhan pembiayaan sektor-sektor
tersebut.
Tax Holiday di Persimpangan Jalan: Masihkah Relevan Menarik Investasi?
Rampungnya harmonisasi
perubahan Peraturan Menteri Keuangan (PMK) Nomor 130/PMK.010/2020 menandai
upaya pemerintah menyesuaikan kebijakan tax holiday dengan rezim Pajak Minimum Global
(Global Minimum Tax/GMT). Namun di balik penyesuaian tersebut, muncul
pertanyaan yang lebih mendasar: apakah tax holiday masih merupakan instrumen
yang paling tepat untuk mencapai tujuan investasi di tengah perubahan lanskap
perpajakan global dan besarnya biaya fiskal yang ditanggung negara?
Data Kementerian Keuangan
menunjukkan realisasi belanja perpajakan pada 2025 mencapai Rp530,3 triliun.
Dari jumlah tersebut, sekitar Rp84,3 triliun dialokasikan untuk mendukung
investasi, dengan tax holiday menjadi salah satu fasilitas terbesar. Di sisi
lain, policy gap Indonesia pada 2024 diperkirakan mencapai 1,81 persen terhadap
Produk Domestik Bruto (PDB), mencerminkan besarnya potensi penerimaan yang
dilepas untuk mencapai tujuan pembangunan tertentu.
Dalam literatur kebijakan
fiskal, efektivitas tax holiday umumnya diukur melalui konsep additionality, yakni sejauh
mana insentif tersebut memengaruhi keputusan investasi. Semakin besar investasi
yang terjadi karena adanya fasilitas pajak, semakin tinggi efektivitas
kebijakan tersebut. Sebaliknya, apabila keputusan investasi lebih banyak
didorong oleh faktor lain, seperti besarnya pasar domestik, ketersediaan sumber
daya alam, atau kebijakan hilirisasi, maka manfaat tambahan dari tax holiday
menjadi lebih terbatas. Dalam kondisi tersebut, insentif berpotensi berubah
menjadi windfall benefit,
yaitu keuntungan fiskal yang diterima investor tanpa menghasilkan tambahan
investasi yang signifikan bagi perekonomian.
Berbagai kajian IMF,
OECD, Bank Dunia, dan Perserikatan Bangsa-Bangsa (PBB) selama satu dekade
terakhir secara konsisten menyoroti keterbatasan tax holiday sebagai instrumen
penarik investasi. Dalam laporan bersama yang diterbitkan pada 2015, keempat
lembaga tersebut menilai insentif berbasis laba (profit-based incentives) seperti tax holiday
rentan menimbulkan windfall
benefit, menarik investasi yang bersifat footloose, memiliki biaya
fiskal yang tinggi, serta relatif mudah dimanfaatkan untuk perencanaan pajak
agresif. Karena itu, banyak negara didorong untuk menggeser kebijakan menuju
insentif berbasis biaya (cost-based
incentives) yang lebih langsung terkait dengan aktivitas investasi
riil.
Instrumen yang kerap
direkomendasikan antara lain investment
tax credit, percepatan penyusutan (accelerated depreciation), serta insentif untuk
kegiatan penelitian dan pengembangan (research
and development/R&D). Berbeda dengan tax holiday yang
memberikan manfaat berdasarkan laba perusahaan, insentif tersebut dikaitkan
langsung dengan pengeluaran atau investasi yang benar-benar dilakukan sehingga
dinilai lebih tepat sasaran dan lebih mudah dievaluasi efektivitasnya.
Selain additionality, tingkat
kematangan industri penerima fasilitas juga menjadi faktor penting dalam
menilai efektivitas tax holiday. Hilirisasi nikel menjadi contoh yang relevan.
Nilai ekspor produk nikel Indonesia meningkat dari sekitar USD3,3 miliar pada
2014 menjadi lebih dari USD30 miliar pada periode 2022–2023. Perkembangan
tersebut menunjukkan semakin kuatnya posisi Indonesia dalam rantai pasok global
sekaligus menimbulkan pertanyaan apakah sektor yang telah berkembang pesat
masih memerlukan tingkat dukungan fiskal yang sama. Karena itu, penerapan sunset provision atau
evaluasi berkala menjadi penting agar insentif tetap sesuai dengan kebutuhan
sektoral.
Perubahan lanskap
perpajakan global turut memperkuat urgensi tersebut. Sejak 2025, Indonesia
menerapkan GMT melalui PMK Nomor 136 Tahun 2024 dengan tarif minimum efektif 15
persen bagi kelompok perusahaan multinasional tertentu. Dalam rezim baru ini,
manfaat tax holiday menjadi lebih terbatas karena pembebasan pajak yang
diberikan tidak lagi otomatis menurunkan beban pajak global investor.
Rampungnya harmonisasi perubahan PMK 130/PMK.010/2020 menunjukkan bahwa
pemerintah mulai mengantisipasi perubahan tersebut, termasuk dengan mengkaji
desain insentif yang lebih selaras dengan perkembangan internasional.
Menakar Daya Pikat dan Risiko Karpet Merah Patriot Bond
Jakarta. Langkah Badan Pengelola Investasi Daya
Anagata Nusantara (Danantara) merilis instrumen Patriot Bond berdasarkan
Undang-Undang Nomor 4 Tahun 2026 memicu diskursus hangat. Di satu sisi,
instrumen pendanaan di luar APBN ini diproyeksikan menjadi booster
likuiditas untuk membiayai Proyek Strategis Nasional (PSN). Di sisi lain, berbagai
keistimewaan hukum dan fasilitas pajak yang diberikan kepada investor justru
memicu kekhawatiran transparansi pengelolaan keuangan negara.
Daya Tarik Proteksi Hukum bagi Investor
Bagi pemilik modal, Patriot Bond
menawarkan insentif yang sulit diabaikan. Melalui revisi Pasal 50A ayat (5) UU
P2SK, pemerintah menggelar karpet merah berupa perlindungan hukum bagi investor
di pasar primer. Transaksi pembelian instrumen ini dijamin bebas dari tuntutan
pidana umum, pidana khusus termasuk tindak pidana perpajakan hingga gugatan
perdata.
Selain itu, data transaksi investasi ini
dikunci rapat, tidak dapat digunakan sebagai dasar pengenaan pajak baru maupun
dijadikan alat bukti di peradilan. Karpet merah fiskal ini dirancang cerdik
untuk menarik dana kakap warga negara Indonesia (WNI) yang selama ini terparkir
di luar negeri, sekaligus menjadi wadah repatriasi yang aman bagi alumni
program Tax Amnesty maupun Program Pengungkapan Sukarela (PPS).
Mengendus Celah Pencucian Uang
Namun, di balik optimisme penyerapan
likuiditas, para ekonom dan pengamat kebijakan publik langsung menyuarakan
alarm waspada. Kebijakan tutup mata terhadap asal-usul sumber dana dinilai menjadi
titik rawan (money laundering loophole) yang berpotensi dimanfaatkan
untuk pencucian uang.
Menteri Keuangan Purbaya Yudhi Sadewa
menegaskan bahwa pemerintah sengaja mengambil langkah berani ini demi menarik
likuiditas raksasa masuk ke dalam sistem keuangan domestik. Meski demikian,
otoritas menggarisbawahi bahwa imunitas ini tidak berlaku mutlak. Sementara
itu, unit bisnis aktif atau aset eksternal lain milik investor tetap berada
dalam pengawasan penuh Direktorat Jenderal Pajak (DJP).
Kendati ada batasan, pelonggaran
pelacakan asal-usul dana ini tetap berisiko mengaburkan prinsip transparansi
finansial. Di tengah komitmen Indonesia terhadap standar Financial Action Task
Force (FATF), kebijakan ini dikhawatirkan dapat menurunkan derajat kepatuhan anti-pencucian
uang nasional di mata internasional.
Dilema Keadilan Fiskal dan Sektor Riil
Dari kacamata perpajakan, insentif
eksklusif ini berpotensi memicu moral hazard. Keisitimewaan perlindungan data
bagi pemilik modal besar dikhawatirkan mengikis rasa keadilan fiskal dan
menurunkan tingkat kepatuhan sukarela (voluntary compliance) dari wajib
pajak reguler yang selama ini patuh.
Selain itu, risiko crowding out effect
juga membayangi sektor riil. Jika korporasi berbondong-bondong mengalihkan laba
ditahan mereka ke instrumen steril pajak ini demi memburu keamanan hukum,
likuiditas untuk ekspansi usaha riil justru berisiko mengetat.
Penerbitan Patriot Bond pada akhirnya
merupakan pilihan kebijakan yang berani sekaligus berisiko. Pemerintah bertaruh
pada kecepatan pembangunan infrastruktur non-APBN, meski harus melonggarkan
sebagian prinsip akuntabilitas. Tantangan terbesar kini ada pada Danantara dan
Kementerian Keuangan untuk memastikan aturan turunan mampu membentengi
instrumen ini agar tidak menjadi pintu belakang bagi aliran dana gelap. (Zain).
Mengurai Risiko Regulasi RKAB di Tengah Agresivitas Hilirisasi Nikel
Jakarta.
Indonesia memegang posisi krusial dalam rantai pasok komoditas global, didorong
oleh gelombang investasi hilirisasi nikel yang masif dalam beberapa tahun terakhir.
Namun, di balik ekspansi kapasitas pengolahan domestik, para pelaku pasar dan
investor global kini menaruh perhatian besar pada dinamika tata kelola hulu,
khususnya mekanisme persetujuan Rencana Kerja dan Anggaran Biaya (RKAB).
Fluktuasi dalam penentuan, pembatasan, serta revisi kuota produksi tahunan kini
menjadi variabel risiko regulasi (regulatory risk) utama yang secara
langsung memengaruhi kalkulasi bisnis di sektor ini.
Bagi sektor korporasi, kepastian
pasokan bijih nikel (nickel ore) adalah pilar utama guna mempertahankan
margin operasi dan mengamankan pengembalian modal atas pengeluaran investasi (capital
expenditure). Fasilitas pengolahan yang mengadopsi teknologi Rotary Kiln
Electric Furnace (RKEF) untuk produksi feronikel, maupun High-Pressure
Acid Leaching (HPAL) untuk bahan baku ekosistem baterai kendaraan listrik,
beroperasi dengan struktur biaya tetap (fixed cost) yang tinggi.
Keterlambatan atau pemotongan kuota
dalam persetujuan e-RKAB di tingkat penambang pemilik Izin Usaha Pertambangan
(IUP) berisiko menciptakan efek cambuk berupa kelangkaan pasokan domestik
secara mendadak. Hambatan rantai pasok ini bahkan sempat memaksa sejumlah
emiten hilir menempuh opsi impor komoditas dari negara tetangga seperti
Filipina guna menjaga kontinuitas operasional tungku pembakaran mereka sebuah
anomali yang menekan efisiensi biaya logistik perusahaan.
Di sisi lain, otoritas pemerintah
melalui Kementerian ESDM dihadapkan pada tantangan penegakan tata kelola dan
konservasi cadangan mineral strategis. Kebijakan evaluasi kuota RKAB berfungsi
sebagai instrumen kendali makro untuk mencegah eksploitasi berlebih yang dapat
memperpendek usia cadangan nasional secara prematur. Secara fiskal, pengetatan
sistem e-RKAB yang terintegrasi dengan platform digital SIMBARA dan e-PNBP juga
menjadi alat penegakan kepatuhan ekosistem pertambangan. Melalui mekanisme
pengetatan digital ini, pemerintah dapat membatasi ruang operasi bagi entitas
tambang yang belum menyelesaikan kewajiban finansialnya kepada negara, baik
berupa royalti (PNBP) maupun pajak daerah.
Kendati demikian, para analis
kebijakan publik menggarisbawahi bahwa aspek volatilitas dalam implementasi
regulasi di lapangan dapat mengikis prediktabilitas iklim usaha (business
predictability). Penentuan kuota tahunan yang bergerak fluktuatif tanpa
masa transisi yang matang berisiko mengaburkan proyeksi arus kas (cash flow)
korporasi, mengganggu struktur pembiayaan perbankan dan mempersulit pemenuhan
kontrak pasokan jangka panjang.
Pada akhirnya, keberlanjutan daya saing
industri nikel Indonesia tidak hanya ditentukan oleh volume cadangan di dalam
perut bumi atau kapasitas terpasang di kawasan-kawasan industri terintegrasi.
Skalabilitas industri ini ke depan akan sangat bergantung pada kemampuan
regulator dalam menyusun formula kebijakan RKAB yang transparan, terukur, dan
adaptif terhadap kebutuhan kapasitas industri hilir, tanpa harus mengorbankan
fungsi pengawasan lingkungan serta target penerimaan fiskal negara. (Zain)
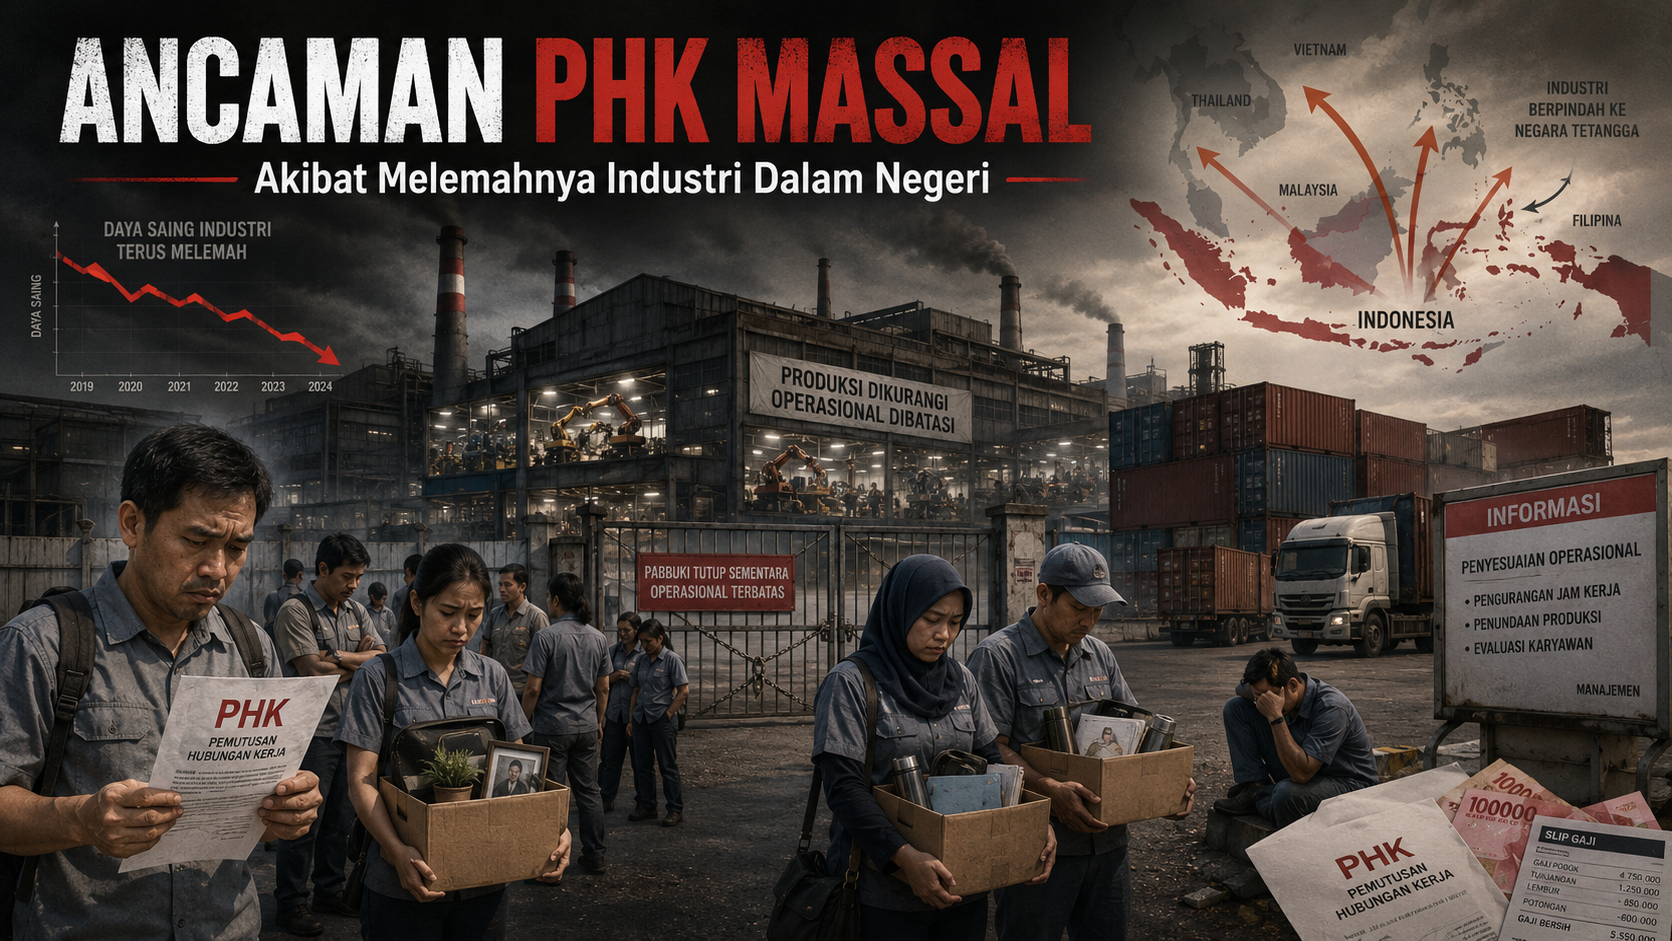
Ancaman PHK Massal 2026: Sinyal Bahaya Daya Saing Industri Indonesia
Jakarta — Ancaman
pemutusan hubungan kerja atau PHK massal kembali membayangi Indonesia pada
2026. Isu ini menguat setelah sejumlah perusahaan manufaktur dilaporkan
mengurangi aktivitas produksi, merumahkan pekerja, bahkan muncul kabar adanya
pabrik besar yang mempertimbangkan pemindahan basis produksi ke negara ASEAN
lain, terutama Vietnam.
Data Kementerian Ketenagakerjaan
menunjukkan bahwa sepanjang Januari hingga Mei 2026 terdapat 23.470 pekerja
terkena PHK yang tercatat sebagai peserta program Jaminan Kehilangan Pekerjaan
atau JKP. Jawa Barat menjadi wilayah dengan jumlah PHK tertinggi, yaitu 5.044
pekerja, disusul Banten dengan 2.596 pekerja. Meski angka ini belum
mencerminkan seluruh pekerja terdampak di sektor informal maupun pekerja yang
belum tercatat dalam sistem, data tersebut menunjukkan tekanan nyata terhadap
pasar tenaga kerja nasional.
Ancaman PHK 2026 tidak hanya
dipicu oleh penurunan produksi sesaat. Persoalannya lebih dalam karena
menyangkut daya saing industri manufaktur Indonesia. Sektor-sektor padat karya
seperti otomotif, komponen kendaraan, alas kaki, tekstil, elektronik, dan
industri berbasis ekspor menghadapi tekanan dari pelemahan permintaan global,
naiknya biaya produksi, ketatnya persaingan regional, serta perubahan strategi
rantai pasok perusahaan multinasional.
Isu paling menonjol muncul dari
kabar dua pabrik komponen otomotif asal Jepang di Jawa Timur yang disebut
mempertimbangkan pemindahan produksi ke Vietnam. Kabar tersebut menimbulkan
kekhawatiran karena berpotensi berdampak pada ribuan pekerja. Vietnam disebut
menarik karena sedang memperkuat ekosistem industri kendaraan listrik atau electric
vehicle/EV, sehingga menjadi salah satu tujuan baru dalam rantai pasok otomotif
Asia Tenggara.
Namun, informasi tersebut
kemudian berkembang menjadi lebih kompleks. Kementerian Perindustrian
menyatakan bahwa dua perusahaan komponen otomotif di Jawa Timur, yaitu PT SAI
dan PT JAI, masih beroperasi normal serta belum melakukan relokasi maupun PHK.
Di sisi lain, Istana menyebut dua perusahaan otomotif Jepang tersebut menunda
rencana hengkang dari Indonesia setelah pemerintah dan pemangku kepentingan
turun ke lapangan. Artinya, belum dapat disimpulkan bahwa pabrik tersebut
benar-benar sudah “cabut”, tetapi isu ini tetap menjadi peringatan serius bahwa
sebagian pelaku industri mulai membandingkan Indonesia dengan negara ASEAN lain
sebagai basis produksi.
Bagi perusahaan multinasional,
keputusan memindahkan produksi biasanya tidak berdiri pada satu faktor. Mereka
menghitung biaya tenaga kerja, produktivitas, kepastian regulasi, ketersediaan
energi, rantai pasok bahan baku, akses ekspor, insentif investasi, dan
kedekatan dengan industri pendukung. Jika negara seperti Vietnam, Thailand,
atau Malaysia dinilai lebih kompetitif, maka Indonesia berisiko kehilangan
sebagian kegiatan manufaktur, terutama yang berorientasi ekspor.
Pemerintah merespons ancaman ini
dengan membentuk Satuan Tugas Mitigasi PHK melalui Keputusan Presiden Nomor 10
Tahun 2026. Presiden Prabowo Subianto menyatakan bahwa pembentukan satgas
tersebut merupakan langkah untuk melindungi pekerja yang terancam PHK. Satgas
ini diharapkan tidak hanya menangani pekerja setelah terkena PHK, tetapi juga
memetakan perusahaan yang berisiko melakukan pengurangan tenaga kerja.
Menteri Sekretaris Negara
Prasetyo Hadi ditunjuk sebagai Ketua Satgas Mitigasi PHK. Pemerintah menyatakan
satgas akan menelusuri penyebab tekanan industri secara spesifik, mulai dari
persoalan bahan baku, energi, batu bara, gas, pasar ekspor, hingga masalah
internal perusahaan. Pendekatan ini penting karena setiap industri memiliki
akar masalah berbeda. Masalah pabrik tekstil tidak selalu sama dengan otomotif,
begitu pula industri alas kaki tidak selalu menghadapi tekanan yang sama dengan
elektronik.
Di sisi perlindungan pekerja,
pemerintah juga mengandalkan program Jaminan Kehilangan Pekerjaan/JKP. Program
ini memberikan manfaat berupa uang tunai, akses informasi pasar kerja, dan
pelatihan kerja bagi pekerja yang mengalami PHK. BPJS Ketenagakerjaan menyebut
manfaat uang tunai JKP diberikan setiap bulan paling lama enam bulan setelah
pekerja yang terkena PHK diverifikasi dan memenuhi syarat.
Meski demikian, JKP hanya
berfungsi sebagai bantalan sosial setelah pekerja kehilangan pekerjaan.
Tantangan terbesar pemerintah tetap berada di hulu, yaitu bagaimana mencegah
PHK terjadi secara luas. Pemerintah perlu menjaga agar industri padat karya tetap
berproduksi, menahan gelombang relokasi, memperbaiki kepastian investasi,
menekan biaya produksi, mengamankan pasokan energi, dan memastikan produk
Indonesia tetap kompetitif di pasar ekspor.
Fenomena ancaman PHK massal 2026
pada akhirnya memperlihatkan bahwa Indonesia sedang berada di titik krusial.
Persoalan ini bukan semata soal perusahaan mengurangi karyawan, melainkan
sinyal bahwa posisi Indonesia dalam peta manufaktur ASEAN sedang diuji. Jika
pemerintah gagal menjaga daya saing industri, maka ancaman PHK dapat berubah
menjadi masalah yang lebih struktural: hilangnya basis produksi, melemahnya
ekspor manufaktur, dan menyusutnya lapangan kerja formal.
Sebaliknya, apabila pemerintah
mampu menggunakan Satgas Mitigasi PHK sebagai instrumen deteksi dini,
memperkuat perlindungan pekerja, serta memperbaiki hambatan industri secara
konkret, maka ancaman PHK 2026 dapat menjadi momentum untuk membenahi fondasi
manufaktur nasional.
Referensi
- Data Kementerian Ketenagakerjaan mencatat 23.470
pekerja terkena PHK pada Januari–Mei 2026, dengan Jawa Barat sebagai
provinsi tertinggi sebanyak 5.044 pekerja. Korban
PHK Januari-Mei 2026 Capai 23.470 Orang, Bertambah 52% - Sektor Riil
- Presiden Prabowo Subianto mengesahkan Keputusan
Presiden Nomor 10 Tahun 2026 tentang pembentukan Satuan Tugas Mitigasi
PHK. Presiden
Prabowo Sahkan Keppres Bentuk Satgas Mitigasi PHK: Kita Bela dan Lindungi
Buruh | Sekretariat Negara
- Kementerian Perindustrian menyatakan dua perusahaan
komponen otomotif di Jawa Timur, PT SAI dan PT JAI, masih beroperasi
normal serta belum melakukan relokasi maupun PHK. Kemenperin
Pastikan 2 Pabrik Otomotif Jatim Tak Relokasi Dan PHK
- Istana menyebut dua perusahaan otomotif Jepang di
Jawa Timur menunda rencana hengkang dari Indonesia setelah pemerintah
turun ke lapangan. Istana
Sebut 2 Raksasa Otomotif Jepang Tunda Rencana Cabut dari RI
- Program Jaminan Kehilangan Pekerjaan memberikan
manfaat uang tunai, akses informasi pasar kerja, dan pelatihan kerja bagi
pekerja yang mengalami PHK Tentang JKP |
Jaminan Kehilangan Pekerjaan
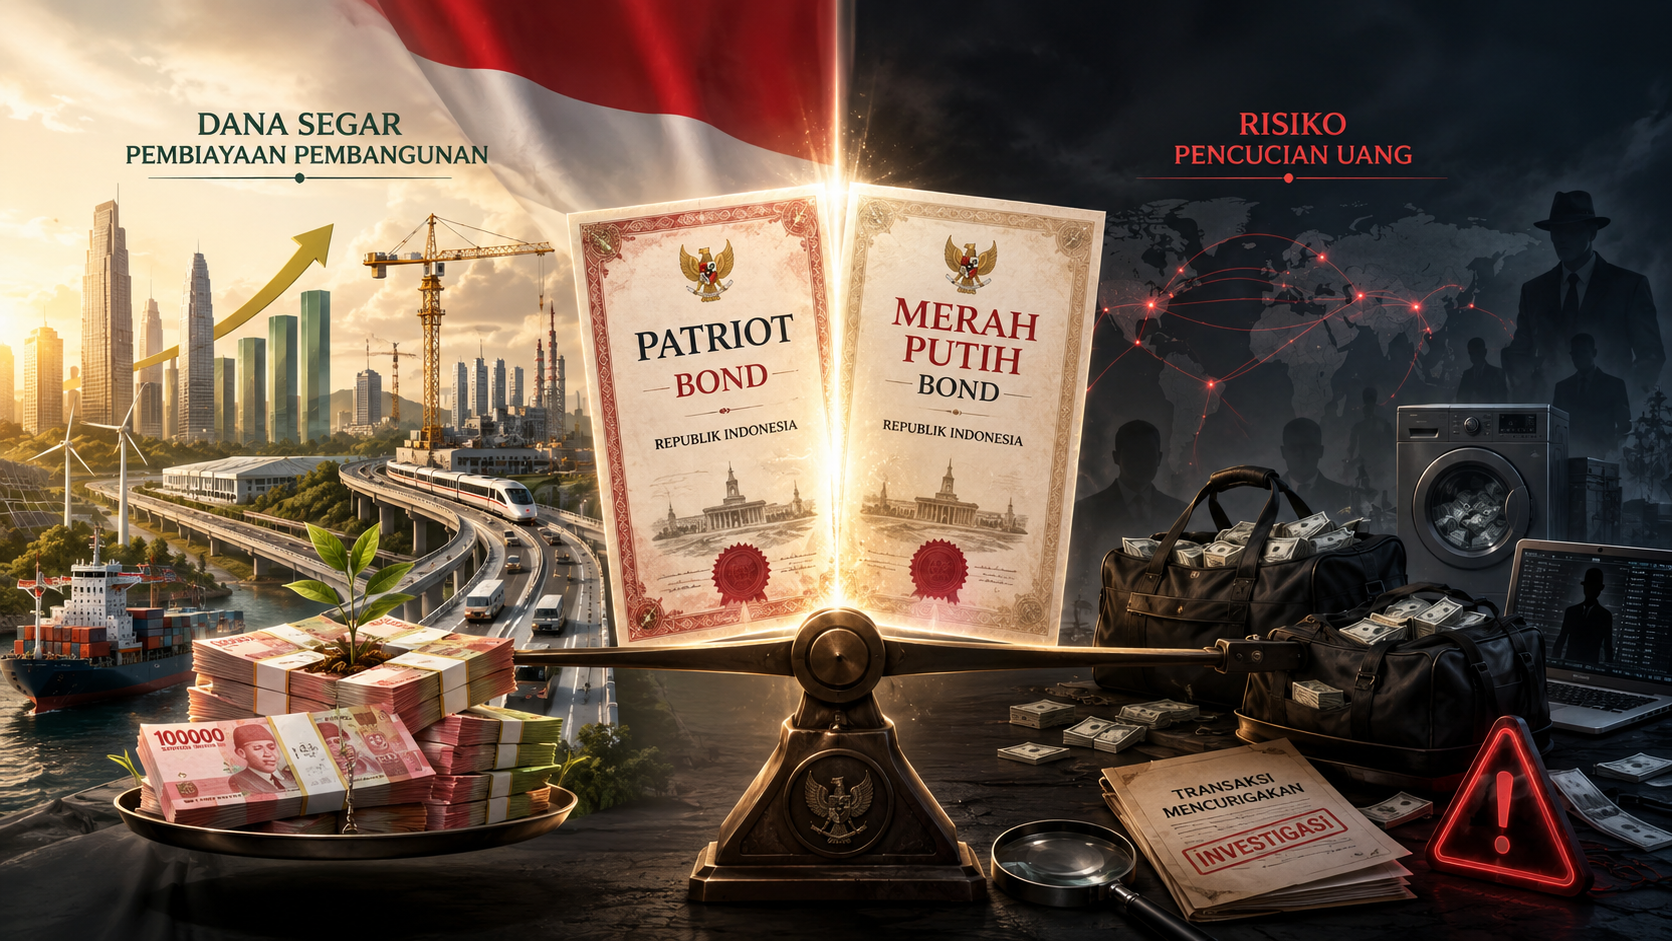
Patriot Bond dan Merah Putih Bond: Instrumen Nasionalisme Keuangan atau Celah Baru Dana Gelap?
Jakarta — Pemerintah
kembali menjadi sorotan setelah munculnya dua instrumen pembiayaan baru yang
membawa nama nasionalisme: Patriot Bond dan Merah Putih Bond. Di
atas kertas, keduanya dirancang sebagai surat utang khusus untuk menarik dana
besar masuk ke sistem keuangan nasional dan membiayai proyek pembangunan.
Namun, di balik narasi kemandirian pembiayaan, muncul pertanyaan besar: apakah
instrumen ini benar-benar menjadi solusi pendanaan negara, atau justru berisiko
membuka ruang baru bagi praktik pencucian uang?
Patriot Bond lebih dulu dikenal
publik setelah Danantara berhasil menghimpun dana Rp50 triliun. Dana
tersebut disebut akan diarahkan untuk proyek energi baru terbarukan serta waste-to-energy,
yakni pengolahan sampah menjadi energi. Obligasi patriot ini menjadi surat
utang perdana Danantara dan ditargetkan sebagai sumber pembiayaan proyek
strategis yang tidak sepenuhnya bergantung pada APBN.
Sementara itu, Merah Putih Bond
muncul dalam kerangka hukum yang lebih baru setelah terbitnya UU Nomor 4
Tahun 2026 tentang Perubahan atas UU Nomor 4 Tahun 2023 mengenai
Pengembangan dan Penguatan Sektor Keuangan. Regulasi ini memberi kewenangan
kepada Danantara untuk menerbitkan surat utang, termasuk surat utang khusus
seperti Patriot Bond dan Merah Putih Bond.
Kontroversi bermula dari
perlindungan hukum yang melekat pada pembelian surat utang khusus tersebut.
Pasal 50A UU 4/2026 disebut memberikan perlindungan kepada pembeli surat utang
khusus dari penuntutan pidana umum, pidana khusus termasuk pidana perpajakan,
serta gugatan perdata. Data dan informasi pembelian instrumen tersebut juga
tidak dapat dijadikan dasar pengenaan pajak maupun alat bukti di pengadilan.
Di satu sisi, pemerintah melihat
instrumen ini sebagai jalan untuk menarik dana masyarakat Indonesia, termasuk
dana yang berada di luar negeri atau di luar sistem keuangan formal, agar
kembali masuk ke dalam sistem keuangan nasional. Pengamat ekonomi Feiral Rizky
Batubara menilai Patriot Bond dan Merah Putih Bond perlu dilihat sebagai
instrumen mobilisasi modal untuk memperkuat pembiayaan pembangunan, memperdalam
pasar keuangan domestik, dan mendukung proyek strategis nasional.
Namun, di sisi lain, sejumlah
ahli melihat desain perlindungan hukum tersebut terlalu luas. Batara Maju
Simatupang, akademisi Indonesia Banking School, menilai Pasal 50A menjadi
taruhan besar bagi kepercayaan nasional karena memberi perlindungan hukum kepada
pembeli instrumen tertentu. Menurutnya, apabila tidak diatur dengan batas yang
jelas, kebijakan ini dapat menimbulkan pertanyaan serius mengenai prinsip
kesetaraan di hadapan hukum, integritas sistem keuangan, dan kredibilitas tata
kelola negara.
Kritik lebih keras datang dari
pakar tindak pidana pencucian uang Yenti Garnasih. Ia memperingatkan bahwa
perlindungan yang terlalu luas terhadap investor Patriot Bond dapat menjadi
“karpet merah” bagi pelaku pencucian uang. Kekhawatirannya sederhana: apabila
negara menerima dana tanpa penelusuran asal-usul yang memadai, maka instrumen
resmi negara dapat dipersepsikan sebagai tempat aman bagi dana hasil kejahatan.
Pemerintah membantah tudingan
tersebut. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan
investasi di surat utang Danantara tidak dapat serta-merta disebut sebagai money
laundering karena dilakukan melalui instrumen resmi. Menurut pemerintah,
instrumen tersebut akan tetap berada dalam sistem keuangan dan mekanisme yang
diatur.
Menteri Keuangan Purbaya Yudhi
Sadewa juga menjelaskan bahwa perlakuan khusus Patriot Bond hanya berlaku pada
dana yang ditempatkan dalam instrumen investasi tersebut. Ia menyatakan dana
yang dipakai untuk Patriot Bond tidak akan “diutak-atik” sumbernya, tetapi
apabila investor memiliki bisnis lain yang bermasalah, bisnis tersebut tetap
dapat dikejar oleh aparat penegak hukum.
Dari perspektif rezim
anti-pencucian uang, pernyataan tersebut tetap memunculkan dilema. UU Tindak
Pidana Pencucian Uang menegaskan bahwa pencucian uang mengancam stabilitas
perekonomian dan integritas sistem keuangan, sehingga penelusuran dan
pengembalian harta kekayaan hasil tindak pidana menjadi bagian penting dari
penegakan hukum.
Dilema ini semakin penting karena
Indonesia telah menjadi bagian dari standar global anti-pencucian uang. FATF
menempatkan pencegahan pencucian uang, pendanaan terorisme, dan pendanaan
proliferasi sebagai standar internasional untuk menjaga integritas sistem
keuangan. Dalam konteks tersebut, instrumen apa pun yang membatasi penelusuran
asal-usul dana berpotensi menimbulkan risiko reputasi, terutama apabila tidak
disertai pengecualian tegas terhadap dana hasil kejahatan.
Dari sisi efektivitas, Patriot
Bond memang menunjukkan keberhasilan awal karena mampu menghimpun dana dalam
jumlah besar. Namun, efektivitas sejati tidak hanya diukur dari besarnya dana
yang masuk. Ukuran yang lebih penting adalah apakah dana tersebut benar-benar
digunakan untuk proyek produktif, menghasilkan manfaat publik, memperkuat
transisi energi, menyelesaikan masalah sampah, dan tidak menimbulkan beban
fiskal atau risiko hukum baru.
Danantara sendiri telah
menempatkan proyek pengolahan sampah menjadi energi sebagai bagian dari agenda
strategis. Tiga proyek PSEL gelombang pertama di Bekasi, Bogor Raya, dan
Denpasar Raya telah ditetapkan sebagai Proyek Strategis Nasional. Proyek-proyek
ini disebut akan memperoleh dukungan koordinasi lintas kementerian/lembaga,
fasilitasi penyelesaian hambatan, dan berbagai instrumen percepatan
pelaksanaan.
Pada akhirnya, Patriot Bond dan
Merah Putih Bond berada di persimpangan antara kebutuhan pembiayaan pembangunan
dan kebutuhan menjaga integritas sistem keuangan. Jika dikelola dengan
transparan, diawasi ketat, dan tetap tunduk pada prinsip anti-pencucian uang,
instrumen ini dapat menjadi sumber pembiayaan alternatif bagi proyek strategis
nasional. Namun, apabila perlindungan hukumnya terlalu luas tanpa pengecualian
yang jelas terhadap dana hasil korupsi, narkotika, tindak pidana perpajakan,
pendanaan terorisme, atau kejahatan lain, instrumen ini berisiko menjadi
kontroversi berkepanjangan.
Pertanyaan publik kini bukan
hanya berapa besar dana yang bisa dihimpun Danantara. Pertanyaan yang lebih
mendasar adalah: dana siapa yang masuk, dari mana asalnya, digunakan untuk
apa, dan siapa yang mengawasinya? Tanpa jawaban yang terang, obligasi
bernama patriotik ini dapat berubah dari simbol kemandirian pembiayaan menjadi
ujian besar bagi kepercayaan publik terhadap negara.
Referensi:
Danantara
kumpulkan patriot bond Rp50 triliun buat EBT-Waste to Energy - ANTARA News
Patriot
Bond dan Merah Putih Bond Perkuat Dana Pembangunan
Pasal
50A, Patriot Bond-Merah Putih Bond, dan Taruhan Kepercayaan Nasional
Patriot
Bond jadi Karpet Merah bagi Penjahat Pencucian Uang
Airlangga:
Investasi di Surat Utang Danantara Bukan Money Laundering
Undang-Undang Nomor 8 Tahun 2010
tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang
FATF
Recommendations 2012.pdf.coredownload.inline.pdf
Saat Listrik Jawa Tersandera Batu Bara, Harga Ekspor, dan Lemahnya Tata Kelola DMO
Jakarta — Pemadaman listrik
bergilir yang terjadi di sejumlah wilayah Pulau Jawa pada Juni 2026 kembali
membuka persoalan lama dalam tata kelola energi nasional: Indonesia adalah
produsen dan eksportir batu bara besar, tetapi sistem kelistrikannya tetap rentan
ketika batu bara yang dibutuhkan PLTU tidak tersedia tepat waktu, sesuai
spesifikasi, dan dalam volume yang cukup.
Krisis ini tidak dapat dibaca
secara sederhana sebagai “PLN kehabisan batu bara”. Persoalannya lebih
kompleks. Di satu sisi, PLN membutuhkan batu bara dengan spesifikasi tertentu,
terutama medium rank coal atau batu bara kalori menengah untuk kebutuhan sejumlah
PLTU. Di sisi lain, harga batu bara internasional sedang menarik, sementara
harga batu bara untuk kebutuhan domestik melalui skema Domestic Market
Obligation/DMO masih dibatasi. Perbedaan harga inilah yang menciptakan
tarik-menarik antara kepentingan menjaga pasokan listrik nasional dan
kepentingan komersial pelaku usaha batu bara.
PLN menyatakan bahwa pihaknya
mempercepat pengadaan batu bara kalori menengah untuk pembangkit listrik.
Direktur Utama PLN Darmawan Prasodjo menyebut perseroan mempercepat
penandatanganan kontrak dengan pemasok batu bara, khususnya pemasok medium rank
coal yang telah mendapat penugasan dari pemerintah. Pasokan tersebut diarahkan
ke sejumlah PLTU strategis di Jawa, antara lain Suralaya, Pelabuhan Ratu,
Lontar, Labuan, Jawa 7, Jawa 9–10, Indramayu, Paiton, Rembang, Pacitan, dan
Tanjung Awar-Awar.
Kementerian ESDM mencatat
kebutuhan batu bara PLN pada 2026 mencapai sekitar 154 juta metrik ton per
tahun. Dari jumlah tersebut, PLN telah mengamankan kontrak sekitar 134 juta
ton, sehingga masih terdapat kebutuhan yang belum sepenuhnya tertutup. Kendala
utama berada pada batu bara kalori menengah, khususnya dengan spesifikasi
sekitar 5.200 kcal/kg GAR, yang dibutuhkan untuk proses pembangkitan dan
pencampuran atau blending di sejumlah PLTU.
Masalah menjadi lebih sensitif
karena harga batu bara global pada Juni 2026 bergerak tinggi. Reuters
melaporkan pasar batu bara global mengalami tekanan pasokan akibat gangguan
produksi di China, ketidakpastian kebijakan ekspor Indonesia, gangguan pasokan
LNG, serta peningkatan permintaan dari negara-negara Asia. Kondisi tersebut
mendorong indeks batu bara Newcastle mendekati level tertinggi hampir dua
tahun, di atas US$150 per metrik ton.
Di dalam negeri, Harga Batu Bara
Acuan atau HBA periode kedua Juni 2026 juga meningkat. Keputusan Menteri ESDM
Nomor 253.K/MB.01/MEM.B/2026 menetapkan HBA periode kedua Juni 2026, sementara
pemberitaan pasar mencatat HBA batu bara 6.322 GAR berada pada level US$123,91
per ton, dan HBA I 5.300 GAR berada pada US$88,40 per ton.
Sementara itu, harga DMO batu
bara untuk sektor kelistrikan masih dipatok US$70 per ton. Kebijakan ini
dimaksudkan untuk menjaga agar biaya pembangkitan listrik tidak melonjak dan
tarif listrik masyarakat tetap terkendali. Namun, ketika harga pasar internasional
berada jauh di atas harga DMO, muncul insentif ekonomi bagi pelaku usaha untuk
lebih tertarik menjual batu bara ke pasar ekspor. Kementerian ESDM sendiri
menjelaskan bahwa DMO menetapkan kewajiban pasokan dalam negeri minimal 25%
dari rencana produksi, dengan harga batu bara untuk kelistrikan umum sebesar
US$70 per metrik ton sebagai harga batas atas apabila HBA melebihi US$70.
Kesenjangan harga tersebut
menjadi salah satu akar persoalan. Pada satu sisi, pemerintah membutuhkan batu
bara murah agar biaya listrik tetap terjaga. Pada sisi lain, pengusaha batu
bara menghadapi biaya produksi yang meningkat dan peluang memperoleh harga
lebih tinggi di pasar ekspor. Menteri ESDM Bahlil Lahadalia bahkan membuka
peluang mengkaji ulang harga DMO agar PLN tidak dirugikan, tetapi pengusaha
batu bara juga tidak dipaksa menjual pada harga yang dianggap terlalu rendah.
Ia menyebut biaya produksi batu bara kalori menengah meningkat, antara lain
karena stripping ratio yang tinggi.
Pandangan serupa juga muncul dari
pelaku industri. APBI menilai harga DMO yang tidak berubah sejak 2018 tidak
lagi sepenuhnya mencerminkan kondisi biaya industri saat ini, termasuk kenaikan
biaya bahan bakar, alat berat, upah, logistik, dan kewajiban lingkungan.
Perhapi juga menyoroti bahwa kebutuhan PLN banyak berada pada batu bara kalori
menengah, sementara struktur harga DMO untuk batu bara jenis tersebut dapat
jatuh jauh lebih rendah dibanding harga pasar global.
Dalam kondisi demikian, DMO
menjadi instrumen yang sangat penting, tetapi sekaligus rawan. Tanpa DMO,
pengusaha batu bara memiliki dorongan lebih besar untuk mengejar pasar ekspor
karena harga luar negeri lebih menarik. Ketua Komisi XII DPR RI Bambang Pati
Jaya menyebut bahwa sebelum kebijakan DMO diterapkan, penambang batu bara
cenderung lebih memilih ekspor karena harga jual luar negeri lebih tinggi
dibanding harga domestik. Pernyataan ini memperlihatkan bahwa DMO lahir untuk
mencegah pasokan energi nasional kalah bersaing dengan pasar ekspor.
Namun, keberadaan DMO saja tidak
cukup apabila pengawasan, kontrak, kualitas batu bara, dan logistik tidak
terkendali. Pada 26 Juni 2026, Kementerian ESDM menyatakan sempat menahan
sementara pengiriman ekspor batu bara tertentu untuk mengamankan batu bara
dengan nilai kalori yang disyaratkan bagi pembangkit PLN. Hingga saat itu,
sekitar 141 juta metrik ton batu bara telah diamankan dari total kebutuhan
tahunan 154 juta metrik ton, dan ekspor disebut kembali berjalan normal setelah
pasokan dalam negeri membaik.
Langkah penahanan ekspor tersebut
menunjukkan bahwa pemerintah melihat adanya risiko nyata pada pasokan energi
primer PLN. Artinya, masalah ini bukan semata persoalan teknis pembangkit,
tetapi juga menyangkut tata kelola pasokan batu bara dari hulu ke hilir: mulai
dari kewajiban DMO, penugasan pemasok, kontrak, spesifikasi kalori, blending,
transportasi, hingga kesiapan stok di PLTU.
Pemadaman bergilir kemudian
terjadi ketika gangguan pasokan energi primer bertemu dengan gangguan teknis
pembangkit. PLN menyebut adanya dua PLTU besar milik Independent Power Producer
atau IPP yang mengalami gangguan teknis dan keluar dari sistem kelistrikan
Pulau Jawa. Dalam sistem listrik yang harus seimbang setiap saat antara pasokan
dan beban, keluarnya pembangkit besar dari sistem dapat memaksa PLN melakukan
manajemen beban agar jaringan tidak mengalami gangguan yang lebih luas.
Institute for Essential Services
Reform atau IESR menilai pemadaman bergilir di Jawa perlu diinvestigasi secara
transparan. IESR menduga gangguan tersebut dipicu rendahnya cadangan bahan
bakar di sejumlah PLTU sistem Jawa-Bali, sehingga pembangkit harus beroperasi
di bawah kapasitas optimal. IESR juga menyoroti kemungkinan Hari Operasi
Pembangkit atau HOP berada di bawah batas aman, serta faktor lain seperti
gangguan pembangkit, minimnya cadangan daya, jadwal perawatan pembangkit yang
tidak sinkron, dan gangguan transmisi.
Dengan demikian, pemadaman
listrik 2026 memperlihatkan tiga kerentanan sekaligus. Pertama, ketergantungan
sistem listrik Jawa pada PLTU batu bara masih sangat besar. Kedua, pasokan batu
bara untuk PLN tidak hanya bergantung pada jumlah produksi nasional, tetapi
juga pada insentif harga, kepatuhan DMO, dan kesesuaian kualitas batu bara.
Ketiga, ketika harga internasional tinggi, pengawasan pemerintah harus lebih
kuat agar kebutuhan domestik tidak kalah oleh orientasi ekspor.
Pelajaran penting dari kejadian
ini adalah bahwa ketahanan listrik nasional tidak cukup dijaga dengan angka
produksi batu bara nasional yang besar. Yang lebih penting adalah memastikan
batu bara yang dibutuhkan PLTU benar-benar tersedia di lokasi pembangkit,
sesuai spesifikasi, tepat waktu, dan tidak tersisih oleh insentif ekspor. Jika
selisih harga antara DMO dan pasar internasional terlalu lebar tanpa pengawasan
yang kuat, maka sistem listrik nasional akan terus menghadapi risiko yang sama:
batu bara ada, tetapi tidak cukup tersedia untuk pembangkit ketika paling
dibutuhkan.
Rujukan Utama
Kementerian ESDM, Pemerintah Awasi dan Kawal Ketat Pasokan
Batubara untuk Kelistrikan, 26 Juni 2026. Kementerian
ESDM RI - Media Center - News Archives - Pemerintah Awasi dan Kawal Ketat
Pasokan Batubara untuk Kelistrikan
ANTARA, PLN percepat pengadaan pasokan batu bara untuk pembangkit listrik, 20
Juni 2026. PLN
percepat pengadaan pasokan batu bara untuk pembangkit listrik - ANTARA News
Jawa Timur
Reuters, China mine disaster, Indonesia policy changes upend global coal
market, 16 Juni 2026. China
mine disaster, Indonesia policy changes upend global coal market | Reuters
Kementerian ESDM, As of 1 January 2020, DMO is Set at 25% and Sales Price to
Power Plant USD 70 per Ton. Kementerian
ESDM RI - Media Center - News Archives - As of 1 January 2020, DMO is Set at
25% and Sales Price to Power Plant USD 70 per Ton
Bloomberg Technoz, Bahlil Tegaskan Belum Akan Kerek Harga Batu Bara DMO, Baru
Kajian, Juni 2026. Bahlil
Tegaskan Belum Akan Kerek Harga Batu Bara DMO, Baru Kajian - Energi - Page 2
IESR, IESR Pertanyakan Keandalan Sistem Kelistrikan Jawa dan Mendesak
Investigasi Transparan Gangguan Listrik, 11 Juni 2026. IESR
Pertanyakan Keandalan Sistem Kelistrikan Jawa dan Mendesak Investigasi
Transparan Gangguan Listrik - IESR
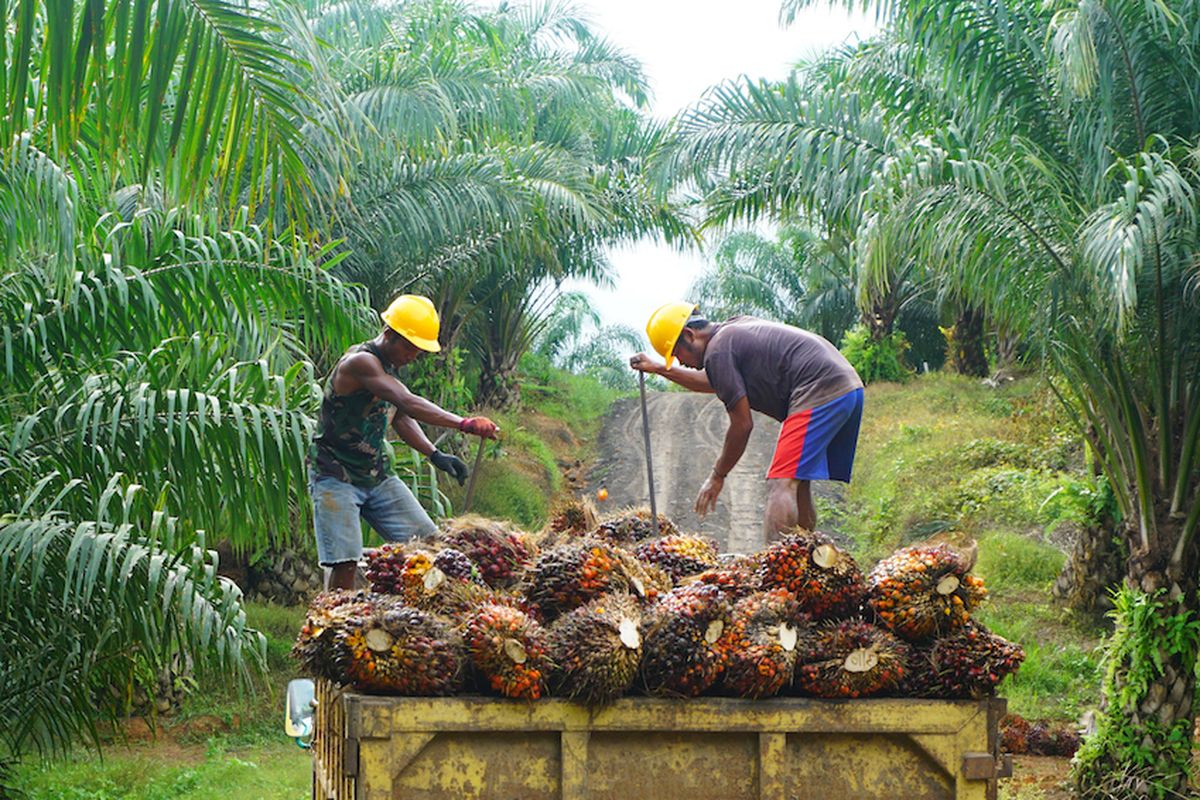
Membongkar Siasat Curang Ekspor Sawit: DJP dan Kejagung Buru Potensi Rp1,1 Triliun
JAKARTA — Sektor kelapa sawit (crude palm oil/CPO) kembali menjadi
sorotan tajam otoritas pajak dan penegak hukum di Indonesia. Direktorat Jenderal
Pajak Kementerian Keuangan (DJP Kemenkeu) bekerja sama secara simultan dengan
Kejaksaan Agung (Kejagung) tengah mendalami dugaan pelanggaran berat perpajakan
berupa praktik underinvoicing (penurunan nilai faktur ekspor) dan transfer
pricing pada sektor komoditas strategis ini. Sebanyak 32 Wajib Pajak (WP)
korporasi kini masuk dalam radar pemeriksaan intensif demi mengikis kebocoran
kas negara.
Pengusutan
berskala besar ini pertama kali dipicu oleh temuan awal yang diungkap ke publik
oleh Menteri Keuangan Purbaya Yudhi Sadewa. Sebagai tindak lanjut, DJP langsung
menggelar pemeriksaan bukti permulaan hingga tahap penyidikan atas dugaan
tindak pidana perpajakan.
Direktur
Jenderal Pajak Bimo Wijayanto menjelaskan bahwa skema penanganan saat ini
terbagi dalam beberapa klaster operasional. Sebanyak 23 WP sektor sawit sedang
dalam proses penghitungan nilai kerugian pendapatan negara, sementara 8 WP
lainnya sudah masuk ke tahap penanganan lanjutan dengan perluasan area
penyidikan hingga tahun pajak 2023.
Berdasarkan
taksiran sementara, potensi penerimaan negara yang berhasil dipetakan dari 11
WP dari total daftar tersebut mencapai Rp1,1 triliun. Praktik underinvoicing,
modus di mana eksportir melaporkan harga jual komoditas di bawah nilai
transaksi riil guna mengecilkan kewajiban pajak, serta skema transfer
pricing ke perusahaan afiliasi di luar negeri, dinilai menjadi pintu utama
hilangnya potensi penerimaan negara dari lonjakan komoditas global.
Asas Ultimum
Remedium dan Sinergi Data Lintas Lembaga
Kendati
penegakan hukum berjalan agresif, otoritas perpajakan tetap mengedepankan asas ultimum
remedium sesuai dengan rambu-rambu hukum yang berlaku di Indonesia. Asas
ini menempatkan sanksi pidana sebagai jalan terakhir, yang memberikan ruang
bagi wajib pajak yang kooperatif untuk membetulkan kekeliruannya secara
sukarela.
Sepanjang proses
pengusutan berjalan, DJP mencatat sudah ada 3 WP sektor sawit yang memanfaatkan
skema pembetulan Surat Pemberitahuan (SPT) tahunan secara mandiri. Ketiganya
langsung menyetorkan kas ke negara dengan nilai akumulatif mencapai Rp200
miliar.
Langkah
koordinasi yang erat dengan Korps Adhyaksa menjadi pembeda utama dalam
pengusutan kali ini. DJP dan Kejagung menerapkan mekanisme pertukaran data
secara real-time untuk mempersempit ruang gerak pelaku penyelewengan
pajak. Sinergi ini tercermin dari adanya permintaan data 18 wajib pajak
terperinci oleh Kejagung yang melacak rekam jejak transaksi hingga 18 tahun ke
belakang.
Melalui
pembagian yurisdiksi yang matang, satu perkara WP besar saat ini ditangani
langsung di tingkat penyidikan Kejagung, sementara DJP memastikan tetap
melakukan pengusutan simultan tanpa ego sektoral demi memulihkan keuangan
negara.
Mengamankan
Rezim Pajak Sektor Komoditas
Secara
makroekonomi, ketegasan pemerintah dalam menindak kecurangan pelaporan ekspor
CPO merupakan langkah vital demi menjaga keadilan iklim berusaha (level
playing field). Komoditas kelapa sawit merupakan salah satu penyumbang
devisa terbesar, sehingga kepatuhan pajak di sektor ini berdampak langsung pada
kestabilan APBN nasional. Menteri Keuangan Purbaya Yudhi Sadewa menegaskan
pihaknya memberikan dukungan penuh dan menyerahkan proses hukum secara
independen kepada Kejaksaan Agung.
Melalui
pemanfaatan regulasi perpajakan yang kuat dan didukung integrasi data yang
transparan, pengusutan ini diharapkan dapat memberikan efek jera (deterrent
effect) bagi pelaku industri komoditas. Langkah strategis ini membuktikan
bahwa pemerintah tidak hanya berfokus pada ekstensifikasi pajak masyarakat
kecil, melainkan secara adil dan tegas menegakkan transparansi pada korporasi
besar demi kedaulatan ekonomi nasional.
Siasat ‘Memecah’ Entitas: Sengkarut Firm Splitting UMKM yang Menguras Kas Negara
JAKARTA — Fasilitas Pajak Penghasilan (PPh) Final sebesar 0,5% yang
sejatinya diciptakan sebagai inkubator bagi pelaku Usaha Mikro, Kecil, dan
Menengah (UMKM) agar dapat tumbuh, kini tengah menghadapi tantangan serius.
Otoritas perpajakan menemukan indikasi kuat bahwa insentif ini disalahgunakan oleh
gurita bisnis berskala besar melalui modus firm splitting atau pemecahan
usaha. Praktik culas ini dilakukan demi menghindari tarif pajak normal dan
kewajiban mengumpulkan Pajak Pertambahan Nilai (PPN).
Direktorat
Jenderal Pajak (DJP) Kementerian Keuangan mengungkap data yang mengejutkan
publik. Dari total 542.000 wajib pajak (WP) UMKM yang terdaftar di Indonesia,
sebanyak 93.260 entitas atau setara 17,21% terindikasi kuat melakukan firm
splitting. Di balik gurita puluhan ribu badan usaha tersebut, DJP
mengidentifikasi adanya 30.000 orang pribadi yang bertindak sebagai Ultimate
Beneficial Owner (UBO) atau pemilik manfaat akhir.
Fenomena yang
paling mencolok berada pada puncak piramida kepemilikan: terdapat 14 orang
pribadi kaya yang secara rahasia mengendalikan total 1.067 badan usaha. Artinya, rata-rata satu orang kaya
menguasai lebih dari 51 entitas boneka berkedok UMKM. Siasat ini sengaja
dirancang agar omzet masing-masing entitas tetap berada di bawah ambang batas
(threshold) Rp4,8 miliar per tahun, sehingga mereka dapat terus berlindung di
balik tarif istimewa 0,5%. Selain firm splitting, DJP juga menengarai
adanya praktik bunching, yakni strategi menahan pelaporan omzet secara
artifisial.
Bocornya Kas Negara: Antara PPh dan PPN
Dampak dari manipulasi subjek pajak ini tidak main-main bagi kesehatan
anggaran pendapatan dan belanja negara. Direktur
Eksekutif Indonesia Economic Fiscal (IEF) Research Institute, Ariawan Rahmat,
menilai temuan DJP tersebut mencerminkan adanya persoalan serius dalam keadilan
fiskal. Berdasarkan kalkulasi moderat IEF, jika 30.000 grup usaha yang
teridentifikasi tersebut memiliki omzet gabungan riil Rp10 miliar per tahun
dengan margin laba bersih 10%, negara seharusnya menerima PPh Badan normal
sebesar 22%.
"Melalui
skema firm splitting, kelompok ini hanya membayar tarif 0,5% dari omzet.
Akibatnya, ada potensi kehilangan penerimaan negara (revenue lost) minimal
Rp5,1 triliun per tahun, yang dalam skenario agresif bisa menembus Rp15
triliun," ungkap Ariawan.
Namun, kebocoran
terbesar disinyalir tidak hanya datang dari sektor PPh, melainkan dari Pajak
Pertambahan Nilai (PPN). Konsultan Pajak Botax Consulting Indonesia, Raden Agus
Suparman, menjelaskan bahwa pemecahan usaha efektif membuat korporasi terhindar
dari status Pengusaha Kena Pajak (PKP). Jika separuh saja dari 93.260 WP
tersebut seharusnya sudah wajib menjadi PKP, potensi kehilangan PPN 11% dari
omzet diperkirakan mencapai Rp24 triliun per tahun. Strategi menghindari PPN
ini marak ditemukan pada sektor perdagangan daring (marketplace) demi
memenangi perang harga dengan margin keuntungan tipis.
Respons
Regulasi dan Perlunya Kehati-hatian
Pemerintah
bergerak cepat merespons kebocoran ini dengan menerbitkan Peraturan Pemerintah
(PP) Nomor 20 Tahun 2026. Regulasi anyar ini memperketat batasan dengan
mencoret badan usaha berbentuk CV dan PT dari daftar penikmat PPh Final UMKM
0,5%, sehingga memaksa mereka menyelenggarakan pembukuan standar.
Meskipun langkah
ini diapresiasi sebagai penutup celah hukum, pengamat perpajakan dari Center
for Indonesia Taxation Analysis (CITA), Fajry Akbar, memberikan catatan
kritis. Fajry mengingatkan otoritas agar tidak menyamaratakan seluruh 93.260 WP
badan tersebut sebagai pelaku kecurangan. Menurutnya, sebagian besar bisa jadi
merupakan pelaku usaha legal yang memang berhak memanfaatkan fasilitas
perpajakan sesuai tren kepatuhan. Ia juga mengimbau pemerintah mengantisipasi
risiko politik dan penyesuaian bentuk usaha baru, seperti beralih ke PT
Perorangan agar tetap bisa mengakses tarif mikro.
Meluruskan Pajak Kreator Digital: Bukan Aturan Baru, Melainkan Penegasan Batas
JAKARTA — Riuh rendah di media sosial mengenai hilangnya hak tarif Pajak
Penghasilan (PPh) Final 0,5% bagi para pemengaruh (influencer) akhirnya
mendapat jawaban resmi dari otoritas fiskal. Direktorat Jenderal Pajak (DJP)
Kementerian Keuangan menegaskan bahwa terbitnya Peraturan Pemerintah (PP) Nomor
20 Tahun 2026 bukan merupakan bentuk pengetatan atau pemangkasan insentif bagi
industri kreatif. Langkah ini melainkan penegasan kepastian hukum atas status
profesi kreator digital yang sejak awal masuk dalam rumpun pekerjaan bebas.
Direktur
Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti,
meluruskan anggapan keliru yang beredar di masyarakat. Menurutnya, apabila
selama ini ada content creator, blogger, maupun YouTuber
yang merasa sah menyetor pajak menggunakan skema PPh Final Usaha Mikro, Kecil,
dan Menengah (UMKM) 0,5%, maka pemahaman tersebut tidak sejalan dengan fondasi
hukum perpajakan.
"Dan sebetulnya kalau mereka selama ini menganggap boleh menggunakan
tarif setengah persen, itu adalah suatu kesalahan. Jadi tidak tepat. Karena
kategori pekerjaan mereka dikategorikan sebagai pekerjaan bebas," ujar
Inge dalam Podcast Cermati. Otoritas menegaskan bahwa status pekerjaan bebas
secara otomatis mengecualikan pelakunya dari rezim PPh Final UMKM yang berbasis
omzet bruto.
Menutup Celah Hukum Melalui PP 20/2026
Secara kronologis, penegasan ini tertuang dalam PP Nomor 20 Tahun 2026
tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di
Bidang Pajak Penghasilan, yang diteken oleh Presiden Prabowo Subianto pada 22
April 2026. Perubahan krusial terlihat pada perluasan substansi Pasal 56 ayat
(4) huruf b.
Pada aturan lama (PP 55/2022), kelompok pekerja seni yang dikecualikan dari
PPh Final 0,5% baru mencakup profesi konvensional seperti pemain musik, pembawa
acara, penyanyi, hingga foto model. Namun, dalam beleid baru PP 20/2026,
pemerintah secara eksplisit memasukkan frasa: "pembuat/pencipta konten
pada media yang dibagikan secara daring (influencer atau pemengaruh, selebgram,
bloger, vloger, dan sejenis lainnya)".
Masuknya frasa baru ini menutup celah tafsir ganda (gray area) yang
kerap dimanfaatkan para pembuat konten untuk menyamarkan penghasilannya sebagai
omzet dagang UMKM. Kini, profesi digital disetarakan dengan tenaga ahli
konvensional seperti dokter, pengacara, akuntan, dan arsitek yang wajib
menggunakan mekanisme Pajak Penghasilan umum.
|
Kategori Pajak Berdasarkan PP 20/2026 |
Subjek/Wajib Pajak yang Berhak/Berlaku |
Mekanisme Penghitungan Pajak |
|
Fasilitas PPh Final 0,5% (UMKM) |
Wajib Pajak Orang Pribadi, Koperasi, dan
Perseroan Perorangan (Omzet di bawah Rp4,8 Miliar/Tahun). |
PPh 0,5% langsung dari total peredaran
bruto/omzet bisnis. |
|
Pembebasan Pajak (PTKP Mikro) |
Pelaku UMKM Orang Pribadi dengan omzet
maksimal Rp500 juta dalam satu tahun. |
Nihil (Bebas pajak hingga batas omzet
terpenuhi). |
|
Pekerjaan Bebas (Kreator Digital &
Artis) |
Influencer,
Selebgram, Vlogger, Dokter, Pengacara, Musisi, Olahragawan. |
Tarif progresif umum. Bisa pakai Norma
Penghitungan Penghasilan Neto (NPPN) jika omzet < Rp4,8 Miliar. |
Solusi NPPN
dan Pemisahan Entitas Bisnis
Meskipun wajib menggunakan mekanisme umum dengan tarif progresif, DJP
menyatakan para kreator digital tidak perlu panik kehilangan seluruh fasilitas.
Selama peredaran bruto atau omzet tahunannya dari pekerjaan bebas belum
menembus angka Rp4,8 miliar, mereka masih diizinkan menghitung pajak
menggunakan Norma Penghitungan Penghasilan Neto (NPPN). Melalui NPPN, wajib
pajak dibebaskan dari kewajiban pembukuan akuntansi yang rumit dan cukup
melakukan pencatatan omzet sederhana.
Di sisi lain, Inge menjelaskan kebingungan publik juga kerap dipicu oleh
adanya pemengaruh yang memiliki lini usaha terpisah berbentuk badan hukum,
seperti perusahaan perencana acara (event organizer). Berdasarkan azas
keadilan, jika aktivitas usahanya berjalan di bawah bendera PT atau CV yang
terpisah dari keahlian pribadinya, maka unit bisnis tersebut sempat diizinkan
menggunakan tarif komersial UMKM sebelum berlakunya limitasi baru.
Melalui PP 20/2026, sasaran penerima fasilitas perpajakan kini
disempurnakan demi menjamin asas keadilan fiskal (tax equity).
Pemerintah memastikan insentif 0,5% murni dinikmati oleh pelaku ekonomi lemah
yang membutuhkan, bukan oleh kelompok profesi dengan kapasitas ability to
pay yang tinggi.
Menakar Keadilan Pajak Layar Perak: Tantangan Film Nasional di Tengah Serbuan Sinema Asing
Jakarta - Diskusi mengenai
keberpihakan negara terhadap industri kreatif kembali mencuat ke permukaan.
Jagat media sosial, khususnya platform X, sempat diramaikan oleh
potongan video Rapat Dengar Pendapat Umum (RDPU) Panitia Kerja (Panja)
Kreativitas dan Distribusi Film Nasional di DPR RI yang berlangsung pada 8
April 2026. Dalam rekaman tersebut, sejumlah tokoh kunci perfilman tanah air,
seperti Direktur Utama MD Pictures Manoj Punjabi dan CEO Visinema Pictures
Angga Dwimas Sasongko, menyuarakan keluh kesah yang mendalam mengenai struktur
perpajakan bioskop di Indonesia.
Isu ini sebenarnya bukan barang
baru. Jauh sebelum video tersebut viral, tepatnya pada 17 Oktober 2025, jajaran
Direktorat Jenderal Pajak (DJP) telah menggelar pertemuan hangat dengan
Persatuan Produsen Film Indonesia (PPFI), Asosiasi Produser Film Indonesia
(Aprofi), dan Asosiasi Pengusaha Film Indonesia (APFI). Pertemuan yang dihadiri
oleh figur publik sekaligus produser film seperti Deddy Mizwar dan artis Luna
Maya tersebut menjadi ruang bagi otoritas pajak untuk menampung aspirasi,
dengan komitmen untuk mengkaji insentif yang dapat melindungi serta mendukung
ekosistem sinema domestik.
Namun, mengapa riak ketidakpuasan
tetap muncul di ruang publik? Guna memahami persoalan ini secara jernih,
diperlukan lensa yang objektif untuk membedah anatomi Pajak Pertambahan Nilai
(PPN) yang membalut industri seluloid kita.
Labirin Regulasi dan Ilusi
"PPN Ganda"
Keluhan utama yang disuarakan
oleh para sineas nasional bermuara pada satu istilah teknis: tax inequality
atau ketimpangan beban pajak. Industri film lokal merasa harus memikul beban
finansial yang lebih berat untuk menayangkan karyanya di bioskop sendiri
dibandingkan dengan importir film asing.
Secara legal formal, pembuatan
film lokal melibatkan rantai produksi yang sangat panjang. Berdasarkan
Undang-Undang PPN yang berlaku, hampir seluruh komponen hulu—mulai dari jasa
sewa peralatan syuting, teknik editing, animasi, mixing suara, sewa lokasi,
hingga hak pemakaian lagu—merupakan Jasa Kena Pajak (JKP). Di fase ini,
produser lokal wajib membayar PPN Masukan (PM) atas setiap transaksi tersebut.
Pemerintah sebenarnya telah
mencoba melakukan reformasi melalui Peraturan Menteri Keuangan (PMK) Nomor 11
Tahun 2025, yang menetapkan Dasar Pengenaan Pajak (DPP) Nilai Lain sebesar
11/12 dari perkiraan hasil rata-rata per judul film pada saat penyerahan ke
bioskop. Langkah ini dimaksudkan untuk menyederhanakan pemungutan pajak di
hilir.
Sayangnya, hingga saat ini peraturan
Direktur Jenderal Pajak yang menjadi petunjuk teknis pelaksanaan nilai
rata-rata tersebut belum kunjung terbit. Kekosongan regulasi turunan ini membuat
pelaku industri film tetap merujuk pada aturan klasik yang belum dicabut, yakni
Surat Edaran Dirjen Pajak Nomor SE-30/PJ.3/1987.
Di sinilah titik krusialnya.
SE-30/1987 menerapkan skema Deemed Taxable Base yang mematok nilai Rp20
juta per judul film untuk 30 kopi pertama, dan Rp1 juta untuk setiap kopi
berikutnya. Sifat dasar dari skema deemed purba ini adalah tidak
mengenal mekanisme pengkreditan Pajak Masukan.
Akibatnya, terjadi benturan
sistemik. Di fase produksi, produser diperlakukan dengan sistem multistage
levy (harus membayar PPN Masukan), namun di fase penyerahan akhir ke
bioskop, mereka dikunci oleh sistem deemed yang membuat seluruh PPN
Masukan dari biaya produksi tidak bisa dikreditkan. PPN Masukan tersebut
otomatis menjelma menjadi biaya permanen (sunk cost) yang menggerus
margin laba usaha, sebelum kemudian mereka masih harus dihadapkan pada Pajak
Penghasilan (PPh) Badan dan Pajak Barang dan Jasa Tertentu (PBJT) atau Pajak
Hiburan di loket bioskop daerah. Kondisi inilah yang memicu persepsi di
kalangan pelaku industri seolah-olah mereka terkena hantaman "PPN
Ganda".
Belajar dari Lanskap Global
Otoritas pajak di berbagai
belahan dunia pada umumnya memandang industri perfilman bukan sekadar objek
pemungutan penerimaan (revenue getter), melainkan sebagai sektor
strategis yang membawa identitas budaya nasional (soft power). Oleh
sebab itu, fungsi anggaran (budgetair) kerap diselaraskan dengan fungsi
mengatur (regulerend) melalui insentif perpajakan yang agresif.
Sebagai contoh, tetangga dekat
kita, Thailand, menerapkan kebijakan cash rebate berjenjang sebesar 15%
hingga 30% sejak Januari 2025 untuk setiap belanja produksi lokal untuk film.
Inggris Raya memperkenalkan Audio-Visual Expenditure Credit (AVEC) per
April 2024, yang memberikan kredit pajak tunai sebesar 34% bagi film yang lolos
uji kelayakan budaya (cultural test).
Di Asia Timur, Korea Selatan memberikan kredit pajak investasi hingga 15%
bagi UKM film domestik serta insentif tambahan untuk riset teknologi konten
digital. Australia memiliki skema producer offset bersifat refundable
sebesar 40%, sementara Prancis mempertahankan Crédit d'impôt cinéma
(CIC) sebesar 30% yang terbukti sukses menekan relokasi syuting keluar negeri
dari 27% menjadi hanya 10%.
Menjaga Keseimbangan Iklim Fiskal
Melihat data-data di atas, kekhawatiran dan aspirasi para pelaku industri
perfilman nasional sangatlah beralasan. Struktur perpajakan saat ini, yang
belum didukung oleh peraturan turunan komprehensif, secara tidak sengaja telah
menciptakan disinsentif bagi investasi produksi sinema domestik.
Bagi Direktorat Jenderal Pajak, situasi ini merupakan sebuah alarm untuk
segera melakukan akselerasi regulasi. Ketiadaan PER yang mengatur detail
mekanisme perkiraan hasil rata-rata dalam PMK-11/2025 menjadi titik rawan yang
mudah dipolitisasi untuk membangun opini bahwa pemerintah abai terhadap karya
anak bangsa.
Penataan ulang kebijakan fiskal di sektor ini sejatinya tidak harus
dipandang sebagai potensi kehilangan pendapatan negara. Dengan
merestrukturisasi DPP Nilai Lain untuk film impor agar berbasis nilai ekonomi
riil, negara justru berpotensi mendulang penerimaan yang jauh lebih adil. Di
saat yang sama, relaksasi pengkreditan Pajak Masukan atau pemberian insentif
khusus bagi rumah produksi lokal akan menyuntikkan angin segar bagi likuiditas
dan arus kas para sineas.

Pembentukan KEK Keuangan Bali: Antara Masuknya Arus Modal Global dan Munculnya Potensi Risiko Fiskal
JAKARTA — Pemerintah Indonesia tengah bergerak cepat mematangkan regulasi
komprehensif yang akan mendasari pembentukan Kawasan Ekonomi Khusus (KEK)
sektor keuangan. Melalui kebijakan ini, pemerintah berambisi mempercepat
pengembangan KEK sebagai motor penggerak investasi di sektor strategis, di mana
KEK Kura-Kura Bali dipersiapkan secara khusus untuk menjadi pusat keuangan
internasional (International Financial Center/IFC). Langkah ini
dirancang untuk mengakomodasi berbagai kebutuhan pendirian pusat keuangan global,
mulai dari skema pengelolaan hingga penyediaan fasilitas penunjang.
Di lapangan, PT Bali Turtle Island Development (BTID) selaku Badan Usaha
Pengelola dan Pembangun (BUPP) KEK Kura-Kura Bali, dilaporkan terus membangun
ekosistem pendukung operasional. Melalui penyediaan Business Hub,
kawasan ini diproyeksikan menjadi titik temu program strategis berskala dunia
seperti Global Blended Finance Alliance (GBFA), pusat pendidikan bisnis
(business school), serta jalur investasi unggulan di Indonesia. Selain
itu, area Knowledge District di dalam kawasan akan diperkuat dengan
Pusat Kewirausahaan dan Inovasi yang menaungi institusi pendidikan berkualitas
seperti sekolah interkultural ACS Bali, serta pengembangan riset lingkungan
pesisir melalui International Mangrove Research Center (IMRC).
Hingga triwulan I tahun 2026, KEK Kura-Kura Bali mencatat realisasi
investasi yang cukup signifikan, yakni mencapai Rp1,62 triliun dengan
penyerapan tenaga kerja sebanyak 2.146 orang. Meskipun pengerjaan sejumlah
proyek strategis ditargetkan selesai pada tahun 2026, proses pengembangannya
saat ini masih terus berjalan intensif bersama para mitra internasional tanpa
adanya pengumuman resmi mengenai target waktu peluncurannya ke publik.
Magnet Insentif Berstandar Global
Demi menarik minat institusi keuangan dan investor raksasa, pemerintah
menyiapkan paket insentif fiskal yang agresif, termasuk penawaran skema
pembebasan pajak atau tarif Pajak Penghasilan (PPh) hingga 0% atas aset
investor global yang masuk ke wilayah KEK Keuangan tersebut. Skema hukum dan
insentif yang akan berlaku di kawasan ini mengacu pada standar internasional
yang telah sukses diterapkan di pusat keuangan dunia seperti Dubai (Uni Emirat
Arab) dan Labuan (Malaysia). Kedua pusat keuangan tersebut dinilai berhasil
menarik lembaga keuangan global lewat kombinasi insentif fiskal, kemudahan
regulasi, serta infrastruktur pendukung yang kompetitif.
Sejalan dengan hal tersebut, Kamar Dagang dan Industri (Kadin) Indonesia
menekankan bahwa daya saing KEK Keuangan ini sangat bergantung pada jaminan
stabilitas kebijakan. Para investor memerlukan adanya kepastian hukum jangka
panjang yang tidak berubah-ubah dalam rentang waktu 30 hingga 50 tahun. Selain
itu, pemenuhan prasyarat seperti kebijakan devisa bebas, kontrol modal yang
longgar, pemberian visa khusus bagi para profesional dan investor, ketersediaan
infrastruktur pusat data (data center) yang mumpuni, serta sistem
perizinan berbasis digital yang aman dan transparan menjadi faktor penentu
utama.
Dari sisi makroekonomi, keberadaan IFC di Bali diproyeksikan membawa
sejumlah dampak positif:
- Peningkatan
Likuiditas: Menarik
aliran modal asing (inflow) yang kuat untuk mempertebal likuiditas
perbankan nasional, baik dalam denominasi Rupiah maupun valuta asing,
sekaligus memperkokoh cadangan devisa negara.
- Pendalaman Pasar Keuangan: Mendorong
terciptanya instrumen investasi domestik yang jauh lebih beragam, termasuk
mempercepat pengembangan pasar produk derivatif.
- Akses Pendanaan Murah: Menjadi akselerator
untuk menyerap dana global jangka panjang—seperti melalui instrumen Surat
Berharga Negara (SBN)—yang dapat dialokasikan untuk membiayai industri
bernilai tambah tinggi demi membawa Indonesia keluar dari jebakan
pendapatan menengah (middle income trap).
- Peluang Geopolitik: Menjadi alternatif tempat
penyimpanan dana global yang aman di Asia Tenggara di tengah tingginya
ketidakpastian situasi geopolitik di wilayah Timur Tengah saat ini.
Sisi Lain Kebijakan: Antisipasi Risiko Fiskal dan
Pengawasan
Kendati menawarkan prospek ekonomi yang menggiurkan, analisis independen
mengingatkan adanya sejumlah titik rawan yang harus diantisipasi secara ketat.
Risiko paling mendasar dalam jangka pendek adalah potensi kehilangan penerimaan
pajak (potential loss) akibat penerapan fasilitas tarif hingga 0% yang
otomatis memangkas basis penerimaan negara dari entitas-entitas besar di dalam
kawasan.
Tantangan pengawasan
administratif juga mengemuka. Mengingat lokasi fisik investasi berada di
kawasan khusus, pengawasan kepatuhan wajib pajak memerlukan mekanisme
pemantauan yang jauh lebih ketat dan intensif agar tidak terjadi penurunan
kualitas pengawasan. Celah hukum di wilayah perbatasan komersial seperti ini
berisiko memicu praktik perencanaan pajak yang agresif (aggressive tax
planning) serta pergeseran laba (profit shifting) antar perusahaan
grup afiliasi yang tidak wajar. Tanpa benteng hukum yang kokoh, KEK Keuangan
dikhawatirkan dapat disalahgunakan sebagai instrumen penghindaran pajak (tax
avoidance) hingga celah pencucian uang hasil tindak pidana.
Di sisi lain, integrasi sistem
informasi teknologi perpajakan dengan sistem perizinan terpadu (seperti Sistem
OSS) harus dipastikan berjalan secara real-time. Jika sistem administrasi tidak mampu memberikan
notifikasi otomatis dan pemantauan berkala yang optimal, maka deteksi dini
terhadap potensi pelanggaran kepatuhan akan sulit dilakukan.
Terakhir, pemerintah perlu mengawal agar KEK Keuangan ini tidak terjebak
menjadi sekadar "kawasan real estate mewah" yang eksklusif bagi para
konglomerat atau tempat parkir dana pasif investor asing semata. KEK Kura-Kura
Bali, yang kepemilikan saham pengelolanya (PT BTID) mayoritas dikuasai oleh
Goodwill Property Investment Limited asal Hong Kong serta bermitra dengan
konsorsium global seperti Mitsubishi Estate Co Ltd (Jepang) dan Tsao Pao Chee
Group (Singapura), harus mampu mengalirkan dampak nyata ke sektor riil
domestik. Salah satu indikator keberhasilannya adalah terciptanya dampak
rembesan sektoral (spillover effect), seperti penyaluran kredit yang
lebih terjangkau bagi sektor Usaha Mikro, Kecil, dan Menengah (UMKM).
Coretax, AI, dan Integrasi "Single Profile": Wajah Baru Transformasi Digital Perpajakan Indonesia
Optimalisasi penerimaan negara kini
semakin bertumpu pada modernisasi administrasi melalui transformasi digital.
Peluncuran sistem Coretax tidak lagi dipandang sekadar sebagai pembaruan alat
kerja, melainkan sebagai tonggak reformasi mendasar dalam tata kelola
perpajakan di Indonesia. Hal ini menjadi sorotan utama dalam Seminar Nasional
KOMPAK Episode #3 yang diselenggarakan oleh Pusdiklat Pajak pada bulan April
2026.
Ketua Komisi XI DPR RI, Dr. Muhammad
Misbakhun, menyoroti bahwa pengembangan sistem Coretax adalah langkah strategis
negara menuju tata Kelola berbasis teknologi dan pengetahuan yang terintegrasi,
sekaligus memperkuat kemandirian teknologi dan kepercayaan publik.
Lebih jauh dari itu, Misbakhun
mendorong agar transformasi ini mencakup pemanfaatan teknologi kecerdasan
buatan (Artificial Intelligence/AI) dan blockchain untuk
meningkatkan pengawasan dan mendeteksi penghindaran pajak, serta didukung oleh
dokumentasi historis reformasi perpajakan sebagai fondasi memori institusional.
Selain Coretax, pemerintah juga tengah
mengeksekusi konsep single profile untuk menyatukan identitas dan data pelaku
usaha lintas sektor secara komprehensif. Konsep inovatif ini akan
mengintegrasikan data perpajakan, kepabeanan, dan Penerimaan Negara Bukan Pajak
(PNBP) di bawah satu profil tunggal yang didukung oleh sistem single sign-on.
Integrasi ini tidak hanya terjadi di lingkup internal Kementerian Keuangan,
tetapi juga dihubungkan dengan otoritas moneter dan lembaga di sektor keuangan
lainnya.
Plt. Kepala Badan Pendidikan dan
Pelatihan Keuangan (BPPK), Sudarto, menambahkan bahwa penguatan penerimaan
negara ini mutlak membutuhkan sinergi dan SDM yang tangguh. Forum seperti
KOMPAK diharapkan terus menjadi laboratorium kebijakan yang menyatukan analis,
praktisi, dan pemangku kepentingan untuk merumuskan kebijakan berbasis data
(knowledge management). Pada akhirnya, penggunaan data yang terintegrasi secara
nasional ini diyakini dapat menutup berbagai celah potensi kebocoran penerimaan
negara, sekaligus memberikan efisiensi luar biasa bagi kelancaran administrasi
perpajakan.
Pemerintah Tinggalkan Ketergantungan "Windfall" demi Strategi Pajak Berbasis Kepatuhan Sukarela
Kinerja penerimaan pajak yang
sempat mengalami tekanan pada tahun 2025 akibat pelemahan konsumsi dan
meningkatnya restitusi korporasi menjadi pelajaran berharga. Pemerintah kini
secara tegas menyatakan akan meninggalkan ketergantungan pada windfall revenue
atau penerimaan tak terduga dari lonjakan harga komoditas global.
Wakil Menteri Keuangan, Juda
Agung, dalam Keynote Speech-nya pada Seminar Nasional KOMPAK bulan April
2026 lalu, menekankan bahwa outlook penerimaan pajak ke depan sangat
dipengaruhi oleh dinamika geopolitik dan fluktuasi energi. Oleh karena itu,
penguatan penerimaan diarahkan pada perluasan basis pajak yang berkeadilan,
integrasi data lintas sektor, dan optimalisasi sumber ekonomi baru. Upaya ini
ditopang oleh empat pilar utama: penguatan basis penerimaan struktural,
kepatuhan berbasis risiko dan data, keseimbangan penerimaan dengan pertumbuhan,
serta transformasi SDM.
Target penerimaan pajak untuk
tahun 2026 sendiri ditetapkan pada angka yang sangat menantang, yakni Rp2.357,7
Triliun, yang menuntut tingkat pertumbuhan sebesar 22,9% dari realisasi tahun
2025. Direktur Jenderal Pajak, Bimo Wijayanto, memaparkan bahwa Strategi
penerimaan pajak masa depan tidak lagi bertumpu pada penegakan semata, tetapi
pada kemitraan berbasis kepatuhan dan integrasi data untuk menciptakan
kepastian, keadilan, dan keberlanjutan fiskal negara.
Ke depannya, Direktorat Jenderal
Pajak (DJP) akan mengedepankan pendekatan cooperative compliance. Pendekatan
ini merupakan paradigma baru dalam membangun kemitraan antara otoritas pajak
dan wajib pajak yang berbasis pada manajemen risiko. Dengan model ini, DJP
berupaya meningkatkan kepastian pajak, menurunkan sengketa, dan menekan biaya
kepatuhan wajib pajak itu sendiri. Dengan strategi ini, penerimaan pajak
diharapkan tidak hanya meningkat secara kuantitatif, tetapi juga berkelanjutan,
adaptif terhadap kompleksitas ekonomi modern, dan mampu mendukung ketahanan
fiskal nasional.
Transisi Pajak UMKM: Mendorong Kepatuhan dan Menekan "Shadow Economy"
Terbitnya
Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 menandai babak baru dalam
kebijakan administrasi perpajakan nasional. Regulasi ini menegaskan berakhirnya
masa berlaku fasilitas tarif Pajak Penghasilan (PPh) Final sebesar 0,5 persen
bagi pelaku UMKM berbentuk badan usaha, seperti CV dan PT. Perubahan ini memicu
kekhawatiran di kalangan dunia usaha; banyak yang memandang transisi menuju
skema pajak normal sebagai beban tambahan yang dapat menekan arus kas dan
kelangsungan operasional mereka.
Namun,
jika dianalisis dari perspektif kebijakan makroekonomi, langkah ini bukanlah
sebuah disinsentif yang bertujuan membatasi gerak usaha kecil. Sebaliknya, ini
adalah kebijakan transisional yang esensial untuk mendorong entitas bisnis
keluar dari area shadow economy (ekonomi bayangan), sekaligus menguji kapasitas
tata kelola finansial UMKM agar lebih terstruktur dan berdaya saing.
Sejak
awal diperkenalkan melalui PP 23/2018, tarif final 0,5 persen didesain sebagai
instrumen pendorong kepatuhan (compliance stimulus) berskala sementara.
Tujuannya murni untuk penyederhanaan administrasi agar pelaku usaha informal
bersedia masuk ke dalam sistem pajak. Sayangnya, efektivitas pelonggaran ini
kerap mengalami distorsi. Terdapat kecenderungan di mana entitas usaha menengah
dengan sengaja menahan skala pertumbuhannya—atau memecah pencatatan
omzetnya—demi bertahan di bawah ambang batas Rp4,8 miliar. Praktik
under-reporting semacam ini tidak hanya menciptakan persaingan pasar yang
asimetris, tetapi juga menggerus potensi penerimaan pajak yang seharusnya
proporsional dengan skala ekonomi riil.
Secara
teoretis dan praktis, peralihan ke sistem pembukuan normal justru membawa
keadilan vertikal bagi wajib pajak. Pada skema PPh Final, pajak dikenakan atas
peredaran bruto (omzet), mengabaikan posisi profitabilitas perusahaan.
Sebaliknya, rezim tarif normal memajaki laba bersih. Artinya, dalam kondisi
siklus bisnis yang menurun atau saat perusahaan melakukan reinvestasi yang
menghasilkan kerugian fiskal, badan usaha tersebut tidak dibebani pajak penghasilan,
dan kerugiannya dapat dikompensasikan ke tahun-tahun pajak berikutnya.
Tentu
saja, rasionalitas kekhawatiran pelaku UMKM tetap harus divalidasi. Transisi
ini menghadirkan beban kepatuhan (compliance cost) yang tidak bisa diremehkan.
Banyak CV atau PT berskala mikro dan menengah yang belum memiliki literasi
akuntansi yang selaras dengan Standar Akuntansi Keuangan (SAK). Jika Direktorat
Jenderal Pajak (DJP) menerapkan penegakan hukum secara kaku tanpa didahului
periode edukasi dan pendampingan pembukuan yang terukur, kebijakan ini
berpotensi memicu anomali baru: mundurnya entitas formal kembali menjadi usaha
perorangan informal demi menghindari kerumitan birokrasi.
Pertaruhan Ekspor Satu Pintu: Menumpas "Shadow Economy" atau Melahirkan Monster Baru?
Tanggal
1 Juni 2026 akan dicatat sebagai salah satu titik belok paling berani,
sekaligus paling berisiko, dalam sejarah tata niaga komoditas Indonesia.
Berlakunya kebijakan Ekspor Satu Pintu untuk tiga sumber daya alam (SDA)
strategis melalui Danantara langsung memicu turbulensi. Pelaku usaha
ramai-ramai bersuara menuntut kejelasan, para ekonom memperingatkan potensi disrupsi,
dan nilai tukar Rupiah terpantau masih berayun lemah menyikapi ketidakpastian
ini.
Di
permukaan, wajar jika pasar merasa terancam oleh hantu birokrasi atau monopoli
negara. Namun, jika kita membedah anatomi tata niaga SDA secara struktural,
kebijakan sentralisasi ekspor ini sejatinya adalah senjata pamungkas untuk
memberangus shadow economy (ekonomi bayangan) dan menambal kebocoran penerimaan
pajak bernilai triliunan rupiah. Tentu, dengan satu syarat mutlak: ia tidak
tergelincir menjadi sekadar pos pungutan liar raksasa berwajah resmi.
Selama
puluhan tahun, sektor ekstraktif kita diwarnai oleh celah gelap pelarian modal.
Praktik manipulasi harga transfer (transfer pricing), faktur bodong (trade
misinvoicing), dan pelaporan volume di bawah batas riil (under-reporting)
menjadi rahasia umum. Eksportir nakal kerap menjual SDA ke perusahaan
afiliasinya di negara suaka pajak dengan harga artifisial yang rendah.
Akibatnya, laba di Indonesia menyusut, dan negara dirampok dari hak Pajak
Penghasilan (PPh) Badan, PPN, hingga royalti.
Melalui
pintu tunggal Danantara, seluruh aliran komoditas dan uang dipaksa keluar dari
bayang-bayang menuju lorong yang terang benderang. Danantara bertindak sebagai
agregator yang memutus rantai afiliasi fiktif tersebut, memastikan harga jual
ekspor memantulkan harga pasar global yang sebenarnya. Basis pemajakan menjadi
absolut, dan Devisa Hasil Ekspor (DHE) dapat dipaksa pulang tanpa kompromi.
Model
sentralisasi seperti ini bukanlah anomali dalam ekonomi global. Kita patut
berkaca pada Zespri, raksasa korporasi di Selandia Baru. Zespri mengoperasikan
model single-desk (pintu tunggal) untuk pemasaran dan ekspor buah kiwi ke
seluruh dunia. Alih-alih menjadi birokrasi yang mencekik, Zespri sukses
mengonsolidasikan kekuatan ribuan petani, menjaga standar kualitas premium,
mengontrol harga global, dan berinvestasi pada riset berkelanjutan.
Danantara
harus mengadopsi DNA Zespri. Lembaga ini harus memposisikan dirinya sebagai
orkestrator yang menciptakan nilai tambah (value creation). Jika Danantara
hanya bertindak layaknya "penjaga tol" yang memungut biaya
administrasi tanpa meningkatkan daya tawar komoditas Indonesia di pasar global,
kebijakan ini hanya akan merugikan eksportir lokal yang patuh.
Tentu
saja, skeptisisme publik sangat beralasan. Masa transisi tiga bulan ke depan
adalah fase krusial yang menentukan kredibilitas pemerintah. To be sure,
sentralisasi kekuasaan ekonomi tanpa transparansi dan tata kelola (good
corporate governance) yang radikal hanya akan memindahkan episentrum korupsi
dari pinggiran ke pusat. Pelemahan Rupiah saat ini adalah sinyal tegas bahwa
pasar global sedang menakar kesiapan infrastruktur digital dan operasional
Danantara. Sedikit saja terjadi hambatan (bottleneck) di pelabuhan, rantai
pasok global akan kacau, dan negara justru akan kehilangan momentum ekspor.
Pada
akhirnya, diskursus ekspor satu pintu ini tidak boleh dibiarkan menjadi
perdebatan eksklusif antara konglomerat tambang dan birokrat di Jakarta.
Masyarakat wajib menaruh perhatian tajam. Uang pajak dan devisa yang selama ini
menguap di jalur-jalur tikus shadow economy adalah hak publik yang seharusnya
membiayai jaminan kesehatan, pendidikan, dan infrastruktur.
Emas yang Menguap: Kerugian Pajak di Balik TKA Ilegal dan Tambang Tak Berizin
Awal
Mei 2026, publik kembali dikejutkan oleh penangkapan 24 Warga Negara Asing
(WNA) asal China di lokasi tambang emas Gunung Botak, Maluku. Kejadian ini
seolah memutar ulang kaset kusut. Mundur ke November 2025 di Sulawesi, entitas
tanpa izin seperti PT Xinfeng dilaporkan menyerobot lahan dan mempekerjakan
tenaga kerja asing (TKA) ilegal. Jejak serupa dari Bolaang Mongondow Timur,
Kalimantan Barat, hingga berbagai pelosok negeri terus berulang sejak
bertahun-tahun lalu. Sayangnya, kita masih saja terjebak melihat rentetan
peristiwa ini semata-mata sebagai isu pelanggaran visa.
Padahal,
membanjirnya TKA ilegal di sektor pertambangan tak berizin adalah manifestasi
paling brutal dari membesarnya gurita shadow economy (ekonomi bayangan) di
Indonesia. Ini bukan sekadar masalah kedaulatan imigrasi, melainkan kejahatan
ekonomi terstruktur yang secara masif merampok penerimaan pajak negara.
Ketika
sebuah operasi tambang berjalan tanpa izin resmi dan digerakkan oleh pekerja
asing tanpa dokumen, mereka sepenuhnya bersembunyi di ruang gelap ekonomi.
Mereka mengeruk sumber daya alam bernilai tinggi, memprosesnya, dan menjualnya
di pasar gelap, luput dari pantauan Direktorat Jenderal Pajak (DJP). Artinya,
negara kehilangan potensi Pajak Penghasilan (PPh) Badan dan Pajak Pertambahan
Nilai (PPN) dari miliaran bahkan triliunan rupiah rantai transaksi yang
terjadi. Belum lagi hilangnya royalti dan Penerimaan Negara Bukan Pajak (PNBP)
yang seharusnya menjadi kompensasi atas pengerukan bumi pertiwi.
Lebih
menyesakkan lagi bila kita menghitung kebocoran dari sisi Pajak Penghasilan
individu (PPh Pasal 21). Pekerja ekspatriat di sektor pertambangan, apalagi
yang memiliki keahlian khusus, umumnya menerima kompensasi yang sangat besar.
Jika mereka masuk secara legal seperti WNA di beberapa tambang di Aceh Barat
atau Nabire, negara berhak memungut pajak atas penghasilan tersebut. Namun,
karena mereka bekerja secara gelap, beban pajak itu nihil.
Terdapat
ketidakadilan yang luar biasa di sini. Seorang karyawan swasta di Jakarta,
buruh pabrik di Surabaya, hingga pelaku UMKM dipaksa patuh dipotong pajaknya
setiap bulan. Di saat yang bersamaan, sindikat tambang tak berizin dan pekerja
asing ilegal bebas mengangkut kekayaan dari perut bumi Nusantara tanpa menyetor
sepeser pun untuk pembangunan infrastruktur kita.
Tentu
saja, kita harus berpikir jernih dan objektif. Penolakan membabi-buta terhadap
kehadiran pekerja asing juga keliru. Investasi Asing Langsung (FDI) dan
transfer teknologi dari TKA ahli sangat krusial, terutama untuk menyukseskan
agenda hilirisasi mineral nasional. Kehadiran TKA legal dan tercatat adalah
katalis pertumbuhan yang menciptakan efek ganda bagi ekonomi lokal. Namun,
garis batasnya sangat jelas: modal harus masuk lewat pintu depan dan taat
aturan main. Investasi gelap yang mendanai operasi tak berizin bukanlah katalis,
melainkan parasit yang mendistorsi pasar dan membunuh daya saing perusahaan
tambang formal yang patuh pajak.
Memahami Mekanisme Baru Aduan Pajak
Bayangkan
sebuah sistem di mana setiap keluhan Anda sebagai wajib pajak tidak lagi sekadar
menjadi tumpukan berkas di meja kantor pajak, melainkan menjadi "tiket
digital" yang terpantau secara real-time hingga ke pusat. Inilah
babak baru transparansi fiskal Indonesia. Melalui Peraturan Direktur Jenderal
Pajak Nomor PER-21/PJ/2025, pemerintah resmi melakukan rekayasa ulang
(re-engineering) terhadap cara masyarakat mengawasi otoritas pajak. Melalui regulasi ini, masyarakat tidak lagi hanya
diposisikan sebagai objek pemungutan, melainkan mitra strategis yang memiliki
hak untuk mendapatkan pelayanan sesuai standar serta kewajiban untuk melaporkan
ketidakadilan.
Dalam ekosistem baru ini, Direktorat
Jenderal Pajak (DJP) membagi kategori pengaduan menjadi tiga pilar utama untuk
memastikan penanganan yang lebih tepat sasaran. Pilar pertama mencakup pengaduan pelayanan perpajakan, di
mana warga dapat mengeluhkan fasilitas atau prosedur yang tidak sesuai standar,
seperti keterlambatan pendaftaran NPWP atau kendala teknis pada aplikasi.
Batas waktu untuk melaporkan kategori ini adalah 30
hari sejak layanan diterima guna menjaga akurasi data dalam investigasi
lapangan.
Pilar kedua berfokus pada pengaduan
tindak pidana di bidang perpajakan, yang memberikan ruang bagi publik untuk
melaporkan oknum atau badan usaha yang diduga melakukan manipulasi, seperti
pemalsuan faktur atau penyembunyian aset. Sementara
itu, pilar ketiga merupakan mekanisme pengawasan internal yang sangat sensitif,
yakni pengaduan terkait kode etik, kode perilaku, dan disiplin pegawai. Kategori ini menyasar perilaku petugas pajak yang melanggar
integritas, seperti meminta imbalan, gratifikasi, hingga tindakan intimidasi
terhadap wajib pajak.
Digitalisasi melalui sistem Coretax
memastikan setiap laporan terekam secara permanen dan tidak dapat dimanipulasi. Setiap pengadu akan mendapatkan nomor tiket unik yang
memungkinkan mereka memantau progres penanganan secara mandiri melalui Portal
Wajib Pajak. Keunggulan sistem ini terletak
pada sentralisasi data di server pusat, sehingga memperkecil risiko adanya
laporan yang sengaja diabaikan oleh oknum di tingkat kantor pelayanan pajak
daerah.
Satu terobosan penting dalam peraturan
ini adalah adanya kepastian tenggat waktu atau Service Level Agreement
(SLA) yang ketat.
Untuk pengaduan pelayanan, DJP wajib meneliti
kelengkapan berkas dalam waktu 14 hari kerja. Jika
dalam waktu tersebut kantor pajak tidak memberikan respons, maka secara
administratif laporan tersebut otomatis dianggap lengkap dan wajib segera
ditindaklanjuti. Inovasi "diam dianggap
setuju" ini memaksa unit kerja untuk lebih responsif dan efisien dalam
melayani masyarakat.
Mengenai aspek keamanan, pemerintah
memberikan jaminan kerahasiaan identitas pelapor yang sangat kuat dalam Pasal 2
ayat (3) PER-21/PJ/2025. Jaminan ini merujuk pada
kerangka kerja perlindungan whistleblower untuk memastikan pelapor
terhindar dari ancaman atau intimidasi. Meskipun
pelapor dapat memilih untuk tetap anonim, DJP menyarankan pencantuman minimal
nomor telepon atau email yang valid agar komunikasi dan klarifikasi lebih
lanjut dapat dilakukan secara efektif.
Penerimaan Pajak Meroket 20,7 Persen, Sinyal Kuat Roda Ekonomi Indonesia Berputar Kencang
Jakarta
-- Di tengah narasi pesimisme yang kerap membayangi prospek ekonomi global,
Indonesia justru mengirimkan sinyal yang sangat positif. Kinerja penerimaan
pajak nasional pada Triwulan I 2026 mencatatkan lonjakan yang luar biasa,
tumbuh 20,7 persen secara tahunan (year-on-year/yoy) mencapai Rp394,8 triliun.
Angka yang fantastis ini bukan sekadar pencapaian administratif, melainkan
indikator paling sahih bahwa roda ekonomi di sektor riil sedang berputar dengan
sangat kencang.
Penerimaan pajak sering kali diibaratkan
sebagai termometer kesehatan ekonomi suatu negara. Ketika penerimaan pajak
melonjak, itu berarti aktivitas bisnis, konsumsi masyarakat, dan investasi
sedang berada dalam fase ekspansi. Realisasi pajak sebesar Rp394,8 triliun ini
telah memenuhi 16,7 persen dari total target APBN 2026, sebuah awalan yang
sangat menjanjikan untuk mengamankan pembiayaan pembangunan sepanjang tahun.
Kementerian Keuangan patut mendapat apresiasi
atas kinerja gemilang ini. Lonjakan penerimaan pajak ini didorong oleh
pertumbuhan yang solid di hampir semua jenis pajak utama. Pajak Pertambahan
Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM) menjadi bintang utama
dengan mencatatkan pertumbuhan meroket hingga 57,7 persen, menyumbang Rp155,6
triliun ke kas negara.
Lonjakan PPN dan PPnBM ini adalah cerminan
langsung dari kuatnya daya beli dan tingginya tingkat konsumsi masyarakat.
Ketika masyarakat berbelanja lebih banyak, baik untuk kebutuhan sehari-hari
maupun barang sekunder, penerimaan PPN otomatis akan terkerek naik. Hal ini
sejalan dengan data pertumbuhan ekonomi kuartal pertama yang ditopang kuat oleh
konsumsi rumah tangga.
Selain itu, Pajak Penghasilan (PPh) Orang
Pribadi dan PPh 21 juga mencatatkan pertumbuhan impresif sebesar 15,8 persen
menjadi Rp61,3 triliun. Kenaikan ini mengindikasikan adanya perbaikan tingkat
pendapatan masyarakat dan penyerapan tenaga kerja yang lebih baik di sektor
formal. Sementara itu, PPh Badan yang mencerminkan keuntungan perusahaan juga
tumbuh positif 5,4 persen menjadi Rp43,3 triliun, menandakan bahwa dunia usaha
masih mampu mencetak laba di tengah tantangan global.
Jika dibedah berdasarkan sektor usaha,
mayoritas sektor utama penyumbang pajak mencatatkan pertumbuhan yang sangat
menggembirakan. Sektor Perdagangan, yang berkontribusi 26,2 persen terhadap
total penerimaan, mencatatkan pertumbuhan neto yang fantastis sebesar 59,9
persen. Lonjakan ini dipengaruhi oleh tingginya aktivitas perdagangan besar BBM
dan tren belanja online (e-commerce) yang semakin masif di masyarakat.
Sektor Industri Pengolahan (manufaktur) yang
menjadi tulang punggung ekonomi nasional juga tidak mau kalah. Sektor yang
menyumbang 21,3 persen penerimaan pajak ini tumbuh double digit sebesar 11,5
persen secara neto. Pertumbuhan ini ditopang kuat oleh subsektor industri
pengolahan tembakau dan industri barang kimia lainnya, yang menunjukkan adanya
peningkatan penjualan dan ekspansi lini bisnis.
Sektor Keuangan dan Asuransi turut memberikan
kontribusi positif dengan pertumbuhan neto 7,6 persen, didorong oleh aktivitas
penunjang jasa keuangan yang semakin bergairah. Bahkan, sektor Pertambangan
yang kerap fluktuatif akibat harga komoditas global, masih mampu mencatatkan
pertumbuhan neto 6,3 persen, ditopang oleh kinerja sektor pertambangan minyak
dan gas.
Di balik angka-angka yang memukau ini, terdapat
faktor fundamental lain yang tidak boleh dilupakan: reformasi administrasi
perpajakan. Peningkatan penerimaan pajak yang kuat ini juga dipengaruhi oleh
semakin baiknya implementasi sistem inti administrasi perpajakan (Coretax).
Sistem yang modern dan terintegrasi ini telah berhasil meningkatkan kepatuhan
wajib pajak, memperluas basis pemajakan, dan menutup celah-celah kebocoran
penerimaan negara.
Kinerja penerimaan pajak yang meroket ini
memberikan ruang fiskal yang sangat lega bagi pemerintah. Dengan kas negara
yang terisi penuh, pemerintah memiliki amunisi yang cukup untuk mengeksekusi
berbagai program prioritas, mulai dari pembangunan infrastruktur, peningkatan
kualitas pendidikan dan kesehatan, hingga penguatan jaring pengaman sosial bagi
masyarakat rentan.
Keberhasilan ini membuktikan bahwa strategi
Kementerian Keuangan dalam mengelola sisi penerimaan negara telah berjalan di
jalur yang tepat. APBN yang sehat, yang ditopang oleh penerimaan pajak yang
kuat dan mandiri, adalah kunci utama untuk mewujudkan pertumbuhan ekonomi yang
tinggi dan berkelanjutan. Dengan momentum positif di kuartal pertama ini,
optimisme bahwa target penerimaan negara tahun 2026 akan tercapai—bahkan
terlampaui—menjadi sangat realistis.
Ke depan, Kementerian Keuangan akan terus fokus
pada upaya-upaya peningkatan kepatuhan wajib pajak dan perluasan basis
pemajakan. Dengan semakin banyaknya pelaku usaha yang terdaftar dalam sistem
perpajakan dan meningkatnya kesadaran masyarakat untuk memenuhi kewajiban
pajak, potensi penerimaan pajak masih sangat besar. Investasi dalam teknologi
dan infrastruktur perpajakan modern akan terus ditingkatkan untuk memastikan
bahwa setiap rupiah yang seharusnya masuk ke kas negara tidak terlewatkan.
Dengan demikian, pertumbuhan penerimaan pajak yang solid akan terus menjadi
tulang punggung pembiayaan pembangunan Indonesia yang berkelanjutan.
Referensi:
[1]:
"Kementerian Keuangan Republik Indonesia. (2026). Publikasi Web Konpers
APBN Kita (Mei 2026). Jakarta: Kementerian Keuangan."
Ketika Tarif Trump Tidak Menghambat Pertumbuhan Ekspor Indonesia ke Amerika Serikat
Kekhawatiran Awal atas Kebijakan Tarif
JAKARTA — Ketika
Presiden Amerika Serikat Donald Trump menerapkan kebijakan tarif resiprokal
terhadap sejumlah negara mitra dagang, termasuk Indonesia, kekhawatiran segera
muncul di kalangan pelaku usaha. Tambahan bea masuk dinilai berpotensi
menurunkan daya saing harga produk Indonesia di pasar Amerika Serikat sekaligus
membuka peluang bagi importir untuk beralih ke negara pemasok lain.
Kekhawatiran
tersebut bukan tanpa alasan. Amerika Serikat selama ini menjadi salah satu
tujuan utama ekspor nonmigas Indonesia, terutama untuk komoditas manufaktur
seperti mesin dan peralatan elektronik, tekstil dan garmen, alas kaki,
furnitur, serta berbagai produk industri lainnya. Setiap perubahan kebijakan
perdagangan di negara tujuan sebesar Amerika tentu akan dibaca sebagai ancaman
bagi kesinambungan ekspor nasional.
Meski
demikian, perkembangan selama masa penerapan tarif menunjukkan bahwa dampaknya
terhadap dunia usaha Indonesia tidak sebesar yang sebelumnya diperkirakan.
Ekspor Indonesia Terbukti Tetap Bertahan
Data
impor Amerika Serikat dari Indonesia sepanjang 2025 menunjukkan bahwa nilai
perdagangan secara keseluruhan masih relatif stabil dan bahkan tetap lebih baik
dibandingkan periode tahun sebelumnya. Penyesuaian memang sempat terlihat
sesaat setelah pengumuman tarif pada April 2025 maupun ketika tarif hasil
negosiasi mulai berlaku pada Agustus 2025. Namun tekanan tersebut tidak berlangsung
lama dan tidak sampai mengubah tren umum perdagangan kedua negara.
Fakta ini
memberi gambaran bahwa tarif tambahan bukan satu-satunya faktor yang menentukan
keputusan impor di pasar Amerika Serikat. Dalam praktik perdagangan
internasional, hubungan antara eksportir dan buyer dibangun bukan hanya atas
dasar harga, tetapi juga menyangkut kepastian suplai, kesesuaian spesifikasi,
kualitas produk, serta efisiensi distribusi.
Sejumlah
komoditas utama Indonesia—mulai dari komponen mesin, perlengkapan elektronik,
tekstil, alas kaki, furnitur, hingga produk berbasis karet—merupakan bagian
dari rantai pasok yang sudah lama terbentuk. Karena itu, importir Amerika tidak
serta-merta dapat mengganti pemasok hanya karena adanya kenaikan tarif dalam
jangka pendek. Dengan kata lain, kebijakan tarif memang menambah biaya
perdagangan, tetapi belum cukup kuat untuk menurunkan permintaan terhadap
produk Indonesia secara signifikan.
Pembatalan Tarif Menjadi Sentimen Positif
Situasi
tersebut kemudian berkembang setelah Mahkamah Agung Amerika Serikat pada
Februari 2026 membatalkan kebijakan tarif resiprokal yang sebelumnya diterapkan
melalui International Emergency Economic Powers Act (IEEPA). Putusan tersebut
sekaligus diikuti kebijakan pengembalian pungutan bea masuk kepada sekitar 330
ribu perusahaan importir di Amerika Serikat melalui mekanisme refund.
Bagi
eksportir Indonesia, keputusan ini tentu memberikan sentimen positif.
Pengembalian bea masuk kepada importir berarti terdapat tambahan ruang
likuiditas di sisi buyer, yang pada gilirannya dapat menjaga bahkan
meningkatkan kapasitas pembelian mereka dari luar negeri.
Namun
demikian, pembatalan tarif ini lebih tepat dilihat sebagai faktor yang
memperlonggar iklim perdagangan daripada sebagai penyelamat atas kondisi ekspor
yang sebelumnya tertekan berat. Sebab, selama tarif masih berlaku pun, data
menunjukkan ekspor Indonesia ke Amerika Serikat tetap berada pada jalur yang
relatif terjaga.
Artinya,
struktur permintaan pasar Amerika terhadap produk Indonesia pada dasarnya masih
cukup kuat.
Dimensi Perpajakan Tidak Bisa Diabaikan
Di balik
aspek perdagangan tersebut, terdapat dimensi lain yang mulai relevan untuk
diperhatikan, yakni implikasi perpajakan pada perusahaan eksportir.
Secara
administratif, refund bea masuk memang dibayarkan kepada importir di Amerika
Serikat. Akan tetapi, dalam praktik bisnis internasional, pembebanan tarif
sering kali menjadi bagian dari klausul komersial antara penjual dan pembeli.
Tidak tertutup kemungkinan terdapat skema penyesuaian harga, kompensasi biaya,
reimbursement, atau pembagian manfaat atas pungutan yang dikembalikan.
Dalam
situasi seperti ini, perusahaan eksportir Indonesia berpotensi menghadapi
perubahan nilai transaksi yang pada akhirnya memengaruhi pencatatan pendapatan
maupun beban usaha. Perubahan tersebut tentu tidak berhenti pada laporan
keuangan semata, tetapi juga dapat berdampak pada penghitungan kewajiban Pajak
Penghasilan Badan apabila terdapat koreksi nilai kontrak atau tambahan
penerimaan yang timbul dari transaksi ekspor.
Karena
itu, isu tarif Trump sesungguhnya tidak hanya berhenti pada persoalan
perdagangan luar negeri, melainkan juga menuntut ketelitian administrasi fiskal
di tingkat perusahaan. Ketepatan dalam mencatat penyesuaian transaksi,
penggantian biaya, maupun manfaat ekonomi lain yang timbul dari refund menjadi
penting agar tidak menimbulkan perbedaan pengakuan dalam pembukuan maupun
pelaporan perpajakan.
Dunia Usaha Indonesia Relatif Adaptif
Pengalaman
selama periode tarif Trump memberikan pelajaran bahwa ketahanan ekspor
Indonesia ke pasar Amerika Serikat tidak semata ditentukan oleh perubahan
kebijakan tarif. Yang jauh lebih menentukan justru kemampuan pelaku usaha
menjaga harga yang kompetitif, mutu produk, kepastian pengiriman, dan hubungan
dagang jangka panjang dengan buyer.
Selama
faktor-faktor tersebut dapat dipertahankan, tambahan tarif memang dapat menekan
margin, tetapi belum tentu langsung menurunkan volume permintaan.
Karena
itu, anggapan bahwa tarif Trump akan secara drastis mengganggu kinerja ekspor
Indonesia tampaknya perlu ditempatkan secara lebih proporsional. Dinamika
proteksionisme Amerika Serikat tetap harus dicermati, tetapi data menunjukkan
bahwa dunia usaha nasional memiliki kapasitas adaptasi yang cukup baik dalam
menghadapi perubahan tersebut.
Pada
akhirnya, tarif Trump memang menciptakan tekanan biaya, namun tidak sampai
mengubah secara mendasar peta ekspor Indonesia ke Amerika Serikat. Tantangan
berikutnya justru terletak pada kemampuan eksportir memanfaatkan ruang
perdagangan yang kembali terbuka, sembari memastikan seluruh konsekuensi
keuangan dan perpajakan dari transaksi tersebut dikelola secara tepat.
Modal Asing Kembali Banjiri Pasar RI, Bukti Tingginya Kepercayaan Investor Global
Jakarta
-- Di tengah dinamika pasar keuangan global yang kerap bergejolak akibat
ketidakpastian arah kebijakan moneter negara maju, Indonesia justru tampil
sebagai oase yang menjanjikan. Kepercayaan investor global terhadap fundamental
ekonomi Ibu Pertiwi terbukti semakin menguat. Hal ini tercermin dari derasnya
arus modal asing (capital inflow) yang kembali membanjiri pasar keuangan
domestik pada awal tahun 2026.
Data terbaru menunjukkan bahwa hingga 30 April
2026, akumulasi aliran masuk modal asing telah mencapai angka yang fantastis,
yakni Rp10,4 triliun. Menariknya, momentum pembalikan arus modal ini terjadi
sangat masif di bulan April, di mana tercatat inflow sebesar Rp38,5 triliun
hanya dalam kurun waktu satu bulan. Derasnya aliran dana segar ini menjadi
sinyal kuat bahwa investor asing melihat prospek cerah pada instrumen investasi
di Indonesia.
Instrumen Sekuritas Rupiah Bank Indonesia
(SRBI) menjadi primadona utama yang memikat hati para pemodal asing. Sepanjang
tahun berjalan hingga April, SRBI berhasil mencatatkan inflow jumbo sebesar
Rp72,0 triliun, dengan Rp42,2 triliun di antaranya masuk pada bulan April saja.
Selain itu, instrumen Surat Berharga Negara (SBN) juga mulai menunjukkan
tajinya dengan mencatatkan inflow sebesar Rp13,4 triliun di bulan April,
membalikkan tren outflow yang sempat terjadi di bulan-bulan sebelumnya.
Kembalinya arus modal asing ini bukanlah sebuah
kebetulan semata. Ini adalah buah manis dari kerja keras pemerintah, khususnya
Kementerian Keuangan, yang bersinergi erat dengan Bank Indonesia dalam menjaga
stabilitas makroekonomi dan sektor keuangan. Koordinasi kebijakan fiskal dan
moneter yang solid telah berhasil menciptakan iklim investasi yang kondusif dan
meningkatkan market confidence secara signifikan.
Dari sisi fiskal, pengelolaan APBN yang prudent
dan terukur telah memberikan kepastian bagi investor. Defisit yang terkendali
dan rasio utang yang aman membuat risiko investasi di Indonesia (country risk)
tetap terkelola dengan sangat baik. Hal ini tercermin dari pergerakan yield SBN
10 tahun yang tetap stabil di kisaran 6,76 persen, lebih rendah dari asumsi
APBN yang dipatok 6,9 persen. Spread yield antara SBN dan US Treasury juga
terjaga, menunjukkan daya tarik imbal hasil investasi di Indonesia yang masih
sangat kompetitif.
Sementara itu, dari sisi moneter, Bank
Indonesia terus memperkuat transmisi kebijakan untuk mendorong pertumbuhan
kredit di sektor riil. Sinergi ini semakin nyata dengan langkah strategis
pemerintah menempatkan dana di Bank Himbara dan Bank Pembangunan Daerah (BPD).
Penempatan dana ini terbukti efektif mendorong penurunan suku bunga perbankan,
baik suku bunga deposito maupun suku bunga kredit.
Data menunjukkan bahwa suku bunga kredit
tertimbang perbankan telah menurun secara konsisten hingga menyentuh level 9,20
persen. Penurunan suku bunga ini menjadi angin segar bagi dunia usaha, karena
biaya pinjaman (cost of fund) menjadi lebih murah. Dampak positifnya langsung
terlihat pada pertumbuhan kredit perbankan yang melesat hingga 9,5 persen pada
Maret 2026.
Pertumbuhan kredit yang kuat ini menjadi bahan
bakar utama bagi sektor riil untuk melakukan ekspansi bisnis, meningkatkan
kapasitas produksi, dan pada akhirnya menciptakan lapangan kerja baru.
Likuiditas perekonomian (M0) juga terpantau tumbuh tinggi sebesar 18,8 persen
pada pertengahan April 2026, memastikan ketersediaan dana yang memadai untuk
memutar roda ekonomi.
Meskipun pasar saham sempat mencatatkan outflow
sebesar Rp49,9 triliun hingga April, hal tersebut lebih banyak dipengaruhi oleh
transaksi negosiasi korporasi berskala besar pada bulan Maret, bukan karena
memburuknya fundamental ekonomi. Secara keseluruhan, neraca aliran modal asing
tetap positif dan memberikan dukungan kuat bagi stabilitas nilai tukar Rupiah.
Pelemahan Rupiah yang sempat terjadi lebih
banyak dipengaruhi oleh faktor eksternal, seperti eskalasi geopolitik dan arah
kebijakan moneter global. Namun, dibandingkan dengan mata uang negara-negara
peers, depresiasi Rupiah masih tergolong moderat dan sangat terkendali.
Ke depan, dengan fundamental makroekonomi yang
kokoh, inflasi yang terkendali, dan pertumbuhan ekonomi yang impresif di angka
5,61 persen, Indonesia memiliki daya tarik yang tak terbantahkan di mata
investor global. Sinergi kebijakan fiskal dan moneter yang terus diperkuat akan
menjadi jangkar stabilitas, memastikan bahwa arus modal asing yang masuk tidak
hanya bersifat jangka pendek (hot money), tetapi juga investasi jangka panjang
yang produktif. Optimisme ini sangat beralasan, membawa harapan baru bagi terwujudnya
pertumbuhan ekonomi Indonesia yang tinggi dan berkelanjutan.
Pemerintah dan Bank Indonesia akan terus
menjaga sinergi kebijakan yang telah terbukti efektif ini. Dengan terus
memperkuat transmisi kredit ke sektor riil dan memastikan bahwa likuiditas
perekonomian tetap terjaga, momentum pertumbuhan ekonomi akan terus berlanjut.
Investor asing yang telah merasakan manfaat dari investasi mereka di Indonesia
akan terus mempercayai pasar keuangan domestik, menciptakan lingkaran positif
yang menguntungkan bagi semua pihak. Dengan demikian, Indonesia tidak hanya
akan menjadi tujuan investasi yang menarik, tetapi juga mitra ekonomi yang
dapat diandalkan dalam menghadapi dinamika ekonomi global yang terus berubah.
Referensi:
[1]:
"Kementerian Keuangan Republik Indonesia. (2026). Publikasi Web Konpers
APBN Kita (Mei 2026). Jakarta: Kementerian Keuangan."
Inflasi Terkendali di 2,42 Persen, Bukti Nyata Kehadiran Pemerintah Lindungi Daya Beli Masyarakat
Jakarta
- Gejolak geopolitik di Timur Tengah telah memicu gelombang kejut pada harga
komoditas energi global. Harga minyak mentah Brent melonjak 16,5 persen
secara tahunan, sementara emas meroket hingga 63,5 persen. Di banyak negara,
situasi ini langsung memukul daya beli masyarakat akibat lonjakan inflasi.
Namun, cerita berbeda terjadi di Indonesia. Berkat intervensi kebijakan yang
terukur dan komitmen kuat pemerintah, inflasi nasional pada Triwulan I 2026
berhasil dijinakkan di level 2,42 persen.
Angka inflasi 2,42 persen ini bukan sekadar
pencapaian statistik, melainkan cerminan nyata dari keberhasilan negara hadir
sebagai pelindung ekonomi rakyat. Realisasi ini bahkan lebih rendah dari asumsi
dasar makro APBN 2026 yang mematok inflasi di angka 2,5 persen. Keberhasilan
menjinakkan "monster" inflasi di tengah badai global ini menjadi
bukti tak terbantahkan dari efektivitas bauran kebijakan fiskal yang dikomandoi
oleh Kementerian Keuangan.
Kunci utama dari keberhasilan ini terletak pada
strategi pemerintah dalam mengendalikan dua komponen inflasi yang paling
sensitif terhadap daya beli masyarakat: harga pangan yang sensitif (volatile
food) dan harga yang diatur pemerintah (administered price). Data
menunjukkan bahwa inflasi pada kedua komponen tersebut mengalami tren penurunan
yang signifikan.
Untuk komponen administered price,
inflasi tercatat turun menjadi 1,53 persen. Penurunan ini seiring dengan
hilangnya base effect dari kebijakan diskon listrik pada tahun
sebelumnya, serta yang paling krusial yaitu terjaganya harga energi domestik.
Di saat harga minyak dunia bergejolak, pemerintah mengambil langkah berani dan
pro-rakyat dengan berkomitmen penuh mempertahankan harga Bahan Bakar Minyak
(BBM) bersubsidi hingga akhir tahun 2026.
Keputusan mempertahankan harga BBM bersubsidi
ini adalah langkah strategis yang membutuhkan dukungan fiskal yang kuat. Di
sinilah peran APBN sebagai peredam kejut (shock absorber) benar-benar
diuji dan terbukti berhasil. Dengan menyerap selisih harga energi global,
pemerintah memastikan bahwa beban tersebut tidak langsung ditransmisikan kepada
masyarakat luas. Langkah ini secara efektif menjaga daya beli kelas menengah ke
bawah yang rentan terhadap guncangan harga energi.
Sementara itu, pada komponen volatile food,
inflasi juga berhasil ditekan berkat stabilnya harga pangan. Pemerintah tidak
tinggal diam melihat potensi krisis pangan global. Melalui koordinasi lintas
kementerian dan lembaga, pasokan pangan nasional dipastikan memadai dengan
jalur distribusi yang lancar. Cadangan pangan yang kuat menjadi benteng
pertahanan utama dalam mengendalikan harga kebutuhan pokok di pasaran.
Keberhasilan strategi ini tidak hanya tercermin
dari angka inflasi, tetapi juga dari pengakuan dunia internasional terhadap
ketahanan energi Indonesia. Berdasarkan data perbandingan global, ketahanan
energi Indonesia dalam menghadapi krisis saat ini mencapai skor 77 persen.
Angka ini menempatkan Indonesia di posisi kedua tertinggi di antara
negara-negara G20 dan ASEAN, hanya terpaut tipis dari Afrika Selatan (79
persen), dan jauh mengungguli negara maju seperti Amerika Serikat (70 persen)
maupun Australia (68 persen).
Skor resiliensi yang tinggi ini didasarkan pada
posisi Indonesia yang memiliki eksposur rendah terhadap gangguan pasokan energi
global, namun didukung oleh buffer fiskal yang sangat kuat. Kebijakan
fiskal yang prudent selama ini telah memberikan ruang gerak yang cukup
bagi pemerintah untuk bermanuver di saat krisis melanda.
Lebih jauh lagi, tren kenaikan harga komoditas
ekspor unggulan Indonesia, seperti batu bara, nikel, dan tembaga, justru
menciptakan pelindung nilai alami bagi APBN. Kenaikan penerimaan negara dari
sektor komoditas ini memberikan amunisi tambahan bagi pemerintah untuk
membiayai program-program subsidi dan perlindungan sosial tanpa mengorbankan
kesehatan fiskal secara keseluruhan.
Ke depan, tantangan global mungkin belum akan
mereda dalam waktu dekat. Namun, dengan rekam jejak keberhasilan di kuartal
pertama ini, masyarakat patut bernapas lega. Pemerintah, melalui Kementerian
Keuangan, telah membuktikan kapasitasnya dalam meracik kebijakan yang
menyeimbangkan antara stabilitas makroekonomi dan perlindungan daya beli
rakyat.
Inflasi yang terkendali di angka 2,42 persen
adalah fondasi yang kokoh untuk menyongsong pertumbuhan ekonomi yang lebih
berkualitas. Dengan daya beli yang terjaga, roda konsumsi domestik akan terus
berputar, menggerakkan sektor riil, dan pada akhirnya membawa kesejahteraan
bagi seluruh rakyat Indonesia. Optimisme ini bukanlah isapan jempol belaka,
melainkan sebuah realitas yang dibangun di atas data dan kerja keras
pemerintah.
Dalam konteks ini, komitmen pemerintah untuk
terus menjaga stabilitas harga pangan dan energi bukan hanya sekadar janji
politis, tetapi merupakan keputusan yang didukung penuh oleh kapasitas fiskal
yang kuat dan manajemen APBN yang bijaksana. Dengan terus mengoptimalkan
penerimaan negara dan mengalokasikan belanja secara efisien, pemerintah
memiliki ruang yang cukup untuk mempertahankan subsidi dan program perlindungan
sosial hingga akhir tahun 2026 tanpa mengorbankan kesehatan finansial negara
jangka panjang.
Referensi:
[1]:
"Kementerian Keuangan Republik Indonesia. (2026). Publikasi Web Konpers
APBN Kita (Mei 2026). Jakarta: Kementerian Keuangan."
Ekonomi RI Tembus 5,61 Persen, Bukti Ketangguhan Strategi Fiskal Pemerintah di Tengah Gejolak Global
Jakarta
- Di tengah bayang-bayang ketidakpastian ekonomi global dan eskalasi geopolitik
yang kian memanas, perekonomian Indonesia justru menunjukkan kekuatannya. Data
terbaru dari Kementerian Keuangan mencatat pertumbuhan ekonomi nasional pada
Triwulan I 2026 sukses menembus angka 5,61 persen secara tahunan
(year-on-year/yoy). Pencapaian impresif ini bukan sekadar angka di atas kertas,
melainkan bukti nyata dari ketangguhan fundamental ekonomi domestik dan
kejelian strategi fiskal yang diracik oleh pemerintah.
Keberhasilan mencetak pertumbuhan di atas 5,5
persen ini menempatkan Indonesia sebagai salah satu negara dengan kinerja
ekonomi paling solid di kawasan. Angka 5,61 persen ini bahkan melampaui asumsi
dasar ekonomi makro APBN 2026 yang dipatok pada level 5,4 persen. Lantas, apa
rahasia di balik ketahanan ekonomi Ibu Pertiwi ini? Jawabannya bermuara pada
satu motor penggerak utama, yaitu akselerasi belanja pemerintah yang tepat
sasaran.
Kementerian Keuangan di bawah komando yang
solid telah memastikan bahwa instrumen Anggaran Pendapatan dan Belanja Negara
(APBN) bekerja secara optimal sebagai peredam kejut (shock absorber)
sekaligus katalisator pertumbuhan. Hingga 31 Maret 2026, realisasi belanja
negara tercatat melonjak tajam, tumbuh 31,4 persen yoy mencapai Rp815,0
triliun. Angka ini setara dengan 21,2 persen dari total pagu APBN.
Lonjakan belanja ini bukanlah pengeluaran tanpa
arah yang jelas. Pemerintah secara cerdas mengarahkan dana tersebut pada
belanja prioritas yang memberikan efek pengganda (multiplier effect)
maksimal bagi perekonomian. Percepatan belanja pemerintah pusat, yang meroket
47,7 persen menjadi Rp610,3 triliun, terbukti ampuh menstimulasi aktivitas
ekonomi di akar rumput. Dana segar yang mengalir ke berbagai proyek strategis
dan program perlindungan sosial ini secara langsung mendongkrak daya beli
masyarakat.
Dampak dari guyuran belanja pemerintah ini
terlihat jelas pada indikator konsumsi rumah tangga. Menjelang periode perayaan
Idul Fitri, konsumsi masyarakat terpantau mengalami lonjakan signifikan.
Sektor-sektor seperti barang konsumsi (consumer goods), elektronik,
rekreasi, dan mobilitas mencatatkan tren peningkatan yang menggembirakan.
Meskipun terjadi moderasi pasca-Idul FItri, momentum ini telah memberikan
suntikan tenaga yang masif bagi roda perekonomian nasional pada kuartal
pertama.
Lebih dari itu, optimisme masyarakat terhadap
kondisi ekonomi saat ini tetap terjaga kuat. Keyakinan konsumen yang solid ini
menjadi fondasi penting bagi keberlanjutan tren konsumsi di kuartal-kuartal
mendatang. Pemerintah menyadari betul bahwa menjaga daya beli adalah kunci, dan
APBN telah menjalankan tugasnya dengan sangat baik dalam aspek ini.
Dari sisi pasokan (supply), denyut nadi
sektor riil juga berdetak kencang. Peningkatan aktivitas ekonomi tidak hanya
didorong oleh konsumsi, tetapi juga oleh kinerja yang baik di berbagai sektor
utama. Industri manufaktur, perdagangan, pertanian, konstruksi, hingga
akomodasi dan makanan-minuman kompak mencatatkan pertumbuhan positif.
Sektor-sektor ini bergerak dinamis untuk memenuhi lonjakan permintaan, baik
dari pasar domestik maupun internasional.
Berbicara mengenai pasar internasional, kinerja
eksternal Indonesia juga patut mendapat acungan jempol. Di tengah lesunya
permintaan global, neraca perdagangan Indonesia kembali mencetak sejarah dengan
membukukan surplus selama 71 bulan berturut-turut. Ekspor tetap tumbuh positif,
sementara pertumbuhan impor yang terjadi lebih mencerminkan ekspansi aktivitas
produksi dan investasi di dalam negeri.
Impor bahan baku tercatat naik 6,89 persen
menjadi USD 43,2 miliar, dan impor barang modal tumbuh 6,12 persen menjadi USD
5,2 miliar. Data ini mengirimkan sinyal yang sangat positif yaitu bahwa
industri dalam negeri sedang bersiap untuk berlari lebih kencang. Peningkatan
impor barang produktif ini adalah indikator awal dari ekspansi kapasitas
produksi yang akan bermuara pada penciptaan lapangan kerja baru dan pertumbuhan
ekonomi yang lebih inklusif.
Keberhasilan menjaga momentum pertumbuhan ini
tidak lepas dari pengelolaan APBN yang ekspansif namun tetap terukur dan
berhati-hati (prudent). Defisit APBN hingga akhir Maret 2026 masih
sangat terkendali di angka Rp240,1 triliun, atau hanya sekitar 0,93 persen dari
Produk Domestik Bruto (PDB). Angka ini menunjukkan bahwa pemerintah tidak
mengorbankan kesehatan fiskal jangka panjang demi mengejar pertumbuhan jangka
pendek.
Ke depan, pemerintah melalui Kementerian
Keuangan berkomitmen untuk terus mengawal pelaksanaan APBN agar tetap responsif
terhadap dinamika global. Dengan fondasi pertumbuhan 5,61 persen di kuartal
pertama, Indonesia memiliki modal yang sangat kuat untuk mengarungi sisa tahun
2026. Optimisme yang realistis ini didukung oleh data yang solid, membuktikan
bahwa kapal besar ekonomi Indonesia sedang berlayar di jalur yang tepat,
dikemudikan oleh nakhoda yang andal dalam menghadapi badai ketidakpastian
global.
Pemerintah juga terus melakukan fine-tuning
terhadap instrumen-instrumen kebijakan untuk memastikan bahwa manfaat
pertumbuhan ekonomi dapat dirasakan secara merata oleh seluruh lapisan
masyarakat. Dengan pertumbuhan yang inklusif dan berkelanjutan, Indonesia tidak
hanya akan mempertahankan momentum positif ini, tetapi juga membangun fondasi
yang lebih kokoh untuk pertumbuhan jangka panjang yang lebih tinggi lagi di
tahun-tahun mendatang.
Referensi:
[1]:
"Kementerian Keuangan Republik Indonesia. (2026). Publikasi Web Konpers
APBN Kita (Mei 2026). Jakarta: Kementerian Keuangan."
Diprotes Pengusaha, Bahlil Rem Rencana Kenaikan Royalti Tambang Emas dan Nikel
Diprotes Pengusaha, Bahlil Rem
Rencana Kenaikan Royalti Tambang Emas dan Nikel
JAKARTA – Rencana pemerintah untuk mengerek tarif royalti sejumlah
komoditas tambang andalan seperti emas, nikel, tembaga, dan timah resmi
ditunda. Langkah pengereman ini diambil oleh Menteri Energi dan Sumber Daya
Mineral (ESDM) Bahlil Lahadalia setelah menampung berbagai protes dan masukan
dari kalangan pelaku usaha pertambangan.
Sebelumnya, draf kenaikan tarif tersebut telah masuk ke tahap uji
publik pada pekan lalu. Namun, besarnya gelombang keberatan dari para pengusaha
membuat pemerintah menyadari perlunya evaluasi ulang. Bahlil memutuskan untuk
menunda pembahasan revisi Peraturan Pemerintah (PP) Nomor 19 Tahun 2025 yang
mengatur tarif Penerimaan Negara Bukan Pajak (PNBP) tersebut guna mencari
rumusan baru yang lebih ideal.
Kementerian ESDM menegaskan bahwa fokus pemerintah saat ini adalah
menciptakan kebijakan yang tidak berat sebelah. Targetnya adalah menemukan
titik tengah di mana pendapatan negara tetap bisa dioptimalkan, namun tanpa
merugikan atau mematikan iklim usaha di sektor pertambangan.
Perspektif Ekonomi dan Perpajakan: Mencari Titik Keseimbangan
Fiskal
Dalam kacamata ekonomi makro dan perpajakan, wacana kenaikan
royalti tambang ibarat pisau bermata dua. Di satu sisi, pemerintah memiliki
urgensi untuk menggenjot penerimaan negara, baik melalui pajak maupun PNBP.
Sektor ekstraktif, khususnya komoditas bernilai tinggi seperti nikel dan emas,
merupakan tulang punggung yang krusial untuk memperlebar ruang fiskal,
membiayai pembangunan infrastruktur, dan menjaga stabilitas ekonomi nasional.
Namun di sisi lain, kenaikan beban royalti yang terlalu drastis
berisiko menjadi bumerang bagi perekonomian. Pungutan yang membengkak akan
menekan marjin keuntungan perusahaan dan memukul daya saing industri tambang
Indonesia di pasar global.
Dampak lanjutannya, iklim investasi bisa mendingin. Jika pengusaha
terpaksa menahan ekspansi bisnis atau mengurangi volume produksi demi menekan
kerugian, penyerapan tenaga kerja akan ikut terganggu. Ironisnya, alih-alih
meningkatkan kas negara, lesunya aktivitas pertambangan justru berpotensi
membuat realisasi setoran pajak dan PNBP meleset dari target. Oleh karena itu,
penundaan yang dilakukan pemerintah dinilai sebagai langkah rasional untuk
meracik formula kebijakan yang bersahabat bagi pertumbuhan ekonomi sekaligus
aman bagi target penerimaan negara.
Sempat Ditargetkan Berlaku Juni 2026
Penundaan ini sekaligus mengkalibrasi ulang sinyal yang sebelumnya
beredar di internal pemerintah. Beberapa waktu lalu, Menteri Keuangan Purbaya
Yudhi Sadewa sempat memproyeksikan bahwa penyesuaian tarif royalti untuk
seluruh barang tambang (across the board) akan mulai diberlakukan pada
awal Juni 2026.
Meski target waktu telah dicanangkan, keputusan final Kementerian ESDM untuk memperpanjang masa kajian menunjukkan kehati-hatian pemerintah. Lewat penundaan ini, diharapkan regulasi yang kelak diterbitkan benar-benar mencerminkan solusi win-win; roda industri tambang tetap berputar kencang, dan pundi-pundi perbendaharaan negara tetap terisi maksimal.
Akhir Polemik: Peserta Tax Amnesty Batal Diperiksa Ulang
Akhir Polemik: Peserta Tax Amnesty
Batal Diperiksa Ulang
JAKARTA – Kepastian hukum dan kenyamanan berusaha kembali menjadi fokus
utama pemerintah dalam menjaga stabilitas iklim investasi. Menteri Keuangan
(Menkeu) Purbaya Yudhi Sadewa mengambil langkah tegas dengan melarang jajaran
Direktorat Jenderal Pajak (DJP) untuk memeriksa ulang harta wajib pajak yang
telah mengikuti program pengampunan pajak (Tax Amnesty) di masa lalu.
Keputusan ini diambil menyusul adanya polemik di masyarakat
terkait wacana pemeriksaan kembali para peserta pengampunan pajak. Menkeu
bahkan dikabarkan langsung menegur otoritas pajak agar tidak lagi
"mengutak-atik" data peserta program tersebut, sekaligus menegaskan
komitmennya bahwa selama ia menjabat, program Tax Amnesty jilid baru
tidak akan pernah digelar kembali.
Mencegah Bahaya Moral di Tubuh Otoritas Pajak
Penghentian rencana pemeriksaan ini bukan tanpa alasan. Dari
kacamata internal pemerintahan, kebijakan mengaudit ulang harta yang sudah
diampuni justru membawa risiko besar bagi integritas institusi perpajakan.
Pemerintah menyadari bahwa memberikan kewenangan kepada petugas
pajak untuk kembali memeriksa peserta Tax Amnesty sangatlah berbahaya.
Hal tersebut berpotensi memicu timbulnya moral hazard atau
penyalahgunaan wewenang. Ruang pemeriksaan yang berlarut-larut dikhawatirkan
dapat disalahgunakan menjadi ajang tawar-menawar atau praktik transaksional
yang justru merugikan negara dan merusak kepercayaan publik terhadap DJP.
Pengecualian bagi Pelanggar Janji Repatriasi
Meski buku pemeriksaan secara umum telah ditutup, pemerintah tetap
bersikap tegas terhadap wajib pajak yang terbukti tidak jujur. Pengecualian
pemeriksaan ini hanya berlaku bagi mereka yang sudah sepenuhnya memenuhi
kewajiban.
Berdasarkan data kementerian, terdapat sekitar 2.424 wajib pajak
yang sebelumnya berjanji akan memulangkan hartanya dari luar negeri
(repatriasi) ke dalam negeri saat mengikuti program Tax Amnesty, namun
hingga kini gagal merealisasikannya. Bagi ribuan wajib pajak yang melanggar
komitmen inilah, pemerintah akan tetap melakukan pengejaran dan penegakan hukum
secara terukur.
Perspektif Ekonomi: Menukar Denda Masa Lalu dengan Pertumbuhan
Masa Depan
Dari perspektif ekonomi makro dan strategi perpajakan, ketegasan
Menteri Keuangan ini merupakan sinyal positif yang sangat ditunggu oleh pasar.
Kebijakan pajak yang selalu berubah dan penuh ancaman retrospektif kerap
dianggap oleh pelaku usaha sebagai "jebakan" yang menakutkan.
Jika peserta Tax Amnesty terus dibayangi rasa tidak aman,
dampaknya akan sangat merugikan perekonomian nasional. Ketakutan tersebut dapat
memicu pelarian modal (capital flight), di mana dana-dana besar justru
akan kembali disembunyikan atau dilarikan ke luar negeri.
Sebaliknya, dengan memberikan kepastian hukum yang mutlak bahwa
masa lalu telah diputihkan, para pengusaha dan pemilik modal akan merasa jauh
lebih aman untuk memutar uangnya di sektor riil dalam negeri. Uang yang
ditanamkan ke dalam pabrik, infrastruktur, maupun UMKM akan memacu roda ekonomi
dan menciptakan jutaan lapangan kerja baru.
Pada akhirnya, strategi ini akan memperluas basis penerimaan pajak negara secara otomatis. Pemerintah tidak lagi bergantung pada perburuan denda dari kesalahan masa lalu, melainkan memanen penerimaan pajak dari aktivitas ekonomi yang sehat, transparan, dan terus bertumbuh di masa depan.

BRI Cetak Laba Rp 15,5 T di Kuartal I-2026

IHSG Pagi Ini Kebakaran, Saham-saham Big Bank Rontok!

Purbaya Rilis Aturan Baru Anggaran OJK, Klaim Independensi Tetap Jalan

Harga Emas Antam Anjlok Lagi!

Putin dan Trump Teleponan Sampai 90 Menit, Bahas Perang di Ukraina dan Iran
Menakar Dampak Formula Baru HPM Nikel Terhadap Ekosistem Hulu dan Hilir
Jakarta.
Wajah industri nikel tanah air resmi mengalami perubahan per 15 April 2026.
Pemerintah melalui Kementerian Energi dan Sumber Daya Mineral (ESDM) resmi memberlakukan
Keputusan Menteri Nomor 144.K/2026 tentang Pedoman Penetapan Harga Patokan
untuk Penjualan Komoditas Mineral Logam dan Batubara. Aturan ini mengubah
formula Harga Patokan Mineral (HPM) yang selama ini menjadi acuan transaksi
bijih nikel di Indonesia. Namun, perubahan ini membawa dampak yang berbeda,
perubahan ini seperti angin segar bagi penambang sekaligus awan mendung bagi
para pengelola smelter.
Perubahan
paling fundamental dalam beleid baru ini adalah dimasukkannya nilai mineral
ikutan seperti kobalt (Co) dan besi (Fe) ke dalam rumus perhitungan HPM. Selama
ini, unsur-unsur bernilai ekonomi tinggi tersebut seolah menjadi bonus bagi
pembeli karena belum dihargai secara optimal dalam formula lama yang hanya
berbasis kadar nikel (Ni).
Keuntungan
di Sektor Hulu
Ketua
Umum Perhimpunan Ahli Pertambangan Indonesia (PERHAPI), Sudirman Widhy Hartono,
melihat revisi ini sebagai kemenangan bagi pemegang Izin Usaha Pertambangan
(IUP). Dengan formula baru, harga jual bijih nikel, baik tipe saprolit maupun
limonit, dipastikan terkerek naik.
Khusus
untuk bijih nikel kadar rendah atau limonit, kenaikannya diprediksi sangat
fantastis, bahkan bisa melampaui 100%. Penyebab utamanya adalah kandungan
kobalt dalam limonit yang kini mulai diperhitungkan secara nyata, sehingga keuntungan
yang diperoleh penambang akan mengalami kenaikan yang signifikan.
Smelter
Dalam Tekanan Besar
Namun,
kegembiraan di hulu berbanding terbalik dengan kondisi di hilir. Bagi industri
pengolahan (smelter), kenaikan HPM adalah tambahan beban biaya produksi
(COGS) yang signifikan di tengah tren harga nikel global yang masih fluktuatif.
Smelter
berbasis Rotary Kiln Electric Furnace (RKEF) yang menghasilkan Nickel
Pig Iron (NPI) kini terjepit. Di satu sisi, mereka harus membayar bahan baku
lebih mahal, sementara di sisi lain, mereka menghadapi lonjakan harga energi
(batu bara dan BBM) serta kondisi pasar global yang mengalami overproduksi NPI.
Kondisi
lebih kritis dialami oleh smelter berbasis High Pressure Acid Leaching
(HPAL) yang mengolah limonit menjadi Mixed Hydroxide Precipitate (MHP).
Industri ini sudah lebih dulu tertekan oleh lonjakan harga asam sulfat (bahan
baku utama pelindian) yang naik tinggi dari di bawah US$ 100 per ton menjadi
US$ 250 per ton dalam tiga tahun terakhir.
Berdasarkan
hitungan PERHAPI, kombinasi kenaikan harga limonit dan asam sulfat bisa
mendorong biaya produksi MHP hingga menembus angka US$ 17.000 per ton. Angka
ini sangat riskan karena sudah mendekati harga pasar nikel di London Metal
Exchange (LME).
Dilema
Penerimaan Negara dan Keberlanjutan
Pemerintah,
melalui Dirjen Minerba Tri Winarno, menegaskan bahwa perubahan formula ini
adalah langkah optimalisasi pendapatan negara dari sumber daya alam, sesuai
arahan Presiden Prabowo Subianto. Dengan harga acuan yang lebih tinggi,
otomatis royalti yang masuk ke kas negara juga akan meningkat.
Meski
demikian, PERHAPI mengingatkan pemerintah agar tidak menutup mata terhadap daya
tahan industri hilir. Jika keekonomian pabrik pengolahan sudah tidak lagi
menarik, ancaman penghentian operasi smelter bisa menjadi kenyataan. Jika ini
terjadi, efek dominonya akan sangat panjang, mulai dari penyerapan tenaga kerja
hingga target hilirisasi nasional yang terancam mandek.
Kini,
bola panas ada di tangan para pelaku industri. Bagaimana mereka melakukan
efisiensi operasional akan menjadi penentu: apakah formula baru ini menjadi
momentum kejayaan mineral Indonesia, atau justru menjadi titik balik lesunya
investasi di sektor hilir.(Zain)
Mengejar Keadilan: Peta Jalan Baru DJP Perluas Basis Pajak di Era Digital dan Ekonomi Hijau
Jakarta. Direktorat Jenderal Pajak (DJP) resmi menetapkan
langkah strategis untuk lima tahun ke depan melalui Keputusan Direktur Jenderal
Pajak Nomor KEP-252/PJ/2025 tentang Rencana Strategis (Renstra) DJP Tahun
2025-2029. Dokumen ini menjadi napas baru bagi otoritas perpajakan Indonesia
untuk bertransformasi menjadi penggerak pembangunan bangsa yang berintegritas.
Salah satu poin krusial yang menjadi sorotan adalah komitmen DJP dalam
memperkuat kerangka regulasi, khususnya melalui Rancangan Peraturan Menteri
Keuangan (RPMK) yang berfokus pada perluasan basis pajak demi menciptakan
keadilan bagi seluruh wajib pajak.
Urgensi di Balik Perluasan Basis Pajak
Langkah DJP dalam menyusun RPMK tentang Memperluas Basis
Pajak dalam Rangka Pengenaan Pajak yang Lebih Adil tidak muncul tanpa alasan.
Terdapat urgensi mendalam yang melatarbelakangi kebijakan ini. Pertama,
pemerintah memandang perlunya landasan hukum yang kuat dan mutakhir untuk
menyempurnakan mekanisme pemungutan pajak atas transaksi digital luar negeri.
Di tengah pesatnya pertumbuhan ekonomi digital, regulasi yang ada harus mampu
menangkap potensi penerimaan dari perusahaan global agar tercipta level playing
field dengan pelaku usaha domestik.
Kedua, sejalan dengan komitmen global Indonesia menuju Net
Zero Emission, pembentukan landasan hukum bagi pajak karbon menjadi
prioritas yang mendesak. Pajak ini bukan sekadar instrumen penerimaan,
melainkan alat kendali untuk mendorong praktik bisnis yang lebih ramah
lingkungan. Terakhir, regulasi ini juga ditujukan untuk memberikan kepastian
hukum terkait mekanisme pemungutan Pajak Pertambahan Nilai (PPN) atas
penyerahan jasa jalan tol, sebuah sektor yang terus berkembang seiring masifnya
pembangunan infrastruktur nasional.
Tiga Bidikan Utama RPMK Baru
Dalam kerangka regulasi Renstra 2025-2029, RPMK ini secara
spesifik akan mengatur tiga area besar yang akan diimplementasikan secara
bertahap:
1.
Pemungutan
Pajak Transaksi Digital Luar Negeri: DJP menargetkan aturan ini rampung pada
tahun 2025. Fokusnya adalah menyempurnakan mekanisme pemungutan pajak digital
luar negeri agar lebih efisien dan transparan.
2.
Pajak
Karbon: Regulasi mengenai pajak karbon direncanakan selesai pada tahun 2026.
Hal ini menjadi tonggak penting bagi DJP dalam mendukung agenda ekonomi hijau
pemerintah.
3.
PPN
Jasa Jalan Tol: Mekanisme pemungutan PPN untuk sektor ini dijadwalkan akan
tuntas regulasinya pada tahun 2028.
Mewujudkan Regulasi yang Proaktif dan Adaptif Penyusunan
RPMK ini merupakan bagian dari sasaran strategis DJP untuk menciptakan regulasi
administrasi pajak yang proaktif dan adaptif. Otoritas perpajakan menyadari
bahwa tantangan ke depan, seperti shadow economy dan digitalisasi yang
masif, memerlukan respons hukum yang cepat namun tetap menjunjung tinggi
prinsip kepastian hukum dan keadilan.
Melalui penguatan kerangka regulasi ini, DJP berharap dapat
menekan policy gap dan meningkatkan rasio perpajakan terhadap PDB yang
selama ini masih menjadi tantangan besar. Dengan basis pajak yang lebih luas
dan adil, penerimaan negara diharapkan dapat optimal. (Zain)

Dolar AS Ngamuk Lagi Dekati Rp 17.400!

Ramalan Permintaan Emas Dunia untuk Sisa 2026, Peluang ATH Baru

Pesta Dividen Bank BUMN, Investor Panen di Tengah Risiko Makroekonomi

ESDM Dorong Pembukaan Lahan Perkebunan, Kejar Impelemtasi E20
Impor Emas Indonesia Melonjak di Awal 2026, Australia dan Singapura Jadi Pemasok Utama
Jakarta
— Impor emas dan logam
mulia Indonesia melonjak tajam pada awal 2026. Di tengah kenaikan harga emas
global dan meningkatnya tekanan inflasi dari komoditas emas perhiasan, data
Badan Pusat Statistik menunjukkan arus masuk logam mulia ke Indonesia tumbuh jauh
di atas rata-rata kenaikan impor nasional.
BPS
mencatat nilai impor Indonesia sepanjang Januari–Februari 2026 mencapai US$42,09
miliar, naik 14,44% dibanding periode yang sama tahun sebelumnya.
Kenaikan tersebut terutama ditopang oleh impor nonmigas yang tumbuh 17,49%
menjadi US$36,93 miliar. Pada Februari 2026 saja, impor Indonesia
mencapai US$20,89 miliar, naik 10,85% secara tahunan.
Salah
satu komoditas yang mencuri perhatian adalah logam mulia dan
perhiasan/permata, khususnya yang berasal dari Australia. Deputi Bidang
Statistik Distribusi dan Jasa BPS Ateng Hartono menyebut impor nonmigas dari
Australia pada Januari–Februari 2026 mencapai US$2,07 miliar, dengan
porsi terbesar berasal dari logam mulia dan perhiasan/permata. Nilai impor
kelompok ini mencapai US$865,74 juta, atau mengambil porsi 41,84%
dari total impor nonmigas asal Australia.
Secara
tahunan, impor logam mulia dan perhiasan/permata dari Australia melonjak
sekitar 646%. Kenaikan tersebut menjadikan Australia salah satu sumber
utama lonjakan impor komoditas emas dan logam mulia Indonesia pada awal tahun
ini.
Lonjakan
serupa juga terjadi pada impor dari Singapura. Sepanjang Januari–Februari 2026,
impor logam mulia dan perhiasan/permata dari Singapura tercatat sebesar US$323,43
juta, meningkat 196,5% dibanding periode yang sama tahun sebelumnya.
Kenaikan
impor logam mulia ini berlangsung di tengah tren kenaikan harga emas dunia. BPS
sebelumnya mencatat harga emas global naik tajam dari sekitar US$2.398 per
troy ounce pada Juli 2024 menjadi sekitar US$5.002 per troy ounce pada
Februari 2026. Kenaikan harga internasional tersebut turut tercermin pada
harga emas perhiasan di dalam negeri.
Pada
Februari 2026, emas perhiasan tercatat mengalami inflasi 8,42% secara
bulanan dan memberikan andil 0,19% terhadap inflasi. BPS juga
menyebut emas perhiasan telah mengalami inflasi selama 30 bulan
berturut-turut hingga Februari 2026, menunjukkan tekanan harga yang
konsisten pada komoditas tersebut.
Dari
sisi perdagangan luar negeri, kenaikan impor dari Australia ikut memperlebar
defisit perdagangan Indonesia dengan negara tersebut. BPS mencatat defisit
perdagangan Indonesia dengan Australia pada Januari–Februari 2026 mencapai US$1,58
miliar, dengan komoditas penyumbang utama defisit antara lain logam mulia
dan perhiasan/permata, serealia, serta bahan bakar mineral.
Meski
impor meningkat, neraca perdagangan Indonesia secara keseluruhan masih mencatat
surplus. Pada Januari–Februari 2026, surplus perdagangan Indonesia mencapai US$2,23
miliar, ditopang surplus sektor nonmigas sebesar US$5,42 miliar,
sementara sektor migas mengalami defisit US$3,19 miliar.
Kenaikan
impor emas juga terjadi di tengah kebijakan pemerintah yang mulai memperketat
tata kelola komoditas emas. Reuters melaporkan Indonesia menerapkan bea keluar
untuk produk emas mulai 23 Desember 2025, dengan tarif bervariasi berdasarkan
jenis produk dan harga acuan emas. Kebijakan ini ditujukan untuk mendorong
pengolahan domestik, menangkap nilai tambah, serta meningkatkan penerimaan
negara dari komoditas bernilai tinggi tersebut.
Dengan
demikian, lonjakan impor emas pada awal 2026 mencerminkan kombinasi beberapa
faktor: kenaikan harga emas global, kebutuhan domestik terhadap logam mulia dan
perhiasan, serta perubahan kebijakan yang mendorong penataan ulang rantai pasok
emas nasional. Namun, besarnya nilai impor dari Australia dan Singapura juga
menjadi sinyal bahwa permintaan domestik terhadap emas masih kuat, baik sebagai
bahan baku industri perhiasan, instrumen investasi, maupun aset lindung nilai
di tengah ketidakpastian ekonomi.
Referensi
- Badan
Pusat Statistik, Ekspor dan Impor Indonesia Februari 2026, rilis 1
April 2026.
- Badan
Pusat Statistik, Ekspor dan Impor Indonesia Januari 2026, rilis 2
Maret 2026.
- Bloomberg
Technoz, “Impor RI dari Australia & Singapura Melonjak, Belanja
Logam Mulia”, 1 April 2026. Impor RI dari Australia &
Singapura Melonjak, Belanja Logam Mulia - Market
- DetikFinance,
“Fantastis! RI Dibanjiri Perhiasan Australia, Impornya Meledak 646%”,
1 April 2026.
- Kumparan
Bisnis, “Emas Australia Banjiri Indonesia, Inflasi Perhiasan 8,42
Persen”, 2 Maret 2026. Emas Australia Banjiri Indonesia,
Inflasi Perhiasan 8,42 Persen | kumparan.com
- Antara/Infobank
terkait data inflasi emas perhiasan Februari 2026. BPS: Emas Alami Inflasi Selama 30
Bulan Berturut-turut - Infobanknews
- Reuters,
laporan kebijakan bea keluar emas Indonesia mulai akhir 2025. Indonesia to levy gold export
duties from December 23 | Reuters
- Kontan,
1 April 2026. AS Jadi Penopang Surplus Dagang,
Tapi Defisit dengan China hingga Singapura
Indonesia Amankan Komitmen Minyak Rusia di Tengah Krisis Timur Tengah
Pemerintah
Indonesia disebut telah memperoleh komitmen pasokan minyak mentah dari Rusia
hingga 150 juta barel di tengah tekanan harga minyak global dan
meningkatnya risiko gangguan pasokan akibat perang di Timur Tengah.
Kabar
tersebut dikonfirmasi oleh sejumlah laporan media internasional. Channel
NewsAsia, mengutip AFP dan kantor berita Antara, melaporkan bahwa Rusia telah
menyetujui pasokan minyak untuk Indonesia setelah kunjungan Presiden Prabowo
Subianto ke Moskow dan pertemuannya dengan Presiden Rusia Vladimir Putin.
Utusan Khusus Presiden Bidang Energi dan Lingkungan, Hashim Djojohadikusumo,
menyebut Indonesia memperoleh komitmen 100 juta barel minyak dari Rusia
dengan harga khusus, serta tambahan 50 juta barel bila dibutuhkan. [1]
Kebijakan
ini menjadi bagian dari upaya pemerintah mengamankan pasokan energi nasional.
Indonesia, sebagai negara pengimpor bersih minyak, menghadapi tekanan besar
karena sebagian impor minyak mentahnya masih berasal dari kawasan Timur Tengah.
CNA mencatat sekitar 20–25% impor crude Indonesia berasal dari Timur Tengah
dan melewati Selat Hormuz, salah satu jalur pelayaran energi paling penting di
dunia.
Risiko
terhadap jalur tersebut meningkat setelah konflik di Timur Tengah kembali
memanas. Reuters melaporkan harga minyak dunia naik pada 24 April 2026 setelah
muncul kekhawatiran baru mengenai eskalasi militer di kawasan itu. Dalam
laporan yang sama, Brent tercatat naik ke US$106,30 per barel, sementara
WTI mencapai US$96,92 per barel. Selat Hormuz menjadi sorotan karena
sekitar 20% aliran minyak dan gas global biasanya melewati jalur
tersebut. [2]
Sebelum
muncul kabar komitmen 150 juta barel dari Rusia, Reuters sudah melaporkan pada
Maret 2026 bahwa Indonesia sedang menjajaki pembelian minyak dari Rusia.
Menteri ESDM Bahlil Lahadalia saat itu menekankan bahwa yang terpenting bagi
Indonesia adalah memastikan pasokan energi. Reuters juga mencatat impor minyak
mentah Indonesia dari Arab Saudi turun tajam menjadi 23.000 barel per hari
pada Maret, dari 104.000 barel per hari pada Februari, berdasarkan
data Kpler.
Masuknya
Rusia sebagai calon pemasok besar menandai perubahan penting dalam strategi
impor minyak Indonesia. Selama ini Indonesia mencari pasokan dari berbagai
sumber, termasuk Timur Tengah, Afrika, dan kawasan lain. Namun perang Timur
Tengah memaksa pemerintah mempercepat diversifikasi sumber impor agar tidak
terlalu bergantung pada jalur yang rentan terganggu.
Meski
demikian, rencana impor minyak Rusia tidak bebas risiko. Sanksi Barat terhadap
Rusia masih menjadi faktor yang harus diperhitungkan dalam pembelian,
pembiayaan, asuransi, pengangkutan, hingga pembayaran. Reuters pada 2025
melaporkan Pertamina sebenarnya telah memasukkan crude Rusia dalam tender
pembelian sejak tahun sebelumnya, tetapi saat itu belum ada impor aktual dan
Pertamina menyatakan tetap mematuhi sanksi AS. [3]
Risiko
tersebut juga ditegaskan oleh Institute for Essential Services Reform atau
IESR. CEO IESR Fabby Tumiwa menilai pasokan dari Rusia bisa dipahami sebagai
respons darurat untuk menjaga keamanan energi Indonesia. Namun ia mengingatkan
bahwa jika kelonggaran sementara dari Amerika Serikat tidak diperpanjang,
proses pembelian, pembiayaan, dan pengangkutan minyak Rusia dapat menjadi lebih
kompleks. [4]
Di
sisi lain, Uni Eropa juga memperketat rezim sanksinya terhadap Rusia. Reuters
melaporkan paket sanksi ke-20 Uni Eropa mencakup dasar hukum untuk kemungkinan
larangan layanan maritim bagi pembeli crude dan produk minyak Rusia sebagai
pengganti mekanisme pembatasan harga G7. Paket tersebut juga mencantumkan
pembatasan terkait armada bayangan Rusia dan sejumlah layanan energi. [5]
Dengan
demikian, kabar Indonesia mendapatkan minyak mentah dari Rusia dapat dinilai benar,
tetapi masih berada pada tahap komitmen pasokan dan rencana realisasi,
bukan bukti bahwa seluruh 150 juta barel sudah diterima. Pemerintah tampaknya
sedang mengamankan opsi pasokan alternatif untuk menutup risiko kekurangan
crude akibat perang Timur Tengah, lonjakan harga minyak, dan potensi gangguan
Selat Hormuz.
Bagi
Indonesia, keputusan ini bersifat strategis sekaligus sensitif. Dari sisi
energi, pasokan Rusia dapat membantu menjaga stok nasional dan mengurangi
tekanan akibat mahalnya minyak dunia. Namun dari sisi geopolitik dan
perdagangan internasional, transaksi dengan Rusia harus dikelola hati-hati agar
tidak menimbulkan hambatan akibat sanksi, asuransi kapal, pembiayaan, dan
kepatuhan perusahaan-perusahaan yang terlibat dalam rantai pasok minyak global.